Kreditní karta: bezúročné období, poplatky a odměny
Adrian Bane - 28. 10. 2026
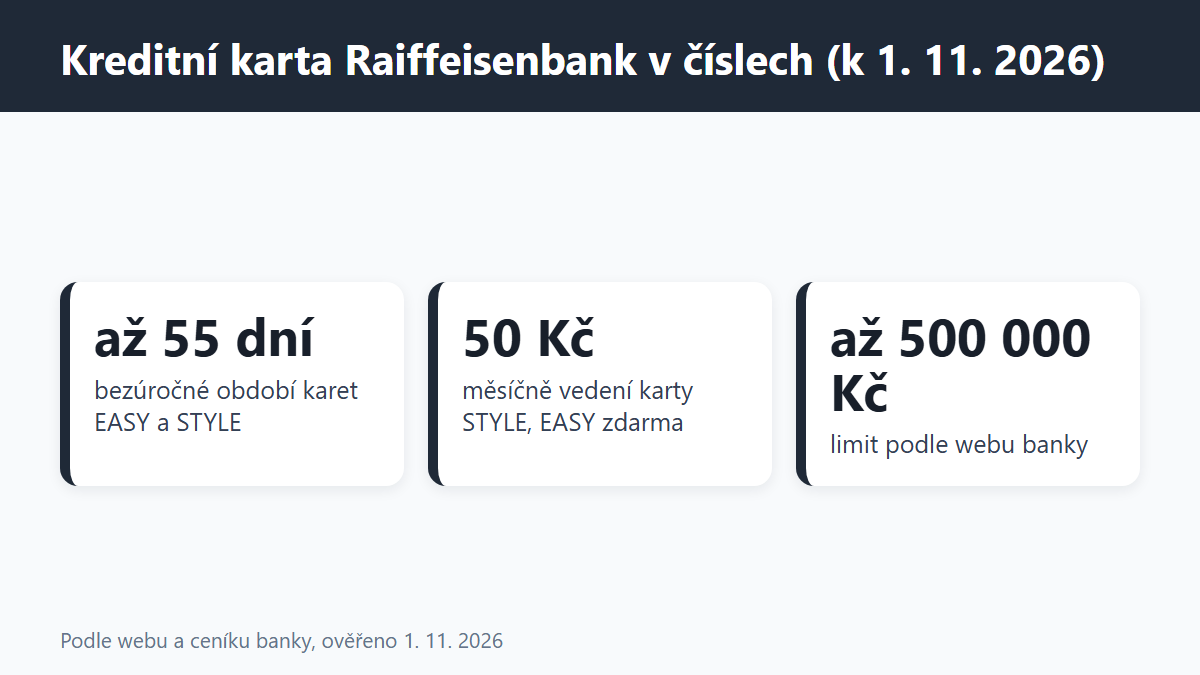
Kreditní karta je platební karta, se kterou utrácíte peníze banky v rámci schváleného limitu a při splacení celé částky včas neplatíte úrok. Například Raiffeisenbank Kreditní karty uvádějí bezúročné období až 55 dní a limit až 500 000 Kč, karta EASY má vedení zdarma a karta STYLE stojí 50 Kč měsíčně. Přehled shrnuje, jak kreditka funguje, co stojí a kolik zaplatíte, když dluh nesplatíte včas, a porovnává tři karty vedle sebe. Údaje jsou ověřené k 1. 11. 2026 u poskytovatelů. Pokud kreditku používáte, podělte se o zkušenost v komentářích pod článkem.
(Grafika: Generated)
Ve zkratce
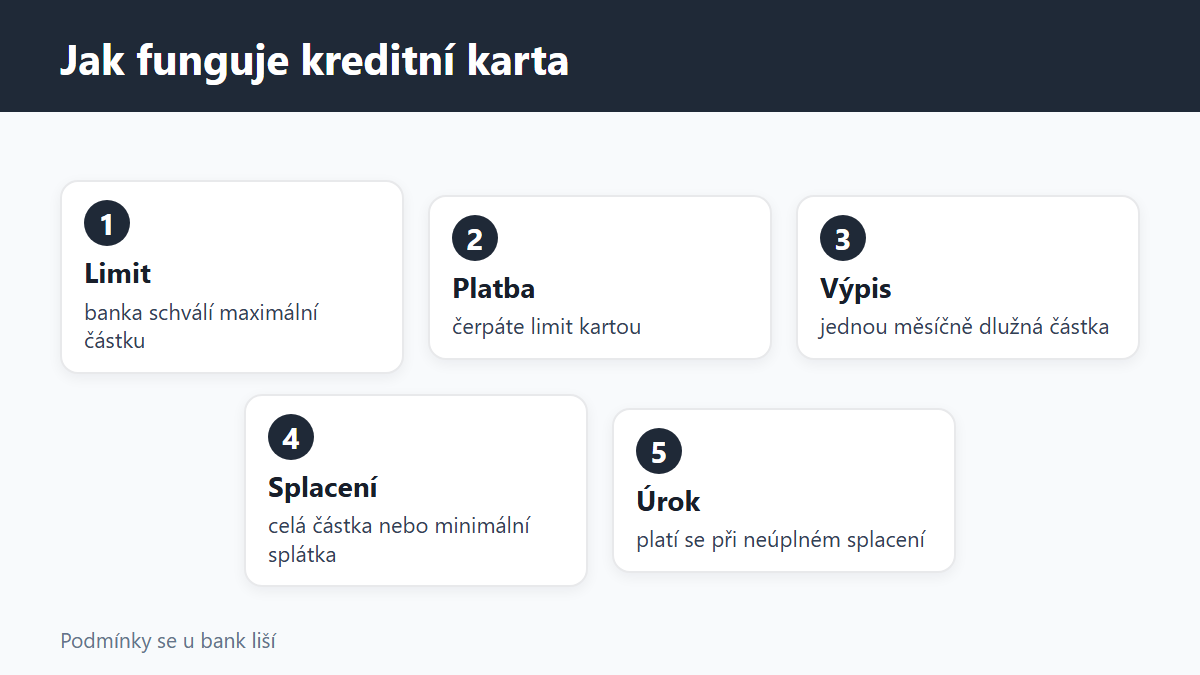
- Princip: banka vám přidělí limit, vy platíte kartou, jednou měsíčně dostanete výpis a do data splatnosti splatíte buď celou částku, nebo alespoň minimální splátku.
- Bezúročné období: Raiffeisenbank uvádí až 55 dní, Moneta až 50 dní a Komerční banka až 45 dní. Platí jen při splacení celé dlužné částky.
- Úrok mimo bezúročné období: v reprezentativních příkladech bank vychází na 22,90 % až 23,99 % ročně. Roční procentní sazba nákladů (RPSN) s poplatky je u srovnávaných karet 25,46 % až 30,01 %.
- Poplatek za vedení: od 0 Kč (EASY, 4U karta) po 50 Kč měsíčně (STYLE). Moneta Smart prominuje 49 Kč při měsíční útratě nad 3 000 Kč.
- Odměny: karta STYLE uvádí 1 % z plateb, nejvýše 150 Kč měsíčně. Čtenář si ale musí spočítat, zda odměna převýší poplatek.
- Riziko: kreditka je úvěr. Při neúplném splacení se platí úrok a dluh může narůstat.
Jak funguje kreditní karta
Kreditní karta funguje jako revolvingový úvěr: banka vám stanoví úvěrový limit, platby kartou čerpají tento limit a splacením se limit obnovuje. Platíte tedy penězi banky, ne penězi na svém účtu. Smlouvu o kreditní kartě upravuje zákon č. 257/2016 Sb., o spotřebitelském úvěru, který bance ukládá posoudit schopnost klienta úvěr splácet a uvést RPSN.
Provoz má pět částí:
- Limit: bankou schválená maximální částka. Raiffeisenbank uvádí limity až 500 000 Kč, Komerční banka u 4U karty až 250 000 Kč, Moneta u Smart online až 150 000 Kč pro nové klienty a až 300 000 Kč na pobočce.
- Čerpání: platby u obchodníka, na internetu nebo výběr hotovosti.
- Výpis: banka jednou měsíčně shrne transakce a stanoví částku ke splacení a datum splatnosti.
- Splacení: celá dlužná částka, nebo minimální splátka. Banky nabízejí automatické splácení z běžného účtu.
- Obnova limitu: splacená jistina se vrací do dostupného limitu.
Kartu často vydává banka k běžnému účtu. Například Komerční banka u 4U karty uvádí, že se sjednává k běžnému účtu. Podmínky se u každé banky liší, proto je dobré projít si celou smlouvu.
Jak funguje bezúročné období
Bezúročné období je doba mezi nákupem a splatností výpisu, ve které neplatíte úrok, pokud splatíte celou dlužnou částku. Jeho délka závisí na tom, kdy v měsíci nákup uděláte, takže uváděné číslo je maximum.
Příklady délky podle bank:
- Raiffeisenbank: až 55 dní u karet EASY a STYLE podle webu banky.
- MONETA Money Bank: až 50 dní. Skládá se z měsíčního účetního období a 20 dní na úhradu po výpisu. Platí pro platby i výběry z bankomatů.
- Komerční banka: až 45 dní. Banka popisuje, že se období počítá od 5. dne v měsíci, výpis se vystavuje 5. dne následujícího měsíce a splatnost připadá na 20. den.
Důležité je, co se stane při částečné platbě. Podle podmínek mBank (účinných od 13. 11. 2025) a webu Moneta přestane při neúplném splacení bezúročné období platit a úrok se počítá od data transakce, u Moneta jen z nesplacené části. U ostatních bank se ptejte na stejný mechanismus, protože tento detail rozhoduje o nákladech.
Orientační příklad: u nákupu za 20 000 Kč a sazby 23,99 % ročně vychází úrok asi 13,15 Kč denně (20 000 × 0,2399 ÷ 365), tedy zhruba 394 Kč za 30 dní. Je to zjednodušený výpočet bez poplatků a bez dalších plateb.
Kreditní karta Raiffeisenbank: parametry EASY a STYLE
Raiffeisenbank nabízí na webu pět kreditních karet. Dvě základní, kartu STYLE a EASY, uvádí s bezúročným obdobím až 55 dní a limitem až 500 000 Kč. U oficiálních stránek Raiffeisenbank Kreditní karty je k nalezení také RB Premium, Visa Gold a O2 RB karta.
- EASY: vedení zdarma, bez odměny z plateb. Banka uvádí podmínky: věk nad 18 let, pravidelný čistý příjem alespoň 12 000 Kč měsíčně, trvalý pobyt nebo pobytové oprávnění v Česku, platný doklad a telefon s e-mailem.
- STYLE: vedení 50 Kč měsíčně, které lze podle banky uhradit z nasbírané odměny. Odměna je 1 % z plateb kartou, nejvýše 150 Kč měsíčně a 1 800 Kč ročně. Cena zahrnuje pojištění balíček KOMFORT (ochrana karty a věcí a prodloužení záruky o rok).
- Splácení: ceník účinný od 1. 5. 2026 uvádí minimální splátku 3,2 % z celkové dlužné částky, nejméně 200 Kč.
- Výběr hotovosti: 3,5 % z vybrané částky, nejméně 89 Kč.
- Směnná přirážka: 0,49 % ze středního kurzu banky u plateb v cizí měně.
Odměna u STYLE se dá spočítat. Při měsíční útratě 5 000 Kč činí 1 % právě 50 Kč, tedy výši poplatku. Strop 150 Kč dosáhnete při útratě 15 000 Kč měsíčně. Při maximální roční odměně 1 800 Kč a ročním poplatku 600 Kč vychází rozdíl 1 200 Kč. Výpočet předpokládá, že všechny platby spadají do odměňovaného programu a že dluh splatíte v bezúročném období.
Banka také vyhlašuje časově omezené akce. Poslední dohledaná, bonus 10 % z plateb za prvních 90 dní s limitem 3 000 Kč, platila od 1. 6. 2026 do 31. 8. 2026 a podmínkou byl český běžný účet v bance. Aktuální nabídku zjistíte na webu banky.
Kreditní karta bez poplatku: kde se vedení neplatí
Poplatek za vedení bývá nulový buď natrvalo, nebo při splnění podmínky, která se liší banka od banky. Z oficiálních stránek vychází tři způsoby:
- Zdarma bez podmínky: Raiffeisenbank EASY a Komerční banka 4U karta, kde banka uvádí vedení i vydání zdarma.
- Zdarma při útratě: MONETA Smart stojí 49 Kč měsíčně a při měsíční útratě nad 3 000 Kč se poplatek neúčtuje.
- Placené s možností uhradit z odměny: STYLE za 50 Kč měsíčně.
Karta bez poplatku neznamená bez nákladů. Poplatky se objeví například u výběru hotovosti, a hlavně u úroku při neúplném splacení.
(Grafika: Generated)
Cashback kreditní karta: co banky uvádějí
Cashback je zpětná odměna z plateb a každá banka ho nastavuje jinak. Čtenář proto porovnává podmínky, ne jen procento.
- Raiffeisenbank STYLE: 1 % z plateb, nejvýše 150 Kč měsíčně.
- MONETA Smart: 1 % zpět za zboží z vybraného balíčku, nejvýše 500 Kč měsíčně a podle webu trvale. K tomu časově omezené akce, například 10 % zpět za módu po 6 měsíců, také nejvýše 500 Kč měsíčně.
- Komerční banka 4U karta: stránka neuvádí odměnu za platby, jen bonus pro nové klienty.
Jak odměna vzniká, je třeba číst v podmínkách. Odměna se obvykle počítá jen z kategorií nebo obchodníků vymezených programem a nevztahuje se na výběry hotovosti.
Srovnání parametrů tří karet vedle sebe
Údaje pocházejí z webů a ceníků bank k 1. 11. 2026. Banky je mohou měnit.
| Parametr | Raiffeisenbank STYLE | Komerční banka 4U karta | MONETA Smart |
|---|---|---|---|
| Vedení karty | 50 Kč měsíčně | zdarma | 49 Kč měsíčně, zdarma při útratě nad 3 000 Kč |
| Bezúročné období | až 55 dní | až 45 dní | až 50 dní |
| Úrok v příkladu | 23,99 % p. a. | 22,90 % p. a. | 22,99 % p. a. |
| Limit | až 500 000 Kč | až 250 000 Kč | online až 150 000 Kč, na pobočce až 300 000 Kč |
| Minimální splátka | 3,2 %, nejméně 200 Kč | 3 % z dluhu plus úrok | výši web neuvádí |
| Odměna z plateb | 1 %, nejvýše 150 Kč měsíčně | web neuvádí | 1 % z vybraného zboží, nejvýše 500 Kč měsíčně |
Tabulka není pořadí. Porovnává údaje, které banky zveřejňují, a každý řádek má jiný dopad podle toho, jak kartu používáte.
Kolik stojí výběr hotovosti kreditní kartou
Výběr hotovosti z kreditky patří mezi nejdražší použití, protože se k poplatku přidává úrok. Moneta na webu uvádí, že bezúročné období platí i pro výběry z bankomatu. U ostatních karet si u banky ověřte, zda se úrok z hotovosti počítá od dne výběru.
| Karta | Poplatek za výběr hotovosti | Výběr 5 000 Kč (Kč) |
|---|---|---|
| Raiffeisenbank STYLE | 3,5 %, nejméně 89 Kč | 175 |
| Komerční banka 4U karta, sdílená síť | 1 %, nejméně 30 Kč | 50 |
| Komerční banka 4U karta, jiné bankomaty | 1 %, nejméně 100 Kč | 100 |
| MONETA Smart | 49 Kč | 49 |
Poplatek je jen část nákladu. Do ceny hotovosti patří i úrok od data výběru, pokud se na ni bezúročné období nevztahuje, a případný poplatek provozovatele bankomatu.
Minimální splátka a RPSN: kolik zaplatíte, když nesplatíte hned
Minimální splátka je nejnižší částka, kterou musíte do splatnosti uhradit, aby banka nezačala dluh evidovat jako po splatnosti. Raiffeisenbank používá 3,2 % z dlužné částky s minimem 200 Kč, Komerční banka 3 % z dluhu a k tomu úrok. Komerční banka na webu k příkladu s vyčerpaným limitem 30 000 Kč uvádí první minimální splátku 1 473 Kč.
| Dluh (Kč) | Raiffeisenbank 3,2 %, min. 200 Kč (Kč) | Komerční banka 3 % bez úroku (Kč) |
|---|---|---|
| 5 000 | 200 (3,2 % je 160) | 150 |
| 20 000 | 640 | 600 |
| 40 000 | 1 280 | 1 200 |
U Komerční banky k uvedené částce přibývá úrok, takže výsledek je vyšší. Minimální splátka dluh splácí pomalu, protože část každé splátky pokryje úrok. Při dluhu 40 000 Kč a sazbě 23,99 % činí úrok za měsíc zhruba 800 Kč (40 000 × 0,2399 ÷ 12), tedy víc než polovinu minimální splátky 1 280 Kč.
RPSN vyjadřuje celkové roční náklady úvěru včetně poplatků a banky ji zveřejňují v reprezentativním příkladu podle zákona o spotřebitelském úvěru:
| Karta | Limit v příkladu (Kč) | Úrok (% p. a.) | RPSN (%) | Celkem k zaplacení (Kč) | Náklady k limitu (%) |
|---|---|---|---|---|---|
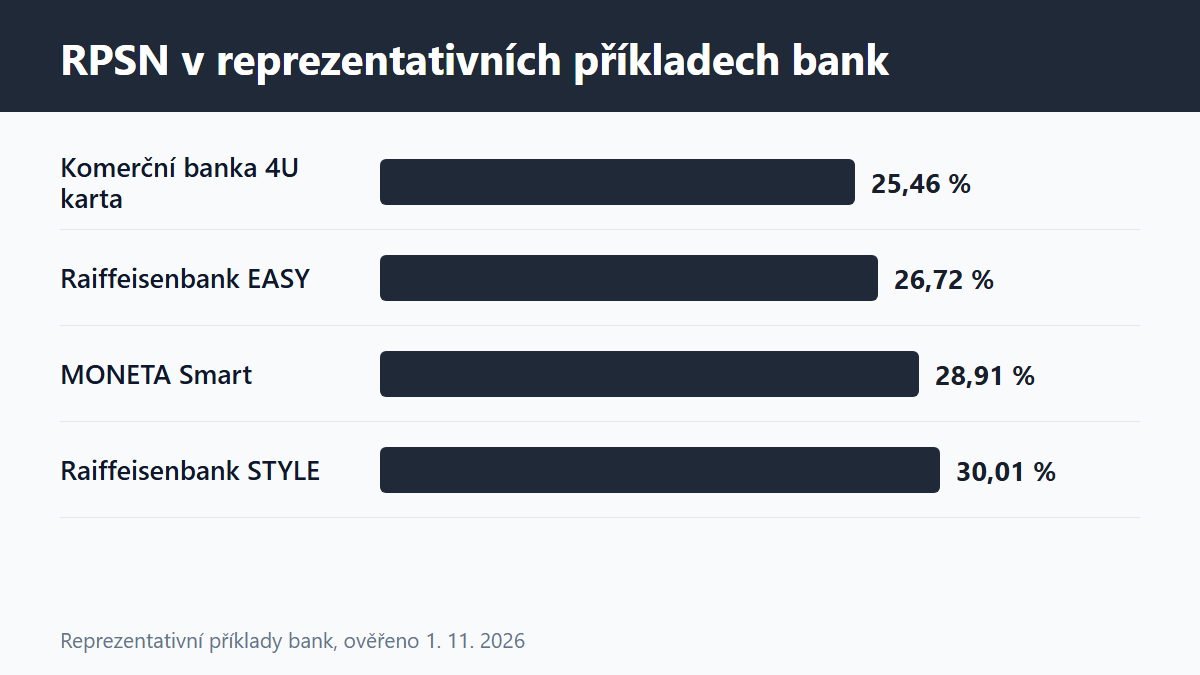
| Raiffeisenbank EASY | 40 500 | 23,99 | 26,72 | 45 762,81 | 13,0 |
| Raiffeisenbank STYLE | 40 500 | 23,99 | 30,01 | 46 362,81 | 14,5 |
| Komerční banka 4U karta | 30 000 | 22,90 | 25,46 | 33 721 | 12,4 |
| MONETA Smart | 37 800 | 22,99 | 28,91 | 43 258 | 14,4 |
Všechny příklady počítají 12 měsíčních splátek, ale limity se liší, a RPSN proto nejde mechanicky srovnat. Sloupec „Náklady k limitu“ je vlastní přepočet z údajů banky: rozdíl mezi celkovou částkou a limitem dělený limitem. U Raiffeisenbank je rozdíl mezi EASY a STYLE přesně 600 Kč, tedy 12 poplatků po 50 Kč. Reprezentativní příklad platí jen pro uvedený scénář, při jiném čerpání nebo splácení mohou být náklady vyšší, jak banky samy upozorňují.
Jak porovnávat kreditní karty, když neexistuje jedna pro všechny
Jednu kartu, která by vyhovovala všem, nelze určit, protože výsledek závisí na tom, jak kartu používáte. Hodnotit lze jen měřitelné parametry a každý z nich má jiný význam podle vašeho zvyku:
- Splácíte vždy celou částku: největší váhu má poplatek za vedení, odměna a délka bezúročného období.
- Občas splácíte po částech: váhu má úrok, RPSN a minimální splátka.
- Platíte v cizí měně: zajímá vás směnná přirážka. Raiffeisenbank ji v ceníku uvádí 0,49 %.
- Vybíráte hotovost: váhu má poplatek za výběr, viz tabulka výše.
Čtenáře, kteří chtějí vidět i zkušenosti ostatních, odkazujeme na diskuze a zkušenosti k tomuto tématu. Hodnocení jednotlivých čtenářů nejsou ověřenými údaji o službě.
(Grafika: Generated)
Rizika: zadlužení a co hlídat
Hlavní riziko kreditní karty je, že se limit chová jako snadno dostupný úvěr. Při neúplném splacení se dluh úročí sazbou, která v příkladech bank dosahuje 22,90 % až 23,99 % ročně, a při 12 měsících s poplatky se RPSN dostává až na 30,01 %.
Na co si dát pozor:
- Splatnost: zmeškání data splatnosti může znamenat ztrátu bezúročného období a další sankce podle smlouvy.
- Více kreditek najednou: každý limit je potenciální dluh.
- Splácení jinou půjčkou: pokud dluh na kartě splácíte novým úvěrem, přečtěte si podmínky. Pro srovnání parametrů lze nahlédnout do přehledu nebankovních půjček a do rozboru podmínek půjčky od Raiffeisenbank.
- Odstoupení od smlouvy: zákon o spotřebitelském úvěru dává spotřebiteli možnost od smlouvy odstoupit ve lhůtě 14 dnů. Podmínky najdete ve smlouvě.
Při potížích se splácením kontaktujte banku včas, dokud dluh nenarůstá.
Kreditní karta nebo debetní karta s mobilní aplikací
Debetní karta čerpá peníze z vašeho účtu, kreditní z limitu banky. Debetní kartu k účtu nabízí i fintech služba, například služba Revolut,. Rozhodujícím rozdílem je, že u debetní karty nevzniká dluh vůči bance, zatímco u kreditky ano.
Na co se zeptat banky před podpisem
| Otázka | Proč na ni záleží |
|---|---|
| Jaká je přesná délka bezúročného období a od kdy se počítá? | Maximum platí jen pro nákup hned po výpisu. |
| Platí bezúročné období i pro výběr hotovosti? | Ceny se mezi bankami liší. |
| Jaká je minimální splátka a co se stane při částečném splacení? | Rozhoduje, zda se úrok počítá od data transakce. |
| Jaká je RPSN a jaký příklad k ní banka uvádí? | Příklady používají různé limity. |
| Za jakých podmínek se prominuje poplatek za vedení? | Podmínky bývají vázané na útratu nebo délku smlouvy. |
| Jak se počítá a vyplácí odměna a co do ní nespadá? | Hotovost a vybrané kategorie bývají vyloučeny. |
Časté otázky
Jak funguje kreditní karta?
Banka vám dá limit, kartou čerpáte, jednou měsíčně dostanete výpis a do splatnosti uhradíte celou částku nebo minimální splátku. Při splacení celé částky v bezúročném období neplatíte úrok.
Kolik dní trvá bezúročné období?
Banky uvádějí maximum: Raiffeisenbank až 55 dní, Moneta až 50 dní a Komerční banka až 45 dní. Skutečná délka závisí na dni nákupu vůči výpisu.
Je kreditní karta bez poplatku opravdu zdarma?
Vedení může být zdarma, například u karty EASY nebo 4U karty. Platí se ale za výběr hotovosti, za cizí měnu a hlavně za úrok při neúplném splacení.
Jak funguje cashback u kreditní karty?
Jde o zpětnou odměnu z plateb. U Raiffeisenbank STYLE je to 1 % z plateb, nejvýše 150 Kč měsíčně, u Moneta Smart 1 % z vybraného zboží, nejvýše 500 Kč měsíčně. Podmínky programu čtěte ve smlouvě.
Jak vypadá kreditní karta Raiffeisenbank?
Banka nabízí EASY, STYLE, RB Premium, Visa Gold a O2 RB kartu. Základní parametry EASY a STYLE jsou v tabulce výše, ceny a odměny najdete na stránkách banky.
Co je RPSN u kreditky?
Je to roční procentní sazba nákladů, která zahrnuje úrok i poplatky. Banky ji uvádějí v reprezentativním příkladu, například 25,46 % u 4U karty nebo 30,01 % u STYLE.
Mohu se o zkušenosti podělit?
Ano. Pokud kreditní kartu používáte, napište zkušenost do komentářů pod článkem a uveďte, kdy jste ji sjednali a zda se podmínky změnily.
Shrnutí
Kreditní karta je úvěr s limitem, který je při včasném splacení celé částky bez úroku. Banky se liší délkou bezúročného období, poplatkem za vedení, odměnou, poplatky za hotovost a RPSN. Které z těchto údajů jsou důležité, závisí na tom, jak kartu používáte. Pokud dluh nesplatí včas, platí úrok kolem 23 % ročně. Podělit se můžete v komentářích.
Zdroje
Raiffeisenbank a.s.: webové stránky kreditních karet EASY a STYLE (rb.cz, ověřeno 1. 11. 2026), Ceník produktů a služeb pro soukromé osoby účinný od 1. 5. 2026, reprezentativní příklady pro karty EASY a STYLE, pravidla reklamní akce Kreditní karta STYLE s odměnou až 3 000 Kč (1. 6. 2026 až 31. 8. 2026). Komerční banka, a.s.: stránka 4U karta na kb.cz (ověřeno 1. 11. 2026, reprezentativní příklad dle smlouvy ze dne 1. 9. 2025) a články o kreditních kartách. MONETA Money Bank, a.s.: stránka Kreditní karta Smart na moneta.cz (ověřeno 1. 11. 2026). mBank S.A., organizační složka: blog o bezúročném období a Podmínky pro kreditní karty účinné od 13. 11. 2025. Zákon č. 257/2016 Sb., o spotřebitelském úvěru. Vlastní přepočty autora z uvedených údajů.
Upozornění: Článek má informativní charakter a nejde o investiční, finanční, pojistné ani právní poradenství. Údaje se mění, ověřte je u poskytovatele před podpisem smlouvy. Kreditní karta je úvěr a při neplnění závazků hrozí úrok, sankce a zadlužení. Článek obsahuje partnerský (affiliate) odkaz.
Komentáře
Přidat komentář