Investice do nemovitostí pro malé investory: fondy, crowdfunding
Adrian Bane - 31. 10. 2026
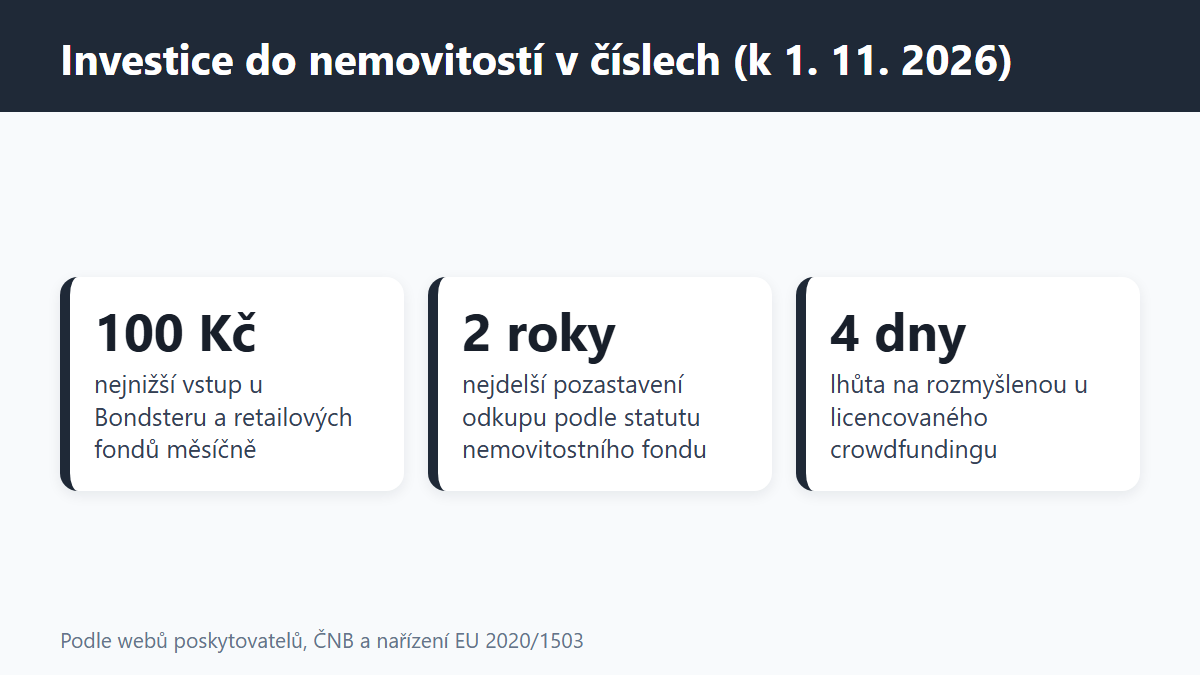
Investice do nemovitostí pro malé investory se k 1. 11. 2026 dělí na čtyři cesty: přímou koupi, retailové nemovitostní fondy (podle průzkumu e15 od zhruba 100 Kč měsíčně), crowdfundingové úvěry s licencí ČNB a platformy, které nabízejí participace na úvěrech zajištěných nemovitostí. Platformy jako Rondainvest.cz uvádějí vstup od 1 000 Kč, ale právní režim jednotlivých modelů se liší, a tedy i ochrana investora. Přehled srovnává parametry vedle sebe bez vítěze, rozebírá regulaci a rizika a vychází z oficiálních webů, ČNB a textu nařízení EU. Pokud máte s některou z cest zkušenost, podělte se o ni v komentářích pod článkem.
(Grafika: Generated)
Ve zkratce
- Čtyři cesty: přímá koupě (nejvyšší vstupní kapitál), retailové nemovitostní fondy, licencovaný crowdfunding a participace na úvěrech.
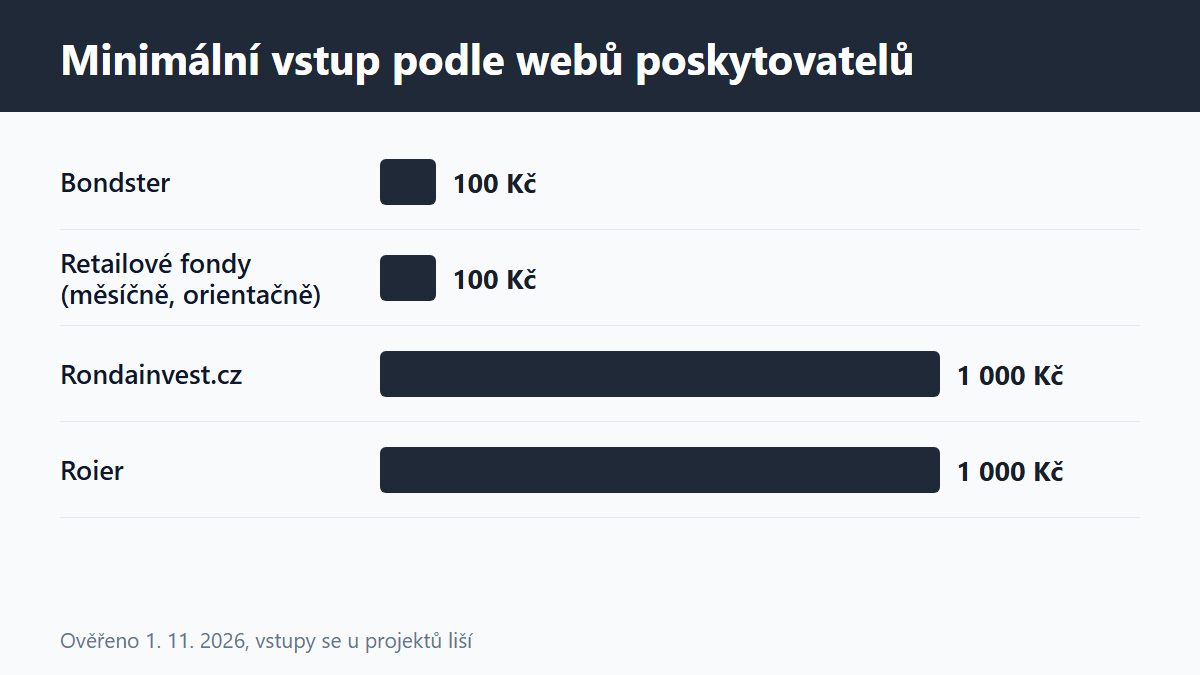
- Vstup: retailové fondy od zhruba 100 Kč měsíčně, Bondster od 100 Kč, Rondainvest.cz a Roier od 1 000 Kč, fondy kvalifikovaných investorů často od 1 milionu Kč.
- Regulace: investiční crowdfunding smí od 10. 11. 2023 provozovat jen platforma s licencí ČNB podle nařízení (EU) 2020/1503. Participace na úvěrech posuzuje ČNB podle konkrétních smluvních podmínek.
- Likvidita: odkup z nemovitostního podílového fondu není vždy zaručený, statut může odkupy pozastavit až na 2 roky. U úvěrů držíte investici do splatnosti nebo do prodeje na sekundárním trhu, který prodej nezaručuje.
- Rizika: nesplácení dlužníkem, nízká likvidita, hodnota zástavy a ztráta části nebo celé investice. Uváděné roční výnosy jsou tvrzení provozovatelů, ne očekávání.
Jak lze investovat do nemovitostí s malým kapitálem
Do nemovitostí lze investovat přímo, nebo nepřímo přes fond či platformu, a každá cesta má jinou vstupní hranici, dohled a likviditu. Přímá koupě znamená vlastnit konkrétní byt či dům. Nepřímé cesty vlastní nemovitost nebo úvěr zajištěný nemovitostí za vás a vy držíte podíl nebo pohledávku.
U přímé koupě na hypotéku se od 1. dubna 2026 uplatňuje doporučení ČNB pro investiční nemovitosti. Za investiční nákup ČNB považuje třetí a další bydlení nebo nemovitost určenou k pronájmu. Maximální LTV je u nich 70 %, ostatní hypotéky zůstávají na 80 % (do 36 let 90 %), a maximální DTI je sedminásobek ročního příjmu. Jde o doporučení bankám a týká se jen nově poskytnutých úvěrů, zdroj je tisková informace ČNB z 27. 11. 2025. Na byt za 4 000 000 Kč tak banka při LTV 70 % půjčí nejvýše 2 800 000 Kč a zbylých 1 200 000 Kč musí investor mít z vlastních zdrojů, navíc k nákladům na koupi.
| Cesta | Typický vstup | Dohled | Likvidita | Hlavní riziko |
|---|---|---|---|---|
| Přímá koupě | desítky procent ceny nemovitosti z vlastních zdrojů (u investiční hypotéky LTV nejvýše 70 %) | katastr, banka u úvěru | prodej trvá a nelze prodat jen část | cena nemovitosti, neobsazenost, koncentrace v jedné nemovitosti |
| Retailový nemovitostní fond | od zhruba 100 Kč měsíčně | ČNB, statut fondu | odkup nemusí být vždy zaručený, pozastavení až na 2 roky | pokles hodnoty nemovitostí, omezení odkupu |
| Fond kvalifikovaných investorů | často od 1 mil. Kč | ČNB | podle statutu | vysoký vstup, omezený okruh investorů |
| Crowdfundingová platforma s licencí | od 1 000 Kč (Roier) | ČNB podle nařízení 2020/1503 | podle podmínek projektu | nesplácení dlužníka, ztráta části nebo celé investice |
| Participace na úvěrech a P2P tržiště | od 100 Kč (Bondster) nebo 1 000 Kč (Rondainvest.cz) | záleží na modelu a smluvních podmínkách | sekundární trh bez záruky prodeje nebo úvěr do splatnosti | nesplácení, hodnota zástavy, regulační status modelu |
Hodnoty vstupu u fondů pocházejí z přehledu realitních fondů v indexu e15 (Q4 2025, aktualizováno 31. 8. 2026), u platforem z jejich webů. Vstupy se u jednotlivých fondů a projektů liší, takže jde o orientační rozpětí.
Investice do nemovitostí přes fondy: jak fungují a co omezuje odkup
Nemovitostní fondy vybírají peníze od mnoha investorů a nakupují z nich nemovitosti, jejichž správu a pronájem zajišťuje obhospodařovatel. Podle přehledu e15 Index se retailové fondy (devět sledovaných) staly k 4. čtvrtletí 2025 kapitálově největší skupinou s objemem 107,89 miliardy Kč. Fondy kvalifikovaných investorů (třináct sledovaných) měly 34,14 miliardy Kč.
Hlavní omezení fondu je odkup podílových listů. ČNB v odpovědi na žádost o informace uvádí, že odkup není vždy garantovaný, a obhospodařovatel může odkupy pozastavit i opakovaně. Podle § 134 zákona o investičních společnostech a investičních fondech je to možné jen tehdy, když je to nezbytné k ochraně práv podílníků nebo na nezbytnou dobu z provozních důvodů. Statut otevřeného podílového fondu investujícího do nemovitostí může stanovit jinou lhůtu, nejvýše 2 roky. Speciální fondy nemovitostí musí držet aspoň 10 % majetku v likvidních aktivech, ČNB ale upozorňuje, že nejde o hotovost.
Pro představu o výkonech uvádí e15 Index vážený výnos retailových fondů 5,55 % a fondů kvalifikovaných investorů 7,94 % za období od 4. čtvrtletí 2024 do 4. čtvrtletí 2025. Jde o minulá data a neříkají nic o budoucím vývoji. Výnosy jednotlivých fondů se přitom od průměru liší, například nejvyšší retailový fond z přehledu dosáhl 10,37 % a nejvyšší fond kvalifikovaných investorů 15,89 %.
Pokud vás zajímá, jak funguje nepřímé investování do nemovitostního portfolia mimo fondy, vysvětluje princip jedné ze služeb článek o službě Renta z nemovitostí, který se drží jen veřejných informací a žádné služby nehodnotí.
Crowdfunding nemovitosti: co znamená licence ČNB
Crowdfunding nemovitostí je investiční crowdfunding podle nařízení (EU) 2020/1503, které platí od 10. 11. 2021 a které v Česku spolu s dalšími předpisy upravuje licenční řízení u ČNB. Povinnost licence je podle e15 a ČNB účinná od 10. 11. 2023 po skončení přechodného období. Platforma bez licence mohla od tohoto data jen spravovat smlouvy k již ukončeným nabídkám, nové nabídky by byly neoprávněným výkonem činnosti.
Prvními platformami s licencí byly podle sdělení ČNB pro ČTK z 15. 11. 2023 Investown Technologies, Roier Invest a Fingood. Aktuální seznam držitelů najdete v registru ČNB (JERRS) na cnb.cz. Licence je důležitá hlavně kvůli tomu, že platforma musí plnit pravidla podobná investičním zprostředkovatelům a že nemůže poskytovat úvěry na vlastní účet a riziko.
| Pravidlo | Co stanoví | Jak často |
|---|---|---|
| Vstupní test znalostí | platforma ověří zkušenosti, znalosti a chápání rizik | opakuje se každé 2 roky |
| Simulace schopnosti nést ztrátu | odhad ztráty, kterou lze unést, stanovený na 10 % čistého jmění | opakuje se každý rok |
| Prahová částka | nad vyšší z hodnot 1 000 EUR nebo 5 % čistého jmění přijde varování a výslovný souhlas | u každé nabídky |
| Lhůta na rozmyšlenou | investor může nabídku odvolat bez udání důvodu a bez sankce | 4 kalendářní dny od nabídky |
| Varování o riziku | upozornění na riziko ztráty celé investované částky | při nedostatečných znalostech |
Tyto mechanismy chrání před impulzivním rozhodnutím, ale nezaručují návratnost. Příklad: investor s čistým jměním 1 000 000 Kč má práh 50 000 Kč (5 % jmění) a simulace schopnosti nést ztrátu vychází na 100 000 Kč (10 % jmění). Nad prahem 50 000 Kč v jedné nabídce musí platforma zobrazit varování a vyžádat výslovný souhlas. Příklad ukazuje jen způsob výpočtu, ne částku, kterou investovat.
(Grafika: Generated)
Participace na úvěrech a P2P půjčky: jiný režim než crowdfunding
Participace na úvěrech a P2P půjčky nejsou automaticky crowdfunding podle nařízení. ČNB ve stanovisku RS2024-03 uvádí, že nařízení se použije, pokud platforma zprostředkuje úvěrový vztah mezi investorem a podnikatelem a sama neposkytuje úvěry na vlastní účet a riziko. Model, kdy platforma půjčí z vlastních peněz a poté přenáší riziko na investory, do nařízení nespadá.
| Režim | Kdy se použije |
|---|---|
| Crowdfunding (nařízení 2020/1503) | platforma zprostředkuje úvěr mezi investorem a podnikatelem a neposkytuje úvěry na vlastní účet a riziko |
| Investiční služby (zákon o podnikání na kapitálovém trhu) | participace přenáší úvěrové riziko bez převodu podkladové pohledávky, případně platforma obchoduje na vlastní účet nebo provozuje sekundární obchodování jako mnohostranný systém |
| Fond (zákon o investičních společnostech a investičních fondech) | platforma shromažďuje peníze od veřejnosti ke společnému investování a výnos závisí na hodnotě aktiv |
| Přijímání vkladů (zákon o bankách) | investoři mají právo na vrácení peněz bez ohledu na ztrátovost investice |
ČNB k tomu dodává, že závěr vždy závisí na smluvních podmínkách a skutečném fungování modelu.
Platformu Rondainvest.cz provozuje podle odpovědi ČNB z 8. 9. 2026 společnost Ronda Invest a.s. (IČO 063 70 772). ČNB uvádí, že společnost není zapsána v seznamech regulovaných a registrovaných subjektů finančního trhu a nikdy nebyla držitelem povolení ČNB. Zároveň sdělila, že posouzení regulace modelu participací závisí na smluvních podmínkách. Web Rondainvest.cz sám uvádí, že nejde o typický crowdfunding a že financuje úvěry zajištěné nemovitostmi z vlastních zdrojů a nabízí na nich participace. Podrobnější popis najdete v textu o Rondainvestu a Roieru.
Investování do úvěrů a P2P půjčky: srovnání platforem
Tři platformy, Roier, Rondainvest.cz a BONDSTER, které se v hledání spojují s investicemi do úvěrů zajištěných nemovitostmi, mají podle svých webů odlišný model, vstup a podmínky. Tabulka uvádí údaje z oficiálních webů k 1. 11. 2026 a roční výnosy jsou vždy tvrzením provozovatele, ne očekáváním.
| Parametr | Rondainvest.cz | Roier.cz | BONDSTER.com |
|---|---|---|---|
| Provozovatel | Ronda Invest a.s. | ROIER Invest s.r.o., IČO 17780977 | BONDSTER Marketplace s.r.o., IČO 03114147 |
| Model podle webu | participace na úvěrech zajištěných nemovitostí, úvěry z vlastních zdrojů | úvěrové a ekvitní projekty v nemovitostech | P2B tržiště, zprostředkování mezi investory a poskytovateli úvěrů |
| Licence ČNB podle webu | neuvádí (podle odpovědi ČNB z 8. 9. 2026 žádné povolení nemá) | uvádí licenci pro úvěrový i ekvitní crowdfunding | uvádí, že je držitelem licence ČNB, rozsah nespecifikuje |
| Minimální vstup | 1 000 Kč | 1 000 Kč | 100 Kč nebo 5 EUR |
| Výnos uváděný webem (p. a.) | až 8 %, u aktuálních projektů 6,75 až 7,28 % | průměr 9 % (tvrzení webu), u projektů od 7 do 12,5 % | až 12 %, průměr 9,7 % (tvrzení webu) |
| Doba investice | obvykle 1 až 3 roky, u aktuálních projektů 11 a 17 měsíců | u příkladů 24 měsíců a 3 roky | podle konkrétní nabídky |
| Zajištění podle webu | zástava nemovitosti, LTV do 70 % | web uvádí rating projektů (A, B), podrobnosti v dokumentech | zpětný odkup, zástava nemovitostí, někteří poskytovatelé bez zajištění |
| Poplatky investora podle webu | žádné vstupní ani pravidelné (tvrzení webu) | na úvodní stránce neuvedeny, viz dokumenty | výběr bez poplatku Bondsteru, prodej na sekundárním trhu 0,5 % z hodnoty úvěru |
| Sekundární trh | web ho neuvádí | web ho na úvodní stránce neuvádí | ano, prodej není zaručený |
Údaje o rozsahu aktivit pocházejí z webů platforem. Rondainvest.cz uvádí financované projekty přes 4 miliardy Kč a vyplacené výnosy přes 370 milionů Kč, Roier uvádí 300 projektů a 120 milionů Kč vyplacených investorům a Bondster 25 257 investorů a 7,2 miliardy Kč financovaných úvěrů. Jde o vlastní statistiky, které nebyly nezávisle ověřeny.
Investice do nemovitostí od 1000 Kč: co v ceně vstupu není
Vstup od 1 000 Kč neznamená, že stačí jedna investice. Bondster ve svých vysvětleních doporučuje rozložit peníze mezi nejméně 100 úvěrů od sedmi poskytovatelů, a při minimu 100 Kč na úvěr to vychází na 10 000 Kč. Podle stejného vysvětlení má každý úvěr jiné zajištění a ne u všech je zpětný odkup.
Bondster u úvěrů se zpětným odkupem popisuje, že poskytovatel musí pohledávku odkoupit a vyplatit jistinu a úrok, pokud je úvěr více než 60 dnů po splatnosti. U zajištěných úvěrů se podle webu při nesplácení úvěr refinancuje nebo se zpeněží zástava. Sekundární trh Bondsteru drží nabídku 90 dnů a prodej není garantován. Úvěr nesmí být po splatnosti déle než 60 dnů, aby ho bylo možné nabídnout.
Při výběru z nabídky se vyplatí sledovat tři čísla: výši zajištění vůči hodnotě nemovitosti (LTV), dobu do splatnosti a to, kdo nese ztrátu při nesplácení. Podrobnosti o fungování jednoho tržiště, včetně toho, jak funguje sekundární trh, vysvětluje text o platformě Bondster, který se opírá o oficiální vysvětlení provozovatele.
Bondster dále uvádí, že peníze investorů vede na oddělených účtech u Komerční banky odděleně od provozních účtů. Pojištění vkladů web ve vysvětlení nezmiňuje. Pojištění vkladů se podle zákona vztahuje na vklady u bank, ne na investice do úvěrů, takže ztráta z nesplaceného úvěru kryta není.
(Grafika: Generated)
Hlavní rizika investic do nemovitostí a úvěrů
Hlavní rizika jsou nesplácení dlužníkem, nízká likvidita, hodnota zástavy a regulační status modelu. Každé z nich působí jinak a u různých cest se mění jejich váha.
- Nesplácení: dlužník, typicky developer, může zpozdit splátku nebo ji nesplatit. Platforma u zajištěných úvěrů prodává zástavu, což trvá a může skončit nižším výtěžkem.
- Likvidita: u úvěrů držíte investici do splatnosti. U fondů může obhospodařovatel odkupy pozastavit až na 2 roky, pokud to statut dovoluje.
- Zástava: poměr úvěru k hodnotě nemovitosti (LTV) ukazuje, kolik z hodnoty zástavy se musí ztratit, než ztrátu pocítí investor. Rondainvest.cz uvádí LTV do 70 %, v dokumentaci jednotlivých projektů to ověřte.
- Regulace: u modelů mimo nařízení o crowdfundingu se nepoužijí povinné testy znalostí, simulace ztráty ani čtyřdenní lhůta na rozmyšlenou.
- Koncentrace: jedna nemovitost nebo jeden projekt představuje jediný zdroj výnosu. Více projektů riziko rozkládá, ale neruší.
Nemovitosti jako dlouhodobý majetek se navíc liší od jiných investic tím, že není zaručen zisk ani návratnost. Pro srovnání s likvidní investicí do širokého trhu slouží text o fondech ETF pro začátečníky, kde je obchodování možné každý den, na rozdíl od projektů s pevnou dobou splatnosti.
Jak zkontrolovat poskytovatele před investicí
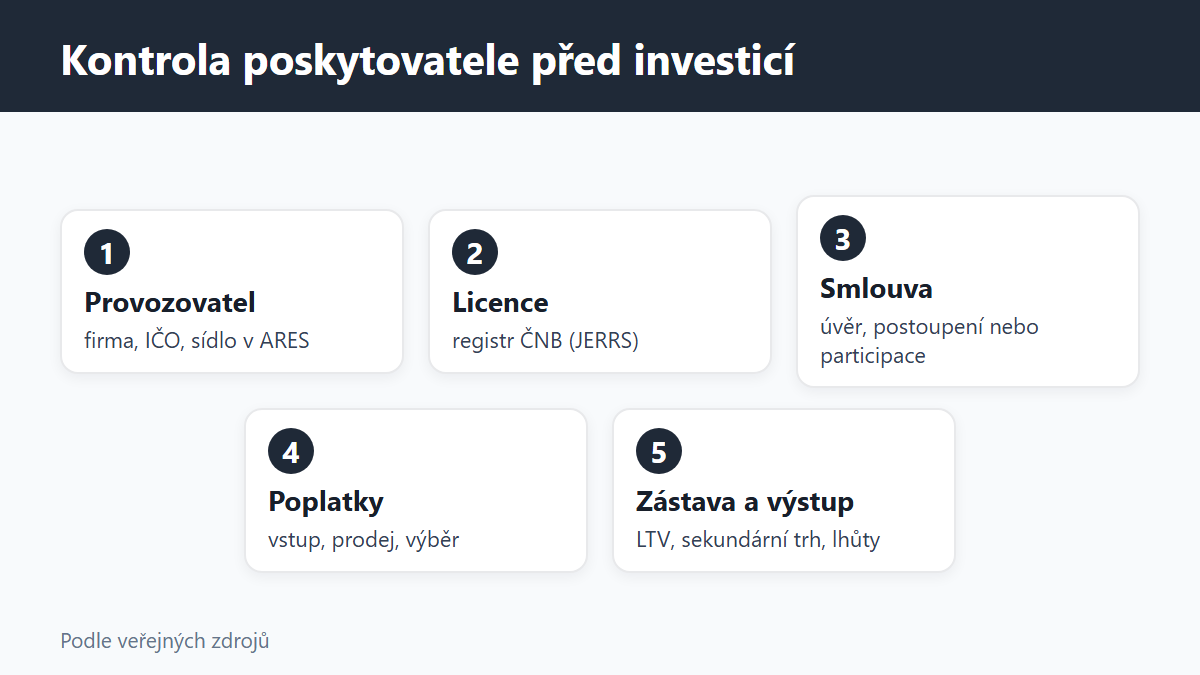
Před první investicí lze ověřit základní údaje z veřejných zdrojů za pár desítek minut. Tabulka shrnuje kroky a kde je hledat.
| Krok | Co zjistit | Kde hledat |
|---|---|---|
| 1. Provozovatel | firma, IČO, sídlo, vlastníci | ARES, web provozovatele |
| 2. Licence nebo registrace | zda je platforma v seznamech ČNB a na co | registr ČNB (JERRS) na cnb.cz |
| 3. Právní podoba | zda jde o úvěr, postoupení pohledávky nebo participaci a kdo nese riziko | smluvní podmínky, informační list |
| 4. Poplatky | vstupní, výstupní, za prodej, za výběr | ceník nebo sekce Poplatky |
| 5. Zajištění | typ zástavy, pořadí, LTV, způsob ocenění | dokumentace projektu |
| 6. Východ z investice | sekundární trh, předčasné ukončení, lhůty | podmínky a časté otázky |
| 7. Oddělení peněz | kde jsou peníze investorů a co se stane při úpadku | časté otázky, smlouva |
Investice do nemovitostí a dlouhodobé spoření
Nemovitostní investice jsou jen jednou z možností dlouhodobého ukládání peněz a obvykle se s jinými cestami kombinují. Jako příklad jiné cesty slouží doplňkové penzijní spoření, které má jiná pravidla, poplatky i státní příspěvek. Rozdíl je v tom, že u penzijního spoření dohlíží na účastnické fondy ČNB a podmínky jsou dané zákonem, zatímco u nemovitostí se podmínky liší u každého projektu.
Při přímé koupi investor řeší i pronájem a nabízí se otázka, zda se spolehnout na nájemce, nebo na smluvní záruku příjmu. Tuto stránku věci popisuje text o garantovaném nájmu a jeho podmínkách.
Časté otázky
Jak investovat do nemovitostí, když nemám miliony?
Nepřímé cesty mají nižší vstup. Retailové fondy podle e15 začínají zhruba na 100 Kč měsíčně, Bondster uvádí 100 Kč, Roier a Rondainvest.cz 1 000 Kč. Fondy kvalifikovaných investorů se obvykle začínají od 1 milionu Kč.
Jsou nemovitostní fondy bezpečné?
Žádná z cest není bez rizika. Fond může pozastavit odkupy a hodnota podílu kolísá s hodnotou nemovitostí. ČNB sama uvádí, že odkup není vždy garantovaný.
Jak poznám licencovaný crowdfunding?
Licenci ČNB podle nařízení 2020/1503 ověříte v registru JERRS na cnb.cz. Licencovaná platforma musí provést test znalostí, simulaci ztráty a nabídnout čtyřdenní lhůtu na rozmyšlenou.
Co jsou participace na úvěrech?
Je to model, kdy investor získá podíl na úvěru, který poskytla jiná osoba. ČNB říká, že regulační posouzení závisí na smlouvě a skutečném fungování. Podrobnosti najdete ve stanovisku RS2024-03.
Jak funguje investování do úvěrů na P2P platformě?
Investor financuje část úvěru a dostává splátky jistiny a úroku. Na Bondsteru lze podíl před splatností nabídnout k prodeji na sekundárním trhu za poplatek 0,5 % z hodnoty úvěru, prodej ale není zaručen.
Kolik se platí poplatků?
Závisí na platformě. Rondainvest.cz uvádí, že investor neplatí vstupní ani pravidelné poplatky. Bondster nevybírá za výběr peněz, ale účtuje 0,5 % z prodaného úvěru. U Roieru ceník na úvodní stránce není a je nutné ho najít v dokumentech.
Mohu přijít o celou investici?
Ano, nařízení o crowdfundingu přímo vyžaduje varování před rizikem ztráty celé investované částky. Zajištění zástavou riziko snižuje, ale neruší.
Kam napsat zkušenost s některou z platforem?
Pod článkem jsou komentáře. Napište, jaký model jste zvolili, jak probíhá výplata a jak komunikuje provozovatel, pomůže to dalším čtenářům.
Shrnutí
K 1. 11. 2026 mají malí investoři do nemovitostí čtyři hlavní cesty s odlišnou regulací, vstupem a likviditou. Při jejich porovnání je třeba zvážit, kdo nese riziko nesplácení, zda existuje zástava a jaký je její poměr k úvěru, jak se dá z investice vystoupit, jaký režim dohledu platí a jaké poplatky provozovatel uvádí. Tyto údaje lze ověřit v registru ČNB, ve smluvních podmínkách a v dokumentech projektu. Zkušenosti čtenářů sdílejte v komentářích.
Zdroje
- Nařízení Evropského parlamentu a Rady (EU) 2020/1503 o evropských poskytovatelích služeb skupinového financování, články 21 a 22, ověřeno 1. 11. 2026
- Česká národní banka, Povolovací a schvalovací řízení poskytovatelů služeb skupinového financování, cnb.cz, ověřeno 1. 11. 2026
- Česká národní banka, stanovisko RS2024-03 Povaha participačních smluv z hlediska regulace finančního trhu, ověřeno 1. 11. 2026
- Česká národní banka, informace poskytnuté na žádost ze dne 8. 9. 2026 týkající se regulace subjektu nabízejícího participace na úvěrech, ověřeno 1. 11. 2026
- Česká národní banka, informace poskytnuté podle zákona č. 106/1999 Sb. k odkupu podílových listů nemovitostního fondu (§ 134 zákona č. 240/2013 Sb.), ověřeno 1. 11. 2026
- Česká národní banka, tisková informace ke zpřísnění limitů u hypoték na investiční nemovitosti z 27. 11. 2025, účinnost od 1. 4. 2026
- e15 Index realitních fondů, přehled na banky.cz, aktualizováno 31. 8. 2026
- Sdělení ČNB pro ČTK z 15. 11. 2023 o licencích pro Investown, Roier a Fingood, zpráva na fxstreet.cz
- Ronda Invest a.s., web rondainvest.cz, ověřeno 1. 11. 2026
- ROIER Invest s.r.o., web roier.cz, ověřeno 1. 11. 2026
- BONDSTER Marketplace s.r.o., web bondster.com a časté otázky (sekundární trh, tržiště, vklady a výběry), ověřeno 1. 11. 2026
Upozornění: Článek má pouze informativní charakter a nejde o investiční, finanční, pojistné ani právní poradenství. Údaje o podmínkách, poplatcích a výnosech jsou tvrzením provozovatelů k 1. 11. 2026 a mohou se změnit, před investicí si je ověřte přímo u poskytovatele a v registru ČNB. U investic do nemovitostí a úvěrů hrozí ztráta části nebo celé investice. Článek obsahuje partnerský (affiliate) odkaz, za založení účtu přes něj může web získat provizi.
Komentáře
Přidat komentář