Doplňkové penzijní spoření: státní příspěvek, odpočet, poplatky
Adrian Bane - 30. 10. 2026
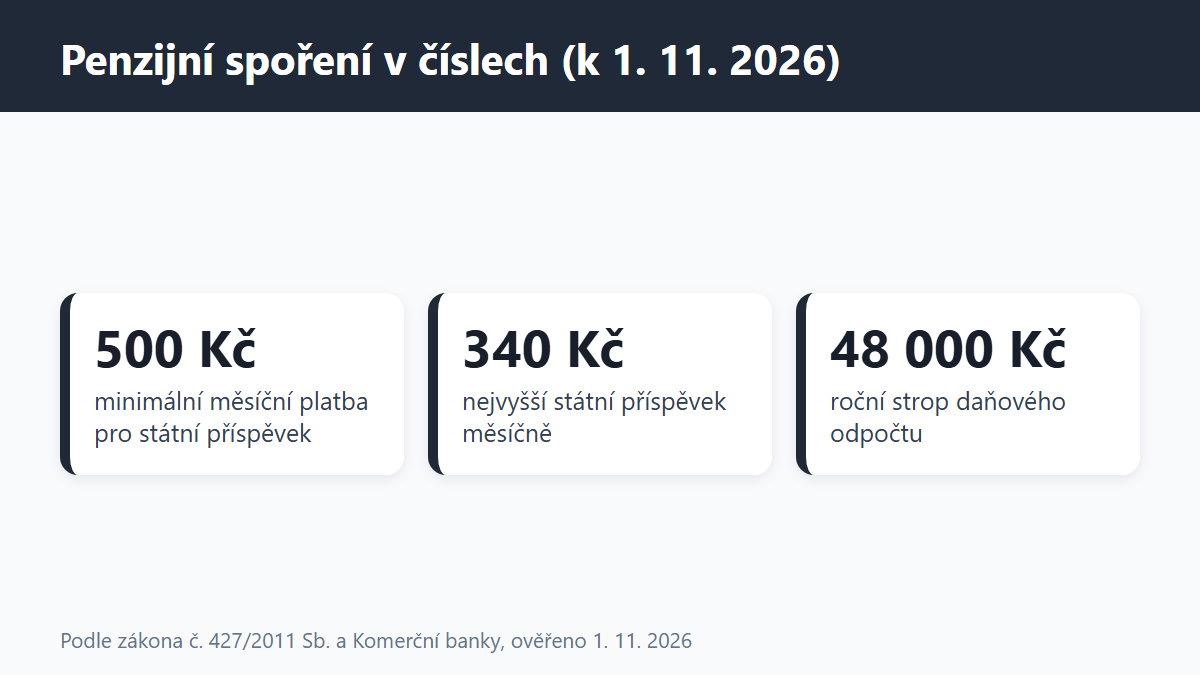
Doplňkové penzijní spoření je dobrovolné spoření na stáří, do kterého stát podle zákona č. 427/2011 Sb. přidává příspěvek od měsíční platby 500 Kč. Příspěvek činí 100 Kč při platbě 500 Kč a roste o 20 % z každé další koruny až do 340 Kč při platbě 1 700 Kč a více. Tento přehled k 1. 11. 2026 řadí vedle sebe tabulku příspěvků, výpočet daňového odpočtu, zákonné stropy poplatků a podmínky výběru. Jako příklad poskytovatele uvádí CONSEQ ZaVodou, online službu penzijní společnosti Conseq. Pokud penzijní spoření využíváte, podělte se o svou zkušenost v komentářích pod článkem.
(Grafika: Generated)
Ve zkratce
- Státní příspěvek: od platby 500 Kč měsíčně, 20 % z částky, nejvýše 340 Kč měsíčně (4 080 Kč ročně) při platbě 1 700 Kč a více.
- Daňový odpočet: odečítá se jen část vlastních plateb nad 1 700 Kč měsíčně (20 400 Kč ročně), společný strop pro všechny produkty spoření na stáří je 48 000 Kč ročně.
- Výběr: starobní penze nebo jednorázové vyrovnání od 60 let věku a po nejméně 120 měsících spoření.
- Poplatky: zákonný strop úplaty za obhospodařování je 0,4 % ročně u povinného konzervativního fondu a 1 % ročně u ostatních fondů, výkonnostní úplata nejvýše 10 % a 15 %.
- Stav reformy: novela označovaná jako Lepší penzijko je k 1. 11. 2026 teprve ve schvalování, navrhovaná účinnost je 1. 1. 2027.
Penzijní spoření: státní příspěvek v roce 2026 podle výše platby
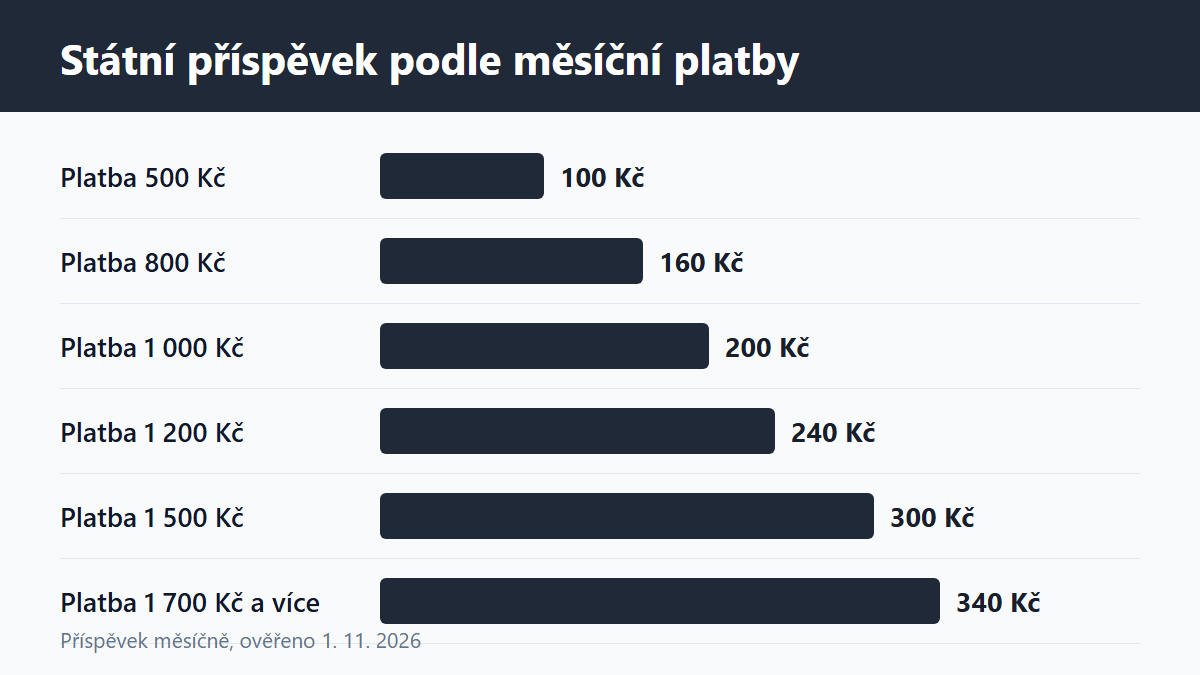
Státní příspěvek se počítá z vaší měsíční platby a zákon ho v § 14 stanovuje takto: při platbě 500 až 1 699 Kč stát přidá 20 % platby, při platbě 1 700 Kč a více přidá pevných 340 Kč. Pod 500 Kč měsíčně příspěvek nevzniká vůbec. Příspěvek zaměstnavatele se do základu pro státní příspěvek nezapočítává, zákon to výslovně uvádí v § 10 odst. 2.
Tabulka ukazuje, kolik stát přidá při vybraných měsíčních platbách. Hodnoty jsou přepočtem zákonného vzorce, takže je můžete použít pro jakoukoli penzijní společnost.
| Vaše platba měsíčně (Kč) | Státní příspěvek měsíčně (Kč) | Státní příspěvek ročně (Kč) | Vaše platby ročně (Kč) |
|---|---|---|---|
| do 499 | 0 | 0 | do 5 988 |
| 500 | 100 | 1 200 | 6 000 |
| 800 | 160 | 1 920 | 9 600 |
| 1 000 | 200 | 2 400 | 12 000 |
| 1 200 | 240 | 2 880 | 14 400 |
| 1 500 | 300 | 3 600 | 18 000 |
| 1 700 a více | 340 | 4 080 | od 20 400 |
Podle Ministerstva financí bylo k 30. 6. 2026 v penzijním připojištění a doplňkovém penzijním spoření dohromady 3 898 921 účastníků, z toho 2 284 637 v doplňkovém penzijním spoření. Průměrný měsíční státní příspěvek za druhé čtvrtletí 2026 činil 139 Kč a průměrná měsíční platba účastníka 967 Kč. Obě hodnoty tedy leží pod stropem 340 Kč.
Starobní důchodci státní příspěvek nemají, uvádí Komerční banka. Pro ně zůstává z podpory jen daňový odpočet, který lze podle téže banky počítat od první koruny.
Odpočet penzijního spoření: kolik se dá odečíst a jaká je úspora
Odpočet snižuje základ daně z příjmů a odečítá se jen ta část vašich plateb, která přesahuje hranici pro maximální státní příspěvek. Hranice je 1 700 Kč měsíčně, tedy 20 400 Kč ročně. Roční strop odpočtu je 48 000 Kč a platí společně pro penzijní připojištění, doplňkové penzijní spoření, životní pojištění, dlouhodobý investiční produkt a pojištění dlouhodobé péče. Zdroj: Komerční banka a Money.cz, ověřeno 1. 11. 2026.
Příklad výpočtu: platíte 3 500 Kč měsíčně, tedy 42 000 Kč ročně. Odpočet činí 42 000 − 20 400 = 21 600 Kč. Při základní sazbě 15 % to dává snížení daně o 3 240 Kč, při sazbě 23 % o 4 968 Kč. Státní příspěvek 4 080 Kč se k tomu přidává zvlášť.
| Platba měsíčně (Kč) | Platby ročně (Kč) | Odpočet ročně (Kč) | Úspora při 15 % (Kč) | Úspora při 23 % (Kč) |
|---|---|---|---|---|
| 1 700 | 20 400 | 0 | 0 | 0 |
| 2 500 | 30 000 | 9 600 | 1 440 | 2 208 |
| 3 500 | 42 000 | 21 600 | 3 240 | 4 968 |
| 5 700 | 68 400 | 48 000 | 7 200 | 11 040 |
Platba 5 700 Kč měsíčně je podle Komerční banky nejnižší částka, při které dosáhnete ročního stropu odpočtu 48 000 Kč. Vyšší platby už odpočet nezvýší. Hodnoty v tabulce jsou výpočty z uvedených pravidel, na skutečnou daň má vliv i vaše celková daňová situace.
Odpočet se týká produktů spoření na stáří. Jak funguje čistě riziková smlouva bez spořicí složky, vysvětluje článek o rizikovém životním pojištění, do uvedeného společného limitu se ale počítají jen produkty uvedené výše. Příspěvky zaměstnavatele mají podle serveru e15 samostatné osvobození do 50 000 Kč ročně a do odpočtu základu daně se nezapočítávají.
(Grafika: Generated)
Kdy lze vybrat penzijní spoření
Penzi nebo jednorázové vyrovnání lze čerpat od 60 let věku po nejméně 120 měsících spoření, tedy po deseti letech. Stanoví to § 20 a § 24 zákona o doplňkovém penzijním spoření. Pro muže i ženy platí stejné věkové podmínky, zákon to uvádí v § 20 odst. 5.
Podle § 22 odst. 4 a § 23 odst. 6 může výplata začít nejdříve 5 let před věkem potřebným pro státní starobní důchod. Každá měsíční splátka musí v takovém případě dosahovat alespoň 30 % průměrné mzdy. Předčasné ukončení smlouvy má jiné důsledky než řádný výběr, jak ukazuje tabulka.
| Způsob | Podmínky podle zákona | Co se děje se státním příspěvkem |
|---|---|---|
| Starobní penze na určenou dobu nebo doživotní | Věk 60 let a alespoň 120 měsíců spoření (§ 20 odst. 1) | Zůstává součástí vyplácených prostředků |
| Jednorázové vyrovnání | Stejné podmínky jako u penze (§ 24 odst. 1) | Zůstává součástí vyplácených prostředků |
| Invalidní penze na určenou dobu | Invalidní důchod třetího stupně a alespoň 36 měsíců spoření, smlouva může prodloužit nejvýše na 60 měsíců (§ 20 odst. 2) | Zůstává součástí vyplácených prostředků |
| Odbytné při ukončení smlouvy | Alespoň 24 měsíců spoření a žádný převod (§ 25 odst. 1) | Z částky se odečte státní příspěvek (§ 25 odst. 3) |
| Částečné odbytné | Do jedné třetiny prostředků bez příspěvků zaměstnavatele a státu, věk 18 let a 120 měsíců spoření, bez převodu v předchozích 24 měsících (§ 25 odst. 5) | Státní příspěvek se nevyplácí |
Zdroj: znění zákona č. 427/2011 Sb. na zakonyprolidi.cz, ověřeno 1. 11. 2026. Daňové důsledky předčasného výběru, například vrácení dříve uplatněných odpočtů, upravuje zákon o daních z příjmů a jejich výši vám sdělí penzijní společnost.
Penzijní spoření: srovnání poplatků a fondů
Poplatky u penzijního spoření nejsou volné, zákon je omezuje stropy a povoluje jen vyjmenované položky. Žádná společnost proto nesmí účtovat víc než strop, ale uvnitř stropu se sazby liší podle fondu a podle konkrétní společnosti.
| Položka | Zákonný strop | Paragraf |
|---|---|---|
| Úplata za obhospodařování povinného konzervativního fondu | 0,4 % ročně z průměrné hodnoty majetku | § 60 odst. 3 |
| Úplata za obhospodařování ostatních fondů | 1 % ročně z průměrné hodnoty majetku | § 60 odst. 3 |
| Výkonnostní úplata u konzervativního fondu | 10 % nárůstu hodnoty nad dosavadní maximum | § 60 odst. 4 a 5 |
| Výkonnostní úplata u ostatních fondů | 15 % nárůstu hodnoty nad dosavadní maximum | § 60 odst. 4 a 5 |
| Změna investiční strategie | nejvýše 500 Kč | § 61 odst. 2 |
| Převod k jiné společnosti | nejvýše 800 Kč, po více než 60 měsících spoření u téže společnosti se neúčtuje | § 61 odst. 3 a § 62 odst. 3 |
Úplata za obhospodařování se nestrhává z vaší platby. Odráží se v ceně penzijní jednotky, takže ji na výpisu jako samostatnou částku nenajdete. Výkonnostní úplata se neúčtuje, pokud hodnota jednotky nepřekročí svůj dřívější vrchol.
Příklad: fond s úplatou 1 % ročně a majetkem 100 000 Kč odvede za rok na obhospodařování přibližně 1 000 Kč, při 0,4 % přibližně 400 Kč. Rozdíl 600 Kč ročně se u jiné výše majetku úměrně mění.
Konkrétní sazby se u společností liší. Conseq penzijní společnost uvádí v sazebníku z roku 2022 úplatu 0,4 % ročně pro povinný konzervativní fond a 1 % ročně pro účastnické fondy, výkonnostní úplatu 10 až 15 %. Přesné sazby platné dnes najdete v aktuálním sazebníku a ve sděleních klíčových informací jednotlivých fondů. Údaje srovnávačů často neodpovídají aktuálnímu sazebníku, proto sazby ověřujte přímo u poskytovatele.
Zákon předpokládá povinný konzervativní fond. U ZaVodou jsou na webu uvedeny strategie Dynamická, Vyvážená a Konzervativní a také realitní účastnický fond. Jak taková volba funguje v praxi, popisuje článek o tom, jak ZaVodou funguje. Poskytovatel na webu uvádí průměrné výnosy minulých let, ty ale nejsou zárukou budoucího výsledku a u dynamických strategií může hodnota klesnout.
Penzijní spoření pro děti
Smlouvu lze sjednat i pro nezletilého a jeho rodič nebo jiná osoba může platit příspěvky. Zákon v § 5 odst. 8 uvádí, že uzavření nebo změna smlouvy nezletilého nevyžaduje schválení soudu. Státní příspěvek se počítá stejně jako u dospělého, platí tedy minimum 500 Kč měsíčně a strop 340 Kč.
Částečné odbytné je podle § 25 odst. 5 vázáno na věk 18 let. Penze i jednorázové vyrovnání se vyplácejí od 60 let věku a po 120 měsících spoření stejně jako u každého jiného účastníka, dítě tedy k penzi žádný dřívější přístup nemá.
Každé dítě má vlastní smlouvu a pro každou platí vlastní minimum 500 Kč měsíčně. Při dvou dětech a platbě 500 Kč za každé tedy stát přidá celkem 200 Kč měsíčně. Návrh novely Lepší penzijko počítá u dětí do 18 let s minimální platbou 100 Kč, zatím jde ale jen o návrh.
(Grafika: Generated)
Co se mění s novelou Lepší penzijko
Vláda schválila 24. 8. 2026 novelu zákona o doplňkovém penzijním spoření a nyní ji projednává Poslanecká sněmovna a poté Senát. Navrhovaná účinnost většiny změn je 1. 1. 2027, platit začnou jen po schválení v celém legislativním procesu a podpisu prezidenta. Zdroj: Ministerstvo financí, finance.cz a dauc.cz, ověřeno 1. 11. 2026.
| Oblast | Platí k 1. 11. 2026 | Návrh novely |
|---|---|---|
| Státní příspěvek do 30 let | 20 % platby | 40 % platby |
| Minimální platba dítěte do 18 let | 500 Kč měsíčně | 100 Kč měsíčně |
| Poplatek ze zhodnocení | 10 až 15 % podle fondu | zrušit, výjimku mají alternativní fondy |
| Úplata za správu | 0,4 % nebo 1 % ročně | nejvýše 0,5 % ročně, výjimku mají alternativní fondy |
| Předčasný výběr | částečné odbytné podle § 25 odst. 5 | jednorázově až třetina vkladů a zhodnocení do 36 let po alespoň 10 letech spoření |
| Transformované fondy | existují | mají skončit v roce 2036 |
Vláda uvádí, že průměrný klient by podle jejího odhadu naspořil nejméně o milion korun víc než dnes. Jde o odhad ministerstva, ekonom Petr Bartoň ho kritizuje a návrh dosud nebyl schválen. Povinnou nabídku penzijního spoření novým zaměstnancům novela nezahrnuje. Konečné znění se při projednávání může změnit.
Postup sjednání a na co se zeptat
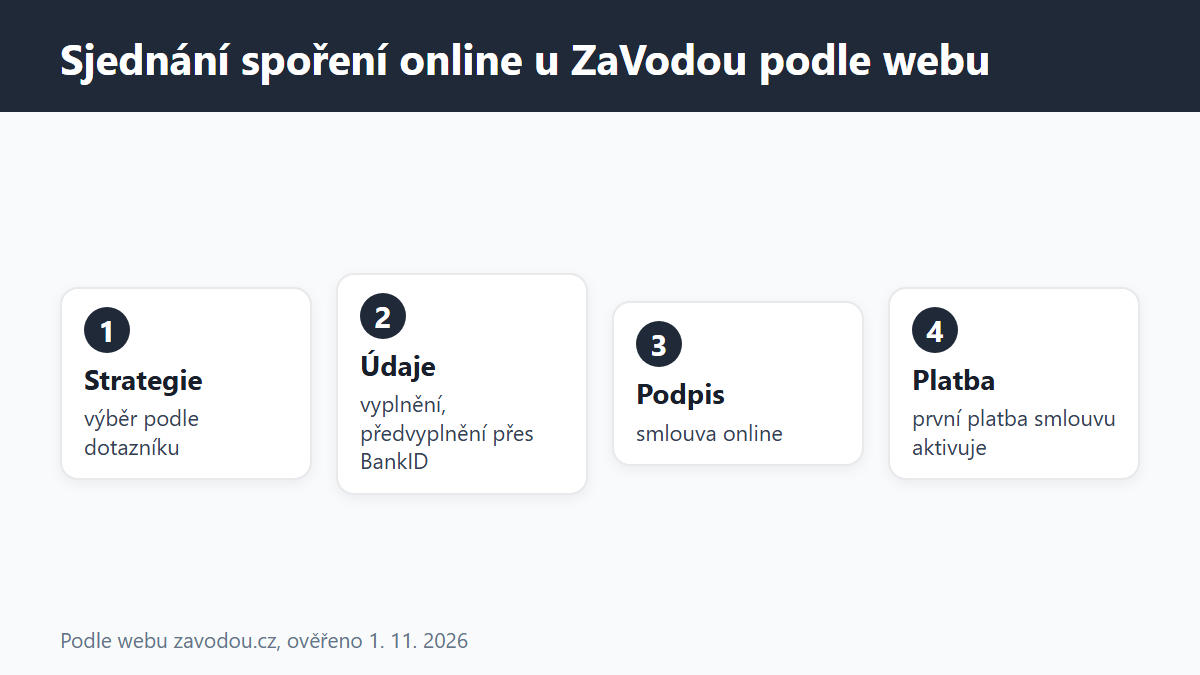
Smlouvu lze uzavřít online. U ZaVodou jsou podle webu čtyři kroky: výběr strategie podle dotazníku, vyplnění údajů s předvyplněním přes BankID, podpis smlouvy online a první platba, kterou se smlouva aktivuje. Zdroj: ZaVodou, web poskytovatele, ověřeno 1. 11. 2026.
| Otázka pro společnost | Proč na ní záleží |
|---|---|
| Jaké jsou aktuální úplaty za obhospodařování a výkonnostní úplaty ve vybraném fondu? | Strop určuje zákon, skutečná sazba je v sazebníku |
| Kolik stojí změna strategie a převod? | Zákonné stropy jsou 500 Kč a 800 Kč |
| Je u smlouvy volitelná garance a kolik stojí? | Poskytovatel může garanci zpoplatnit zvlášť |
| Jak se zpracovává příspěvek zaměstnavatele? | Neovlivňuje státní příspěvek, ale má vlastní osvobození |
| Jaké jsou podmínky předčasného ukončení? | Odbytné se krátí o státní příspěvky |
Další způsoby spoření mají jiná pravidla. Přehled, jak se nakupují fondy burzovně obchodované, uvádí článek ETF pro začátečníky. Přímá investice do nemovitosti má jiné riziko a jiné náklady než penzijní fond. Mimo penzijní spoření nelze získat státní příspěvek. Pro srovnání platforem existují samostatné články o službě Revolut a o Patria Finance.
Časté otázky
Jaký je státní příspěvek na penzijní spoření v roce 2026?
Stát přidává 20 % měsíční platby od 500 Kč, tedy 100 Kč při platbě 500 Kč. Maximum je 340 Kč měsíčně při platbě 1 700 Kč a více.
Kolik musím platit, abych získal maximální státní příspěvek?
Stačí 1 700 Kč měsíčně, tedy 20 400 Kč ročně. Vyšší platba státní příspěvek už nezvýší.
Kolik si mohu odečíst na dani?
Odečítají se vlastní platby nad 20 400 Kč ročně, nejvýše 48 000 Kč ročně za všechny produkty spoření na stáří dohromady. Při sazbě 15 % z toho vychází úspora nejvýše 7 200 Kč.
Kdy lze vybrat penzijní spoření?
Penzi nebo jednorázové vyrovnání lze čerpat od 60 let a po 120 měsících spoření. Dříve je možné ukončit smlouvu odbytným, ze kterého se odečtou státní příspěvky.
Jaké jsou poplatky za penzijní spoření?
Úplata za obhospodařování je zákonně omezena na 0,4 % ročně u povinného konzervativního fondu a 1 % ročně u ostatních fondů. Výkonnostní úplata může činit nejvýše 10 % a 15 %.
Lze sjednat penzijní spoření pro děti?
Ano, smlouvu lze sjednat pro nezletilého a schválení soudu nevyžaduje. Platí stejné minimum 500 Kč měsíčně, návrh novely počítá s minimem 100 Kč.
Platí už Lepší penzijko?
Ne, k 1. 11. 2026 jde o vládní návrh určený k projednání ve Sněmovně a Senátu. Navrhovaná účinnost je 1. 1. 2027.
Mohu se podělit o zkušenost se svou penzijní společností?
Ano, své zkušenosti s poplatky nebo komunikací můžete napsat do komentářů pod článkem.
Shrnutí
Při zvažování penzijního spoření je užitečné oddělit tři věci. Státní příspěvek roste do platby 1 700 Kč měsíčně, daňový odpočet začíná teprve nad touto hranicí a poplatky určuje sazebník společnosti v mezích zákona. K tomu přistupuje vázanost prostředků do 60 let a nejistota kolem připravované novely. Rozhodnutí, zda a jak spořit, zůstává na vaší situaci a na informacích od poskytovatele.
Zdroje
Zákon č. 427/2011 Sb., o doplňkovém penzijním spoření, znění na zakonyprolidi.cz (§ 5, 10, 14, 20, 22 až 25, 60 až 62), ověřeno 1. 11. 2026. Komerční banka, tisková zpráva Nezapomeňte si odečíst až 48 tisíc z daňového základu, 17. 2. 2026, a stránka Od jaké částky lze uplatnit daňovou úlevu na penzijní spoření. Money.cz, Daňově podporované produkty spoření na stáří v roce 2026. E15, kalkulačka daňového odpočtu 2026. Ministerstvo financí ČR, Základní ukazatele vývoje penzijního připojištění a doplňkového penzijního spoření k 30. 6. 2026, a prezentace Lepší penzijko z 3. 6. 2026. Finance.cz, článek z 25. 8. 2026, a dauc.cz, Vláda schválila Lepší penzijko. Web zavodou.cz a sazebník Conseq penzijní společnosti SDPS-C2201 (2022). Poplatky a sazby vždy ověřte v aktuálním sazebníku poskytovatele.
Upozornění: Článek má informativní charakter a nejde o investiční, finanční, pojistné, daňové ani právní poradenství. Údaje o sazbách, poplatcích a legislativě se mění, ověřte je u poskytovatele a v aktuálním znění zákonů. U penzijního spoření a investic hrozí ztráta části nebo celé investice, minulé výnosy nejsou zárukou budoucích. Článek obsahuje partnerský (affiliate) odkaz, za jehož využití může provozovatel webu získat odměnu.
Komentáře
Přidat komentář