Rizikové životní pojištění: co kryje a od čeho závisí cena
Adrian Bane - 30. 10. 2026
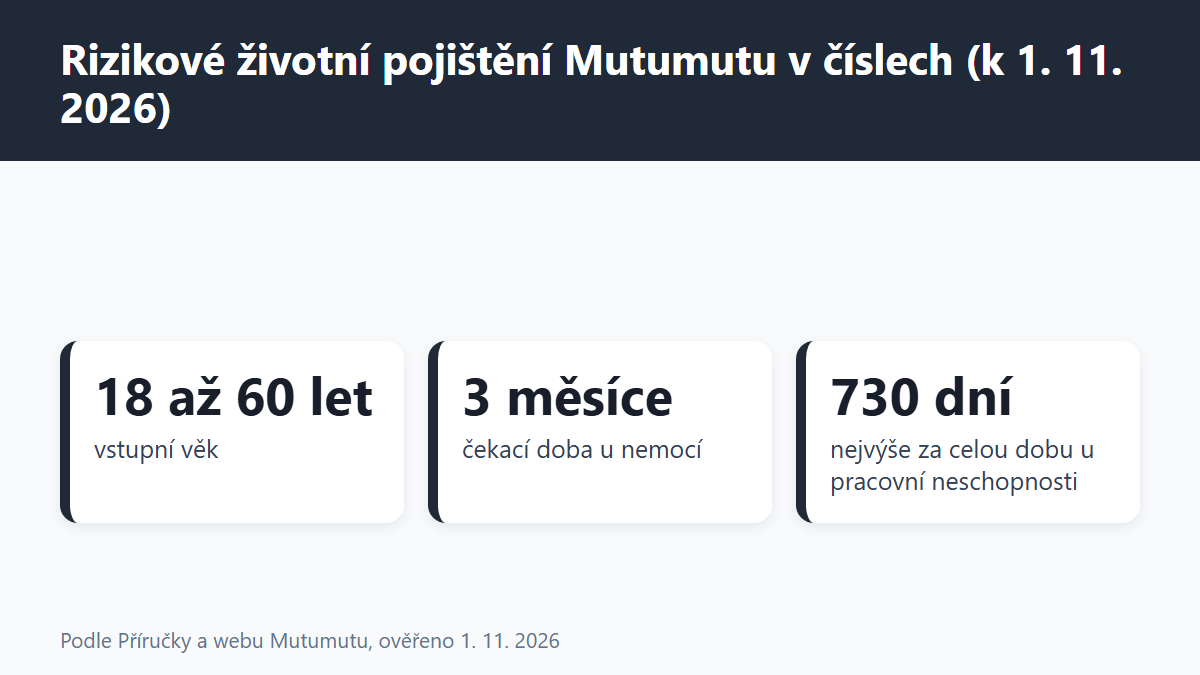
Rizikové životní pojištění vyplácí peníze jen při konkrétní události, tedy při smrti, invaliditě nebo dlouhé pracovní neschopnosti, a nemá spořicí ani investiční složku. U služby Mutumutu.cz se k 1. 11. 2026 sjednává online, vstupní věk je 18 až 60 let a web uvádí cenu už od 300 Kč měsíčně. Přehled shrnuje, co pojištění kryje, čím se určuje cena, jak je to s daněmi a jak vypadají parametry konkrétní nabídky. Pokud rizikové pojištění máte, podělte se o zkušenost v komentářích pod článkem.
(Grafika: Generated)
Ve zkratce
- Co to je: pojištění příjmu a rodiny bez spoření. Platíte pojistné, pojišťovna plní jen při pojistné události.
- Co kryje: smrt, invalidita 1. až 3. stupně a pracovní neschopnost, podle toho, co si sjednáte.
- Cena: je individuální a závisí na věku, povolání, zdravotním stavu, kouření a výši krytí. Pevný ceník Mutumutu nezveřejňuje.
- Daně: čistě rizikové pojištění si od základu daně odečíst nelze. Společný limit odpočtů pro jiné produkty je od roku 2024 48 000 Kč ročně.
- Čekací doba: u nemocí 3 měsíce, úrazy jsou kryté od začátku. Údaje ověřeny 1. 11. 2026.
Co je rizikové životní pojištění a co kryje
Rizikové životní pojištění kryje příjmové a rodinné riziko, ne úspory. Pojistné je čistá cena za možnost, že nastane událost, která vám sníží příjem nebo ohrozí blízké. Pokud se nic nestane, žádná částka se nevrací. Informační dokument Mutumutu to říká přímo: jde o rizikové pojištění života a zdraví bez možnosti pravidelného investování a mimořádných vkladů.
Základní tři krytí se v nabídkách opakují. Liší se tím, kdo je spouští a jak se plní.
| Krytí | Co spouští plnění | Jak se vyplácí | Mutumutu (podle Příručky) |
|---|---|---|---|
| Smrt | úmrtí pojištěného | jednorázově určeným osobám | povinná součást, konstantní pojistná částka, bez čekací doby |
| Invalidita | rozhodnutí o přiznání invalidity | měsíční renta | volitelně 1. až 3. stupeň, 2. a 3. stupeň, nebo jen 3. stupeň |
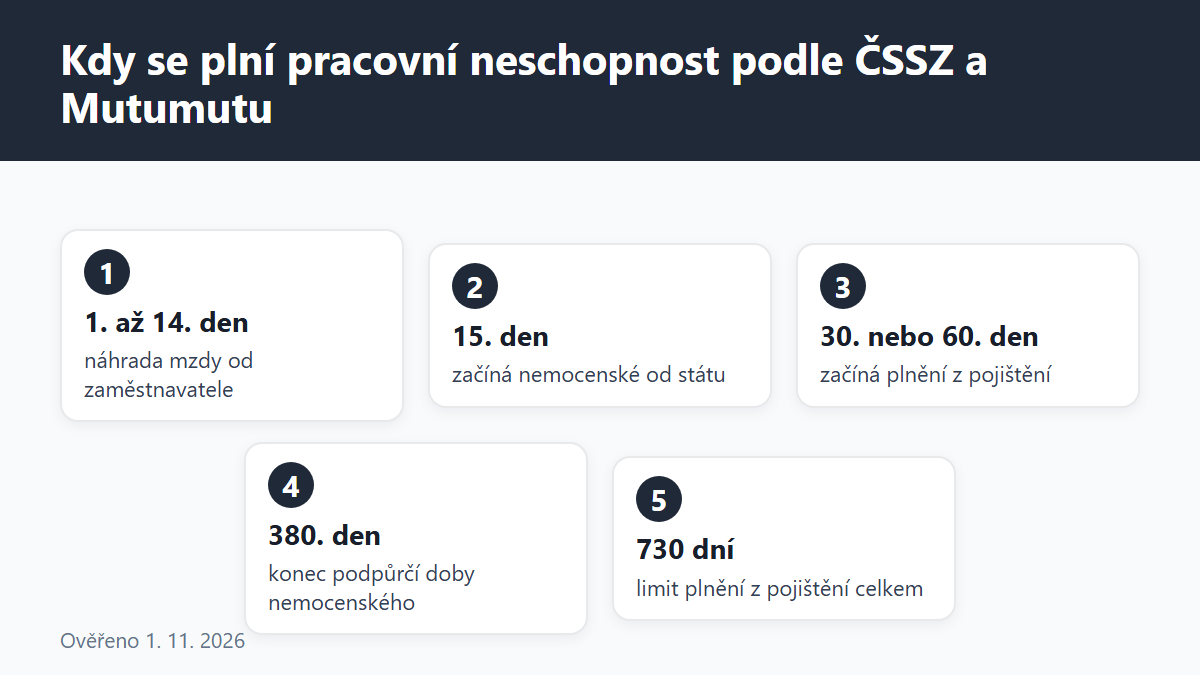
| Pracovní neschopnost | neschopenka delší než sjednaná lhůta | měsíčně za každý kalendářní den | od 30. nebo od 60. dne, nejvýše 548 dní za událost a 730 dní celkem |
Zdroj: Příručka k pojištění Mutumutu (verze pro sjednání od 1. 2. 2023) a základní informace o produktu, ověřeno 1. 11. 2026.
Invaliditu posuzuje stát, ne pojišťovna. Podle Příručky se invalidita 1. stupně vztahuje na pokles schopnosti pracovat o více než 35 %, 2. stupně o více než 50 % a 3. stupně o více než 70 %. Plnění začíná dnem rozhodnutí o přiznání invalidity a trvá do konce pojištění nebo do přiznání starobního důchodu.
Proč se pracovní neschopnost a invalidita počítají zvlášť
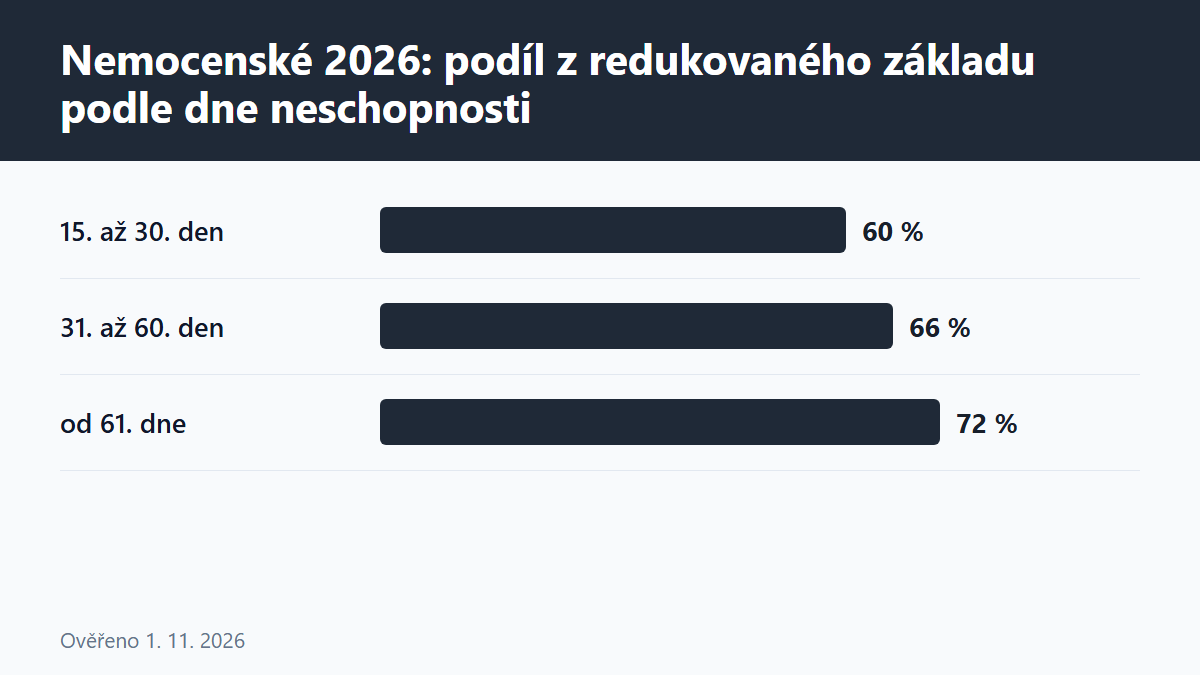
Stát kryje výpadek příjmu jen částečně a s prodlevou. Podle České správy sociálního zabezpečení platí zaměstnavatel prvních 14 dnů neschopnosti a od 15. dne vyplácí nemocenské správa sociálního zabezpečení. Výše je 60 % redukovaného denního vyměřovacího základu od 15. do 30. dne, 66 % od 31. do 60. dne a 72 % od 61. dne. Podpůrčí doba je zpravidla nejvýše 380 kalendářních dnů.
Redukční hranice pro rok 2026 jsou 1 633 Kč, 2 449 Kč a 4 897 Kč denně. Vyměřovací základ se do první hranice počítá z 90 %, což u vyšších příjmů dále snižuje procento, které skutečně dostanete.
Příklad s vlastními vstupy: hrubý příjem 40 000 Kč měsíčně dává denní vyměřovací základ zhruba 1 315 Kč (40 000 × 12 / 365). Je pod první hranicí, takže se bere 90 %, tedy asi 1 184 Kč. Nemocenské ve prvním období je 60 % z této částky, asi 710 Kč denně, od 31. dne asi 781 Kč a od 61. dne asi 852 Kč. Jde o orientační výpočet bez zaokrouhlování podle zákona a bez ohledu na to, jak se vyměřovací základ skutečně stanoví z posledních 12 měsíců.
| Den neschopnosti | Kdo vyplácí | Podíl z redukovaného základu | Orientačně při 40 000 Kč hrubého (Kč/den) |
|---|---|---|---|
| 1. až 14. | zaměstnavatel | náhrada mzdy podle zákoníku práce | neuvádíme, závisí na zaměstnavateli |
| 15. až 30. | správa sociálního zabezpečení | 60 % | asi 710 |
| 31. až 60. | správa sociálního zabezpečení | 66 % | asi 781 |
| od 61. | správa sociálního zabezpečení | 72 % | asi 852 |
Zdroj sazeb a hranic: přehled nejdůležitějších údajů pro sociální zabezpečení v roce 2026 a stránka o nemocenském, ČSSZ, ověřeno 1. 11. 2026.
U dlouhodobé invalidity jsou státní částky nižší než u dočasné neschopnosti. Minimální invalidní důchod od 1. 1. 2026 činí 6 534 Kč u 1. stupně, 7 350 Kč u 2. stupně a 9 800 Kč u 3. stupně, základní výměra důchodu je 4 900 Kč. Rizikové pojištění tento rozdíl doplňuje v částce, kterou jste si sjednali.
Rizikové životní pojištění cena: čím se určuje
Cenu určuje kombinace čtyř až pěti údajů a žádný z nich nelze číst samostatně. Mutumutu uvádí, že pojistné je individuální a vypočítá se v kalkulačce. Web uvádí jen úvodní cenu od 300 Kč měsíčně u pojištění pro případ smrti, bez věku a výše částky, takže nejde o cenu, kterou lze vztáhnout na všechny klienty.
| Faktor | Jak působí na cenu | Ověřený údaj |
|---|---|---|
| Věk při sjednání | s věkem roste riziko, tedy i pojistné | vstupní věk 18 až 60 let |
| Povolání | Příručka dělí povolání na nízké, střední a vysoké riziko a některá nepojistí | míra rizika povolání má vliv na výši pojistného |
| Zdravotní stav | pojišťovna může po posouzení změnit cenu nebo přidat výluku | posouzení do 2 měsíců od sjednání |
| Kouření | nekuřáci mají slevu | 5 % ročního zaplaceného pojistného |
| Rozsah a výše krytí | víc krytí a vyšší měsíční částka znamenají vyšší pojistné | pracovní neschopnost nejvýše 60 000 Kč měsíčně podle tabulky Příručky |
| Pohyb a prevence | sleva za plnění prevenčního programu | celkem až 30 % pojistného |
Zdroj: web Mutumutu, otázky a odpovědi, příručka a prevenční program, ověřeno 1. 11. 2026. Sleva se řídí pravidly programu a nezaručuje konkrétní výši.
Doložení příjmu upravuje Příručka. Do 15 000 Kč měsíčně se příjem nezkoumá. Při vyšších částkách musí váš průměrný čistý měsíční příjem odpovídat tabulce a pokud je při šetření příjem o více než 20 % nižší, plnění se sníží na výši odpovídající skutečnému příjmu.
(Grafika: Generated)
Rizikové životní pojištění kalkulačka: co do ní zadáte a co nepoznáte
Online kalkulačka vypočte pojistné ze zadaných údajů, ale konečnou cenu může po posouzení zdraví změnit pojišťovna. Mutumutu na webu uvádí, že cena z kalkulačky je obvykle finální, ale specialista může do dvou měsíců od uzavření navrhnout změnu ceny nebo pojistných částek. Pokud s ní nesouhlasíte, můžete odstoupit a platby se vracejí.
Před zadáním si připravte věk, povolání a čistý měsíční příjem za posledních 12 měsíců. Z výsledku neodvodíte, jak se plní konkrétní události. Proto si vedle ceny porovnejte tři údaje, které na ceně nejsou vidět.
- Čekací doba: u nemocí 3 měsíce a u pracovní neschopnosti v souvislosti s těhotenstvím 8 měsíců. Úrazy jsou kryté od začátku.
- Limity plnění: pracovní neschopnost se platí nejvýše 548 dní za jednu událost a 730 dní za celé pojištění.
- Výluky: sebevražda do 2 let od sjednání, rizikové sporty u invalidity a neschopnosti a události pod vlivem alkoholu nebo návykových látek.
Rizikové životní pojištění daně: lze odečíst pojistné od základu daně
Čistě rizikové životní pojištění si od základu daně odečíst nelze. Mutumutu to na svém webu výslovně uvádí: nesplňuje zákonné podmínky, protože nemá riziko pro případ dožití ani kapitálovou složku. Stejně to popisuje magazín Finmag u přehledu odpočtů za rok 2025.
Co se od roku 2024 změnilo, se týká jiných produktů. Podle zákona o daních z příjmů se pro soukromé životní pojištění, penzijní spoření, dlouhodobý investiční produkt a pojištění dlouhodobé péče uplatňuje společný limit 48 000 Kč ročně. Dříve platily samostatné limity po 24 000 Kč. Ta změna vychází z novely zákona č. 349/2023 Sb.
| Produkt | Odpočet od základu daně | Poznámka |
|---|---|---|
| Čistě rizikové životní pojištění | ne | chybí dožití nebo kapitálová složka |
| Životní pojištění s dožitím nebo spořením | ano, do společného limitu 48 000 Kč | smlouvy od 2024 nejméně na 10 let a výplata nejdříve v 60 letech |
| Smlouvy před rokem 2024 | ano, do společného limitu 48 000 Kč | nejméně na 5 let (60 měsíců) |
| Doplňkové penzijní spoření, DIP, dlouhodobá péče | ano, do téhož limitu | každý produkt má vlastní podmínky |
Zdroj: zákon č. 586/1992 Sb. (§ 15) ve znění novely č. 349/2023 Sb. a přehled odpočtů za rok 2025 (Finmag), ověřeno 1. 11. 2026. Konkrétní nárok ověřte u pojišťovny a ve vlastním přiznání.
Hodnotu odpočtu určuje sazba daně. Při sazbě 15 % by plné využití limitu 48 000 Kč znamenalo úsporu na dani nejvýše 7 200 Kč ročně (48 000 × 0,15). U rizikového pojištění se tento mechanismus neuplatní. Souvisí s tím i dodanění: pokud zrušíte pojištění, které odpočet dovolovalo, vrací se zpětně až deset let uplatněných odpočtů. Čistě rizikové pojištění se tak v daňovém přiznání neobjeví vůbec. O jiném produktu s daňovou podporou pojednává přehled o doplňkovém penzijním spoření a státním příspěvku.
Životní pojištění pro mladé: vstupní věk a doba pojištění
Mutumutu pojistí od 18 let, takže věkově je dostupné i studentům a prvním zaměstnaným. Doba pojištění končí ve věku 55, 60 nebo 65 let. Pojistná doba se tedy odvíjí od věku při sjednání.
Pracovní neschopnost se platí jen zaměstnaným a výdělečně činným. Podle Příručky plnění končí dnem ukončení pracovního poměru nebo samostatné výdělečné činnosti a nenáleží ani nezaměstnaným a lidem na rodičovské dovolené bez příjmů z povolání. Pojištění tedy neplní při studiu bez příjmu.
Pro osoby samostatně výdělečně činné se částky počítají podle příjmu. Příručka pro OSVČ s výdajovými paušály bere za čistý příjem 50 % příjmů podle § 7 zákona o daních z příjmů a pro OSVČ s paušální daní platí zvláštní řádek v tabulce.
(Grafika: Generated)
Parametry Mutumutu vedle sebe
Mutumutu je značka, jejíž pojištění nyní spravuje a distribuuje KB Pojišťovna, a pojistitelem je Komerční pojišťovna, a.s. Podrobnější přehled služby, včetně provozovatele a kontaktů, je v článku o pojištění Mutumutu. Tabulka níže shrnuje jen to, co se týká rizikového životního pojištění.
| Parametr | Údaj |
|---|---|
| Vstupní věk | 18 až 60 let |
| Konec pojistné doby | 55, 60 nebo 65 let |
| Územní platnost | celý svět, neschopnost potvrzuje lékař v ČR, invaliditu správa sociálního zabezpečení |
| Odstoupení | do 30 dnů od sjednání bez udání důvodu |
| Výpověď | do 2 měsíců od sjednání s osmidenní výpovědní lhůtou |
| Šetření pojistné události | 3 měsíce od doložení dokladů, plnění do 15 dnů po skončení šetření |
| Hlášení neschopnosti | při hlášení po více než 3 měsících může pojišťovna plnění přiměřeně snížit |
| Zrušení pojištění | podle webu telefonem nebo e-mailem, bez poplatků a bez výpovědní lhůty |
Zdroj: Mutumutu, základní informace o produktu (IPID), Příručka k pojištění a otázky a odpovědi, ověřeno 1. 11. 2026. Podmínky se mohou měnit.
Pojistné krytí dále snižují sankce. Příručka dovoluje snížit plnění až o 50 %, pokud došlo k úmrtí v souvislosti s alkoholem, trestným činem nebo při nepravdivých údajích při hlášení. Při zamlčení nemoci ve zdravotním dotazníku může pojišťovna plnění odmítnout.
Na co rizikové pojištění nestačí
Rizikové životní pojištění nenahrazuje jiné druhy pojištění, protože plní jen při smrti, invaliditě nebo neschopnosti. Léčebné výlohy v zahraničí řeší cestovní pojištění, jehož rozsah a limity jsou rozepsané v přehledu o cestovním pojištění do zahraničí. Škody způsobené vozidlem řeší povinné ručení a havarijní pojištění, o jejichž nabídce jedné pojišťovny pojednává text o cestovním a auto pojištění. Veterinární výlohy domácího zvířete řeší samostatná smlouva a její rozsah popisuje článek o pojištění psa a kočky.
Zvláštní téma je úvěr. Pokud je pojištění sjednáno kvůli splácení závazku, je třeba zjistit, komu plnění patří a v jaké výši. Rizikové pojištění sjednané přes Mutumutu vyplácí peníze osobám určeným v dohodě, ne bance. Postup, jak vypadá vyřízení hypotéky online najdete v samostatném přehledu.
Na co se zeptat před sjednáním
| Otázka | Proč na ní záleží |
|---|---|
| Od kdy se plní nemoc a od kdy úraz? | čekací doba u nemocí je 3 měsíce, úrazy od začátku |
| Jaká je maximální doba výplaty neschopnosti? | 548 dní za událost a 730 dní celkem |
| Kdo posuzuje invaliditu a jak? | podle rozhodnutí o přiznání invalidity a stupně 35, 50 a 70 % |
| Co je výluka a co sleva? | rizikové sporty, povolání a prevence mění plnění i cenu |
| Jak se mění cena v čase? | zjistěte, zda a jak se pojistné upravuje |
| Je pojištění daňově odpočitatelné? | u čistě rizikového ne |
Časté otázky (FAQ)
Co je rizikové životní pojištění?
Je to pojištění bez spořicí složky, které vyplácí peníze při smrti, invaliditě nebo pracovní neschopnosti. Pokud událost nenastane, pojistné se nevrací.
Kolik stojí rizikové životní pojištění?
Cena je individuální. Mutumutu na webu uvádí úvodní cenu od 300 Kč měsíčně u pojištění pro případ smrti a přesnou cenu ukáže kalkulačka podle věku, povolání, zdraví a výše krytí.
Kde najdu rizikové životní pojištění kalkulačku?
Kalkulačka je na stránkách pojišťovny nebo zprostředkovatele. U Mutumutu se vstupní údaje zadávají online a do dvou měsíců od uzavření může specialista navrhnout změnu ceny nebo částek.
Dá se rizikové životní pojištění odečíst z daní?
Čistě rizikové ne. Odpočet se týká produktů s dožitím nebo spořením a společný limit je 48 000 Kč ročně.
Od kolika let lze sjednat životní pojištění pro mladé?
Mutumutu uvádí vstupní věk 18 až 60 let a pojistnou dobu do 55, 60 nebo 65 let.
Platí pojištění hned po sjednání?
Smlouva začíná v den, který si zvolíte, a pokud první pojistné nestihnete zaplatit, dnem po zaplacení. U nemocí se ale uplatní čekací doba 3 měsíce.
Lze smlouvu zrušit?
Od smlouvy lze odstoupit do 30 dnů od sjednání a pojištění lze podle webu zrušit bez poplatků, pokud nejste v prodlení s platbami.
Kam napsat vlastní zkušenost s rizikovým pojištěním?
Napište své zkušenosti do komentářů pod článkem. Ostatním čtenářům pomůže konkrétní údaj o tom, jak probíhalo sjednání nebo hlášení události.
Shrnutí
Rizikové životní pojištění je smlouva na tři typy událostí, s cenou určenou věkem, povoláním, zdravím, kouřením a výší krytí. Rozhodují čekací doby, limity plnění a výluky, ne jen měsíční částka. Daňový odpočet se na čistě rizikové pojištění nevztahuje, společný limit 48 000 Kč platí pro jiné produkty. Před sjednáním je třeba přečíst Příručku a zdravotní dotazník, protože zamlčené údaje mohou plnění zkrátit.
Zdroje
Mutumutu: web mutumutu.cz (hlavní stránka, Co pojistujeme, Otázky a odpovědi, Dokumenty), základní informace o produktu (IPID) a Příručka k pojištění pro pojištění sjednaná od 1. 2. 2023, ověřeno 1. 11. 2026. Česká správa sociálního zabezpečení: přehled nejdůležitějších údajů pro sociální zabezpečení v roce 2026 a stránka Nemocenské, ověřeno 1. 11. 2026. Zákon č. 586/1992 Sb., o daních z příjmů, § 15, ve znění zákona č. 349/2023 Sb. Finmag.cz: Jak si snížit daně, přehled odpočtů za rok 2025. KB Pojišťovna: informace o převzetí správy produktu Mutumutu.
Upozornění: Článek má informativní charakter a nejde o investiční, finanční, pojistné ani právní poradenství. Údaje se mění, ověřte je u poskytovatele a v aktuálním znění pojistných podmínek a zákona. Článek obsahuje partnerský (affiliate) odkaz, za jehož využití může web získat odměnu.
Komentáře
Přidat komentář