Refinancování hypotéky: kdy to jde, kolik stojí a postup
Adrian Bane - 29. 10. 2026
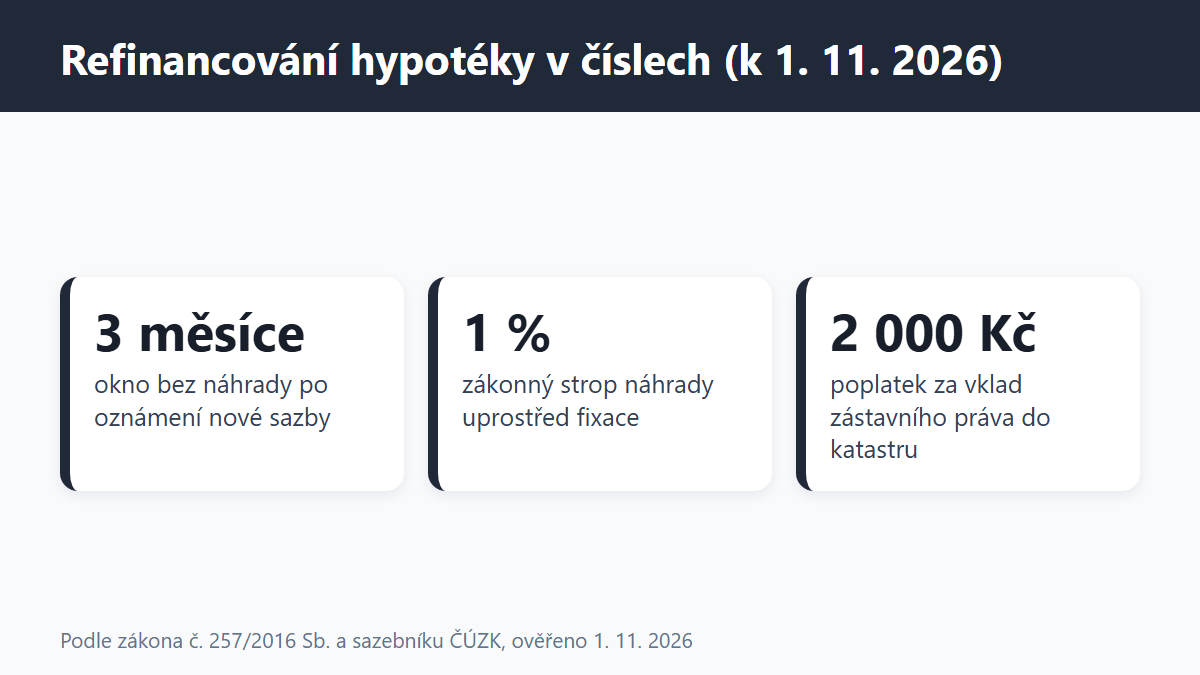
Refinancování hypotéky znamená, že stávající úvěr na bydlení splatíte penězi z nového úvěru, a to u jiné banky, nebo u té stejné s novými podmínkami. Zákon o spotřebitelském úvěru umožňuje splatit hypotéku kdykoliv. Banka ale smí požadovat náhradu nákladů a u úvěru na bydlení s pevnou sazbou ji zákon omezuje na nejvýše 1 % splacené částky, případně vůbec, pokud splácíte do 3 měsíců poté, co vám banka oznámila novou sazbu po konci fixace. Tento přehled shrnuje pravidla, čísla a postup k 1. 11. 2026 a zmiňuje i zprostředkovatele, jako je Hyponamíru.cz, který refinancování nabízí. Pokud jste refinancovali sami, nebo přes zprostředkovatele, podělte se o svou zkušenost v komentářích pod článkem.
(Grafika: Generated)
Ve zkratce
- Zákon: hypotéku lze splatit zcela nebo zčásti kdykoliv (§ 117 odst. 1 zákona č. 257/2016 Sb.).
- Zdarma: předčasné splacení u úvěru na bydlení bez náhrady nákladů banky je možné do 3 měsíců poté, co banka sdělila novou výši úrokové sazby, nebo v období bez pevné sazby.
- Strop sankce uprostřed fixace: 0,25 % splacené částky za každý započatý rok do konce fixace, nejvýše 1 %, a navíc nejvýše skutečné náklady banky.
- Náklady u nové banky: správní poplatek za vklad zástavního práva do katastru činí 2 000 Kč, další položky závisejí na bance.
- Trh: průměrná sazba nových hypoték bez refinancování byla podle Hypomonitoru České bankovní asociace v září 2026 5,1 %, u refinancovaných hypoték 5,05 %.
Refinancování hypotéky: kdy to jde bez sankce
Pravidla jsou v § 117 zákona o spotřebitelském úvěru. Věřitel má právo na náhradu účelně vynaložených nákladů, ale odstavec 3 vyjmenovává případy, kdy ji požadovat nesmí. Pro hypotéky jsou podstatné tyto:
| Situace | Může banka účtovat náhradu? | Podmínka podle zákona |
|---|---|---|
| Splacení po konci fixace, ve volném období bez pevné sazby | Ne | V období, pro které není stanovena pevná sazba |
| Splacení po oznámení nové sazby | Ne | Do 3 měsíců poté, co banka sdělila novou sazbu podle § 102 odst. 3 |
| Prodej nebo převod nemovitosti | Ne | Od uzavření smlouvy uplynulo nejméně 24 měsíců a úvěr byl zajištěn touto nemovitostí |
| Vypořádání společného jmění manželů | Ne | Uplynulo nejméně 24 měsíců, předmětem je zajištěná nemovitost |
| Úmrtí, dlouhodobá nemoc nebo invalidita | Ne | Týká se dlužníka, manžela nebo partnera a výrazně snižuje schopnost splácet |
| Mimořádná splátka do 25 % úvěru | Ne, u této části | Splátka během 1 měsíce přede dnem výročí uzavření smlouvy |
| Splacení z pojistného plnění | Ne | Plnění z pojištění určeného k zajištění splacení úvěru |
Zdroj: zákon č. 257/2016 Sb., § 117 odst. 3, znění účinné od 1. 9. 2024 do 31. 12. 2026, ověřeno 1. 11. 2026. Pokud se zákon na konci roku změní, bude potřeba pravidla znovu ověřit.
Okno 3 měsíců před koncem fixace: jak to doopravdy funguje
Často se říká, že hypotéku lze refinancovat zdarma 3 měsíce před koncem fixace. Zákon to formuluje trochu jinak. Podle § 102 odst. 3 musí banka u hypotéky s pevnou sazbou na nejméně 1 rok, po které následuje další pevné období, poslat informace o nové sazbě a nové splátce nejpozději 3 měsíce před koncem fixace. A podle § 117 odst. 3 písm. d) nesmí účtovat náhradu, pokud splatíte do 3 měsíců poté, co vám novou sazbu sdělila.
V praxi z toho plyne následující. Pokud vám banka napíše přesně 3 měsíce před koncem fixace, okno trvá až do konce fixace. Pokud napíše dříve, například 5 měsíců předem, okno zdarma skončí o 2 měsíce dřív, než fixace vyprší. Datum doručení nabídky proto stojí za zapsání a zjištění, dokdy pro vás okno platí.
Refinancování také zabere čas. Zprostředkovatel Hyponamíru.cz na svém webu uvádí, že proces od žádosti po splacení původní hypotéky trvá obvykle 1 až 2 měsíce, HypoSpace.cz popisuje schválení u banky na zhruba 1 až 2 týdny po dodání dokumentů. Proto se často začíná 4 až 6 měsíců předem a k bance se přihlašuje několik týdnů před koncem okna.
Sankce za předčasné splacení: kolik může banka chtít
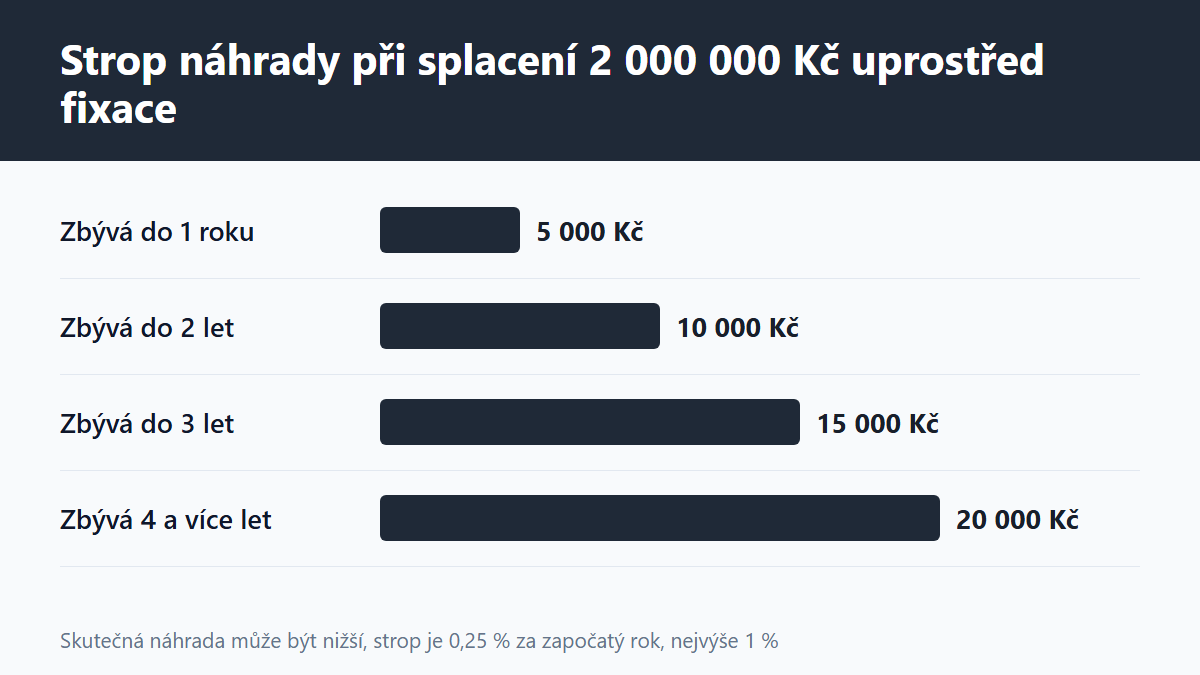
Pokud hypotéku splácíte uprostřed fixace, platí u úvěru na bydlení s účelem podle § 2 odst. 2 písm. b) nebo c) zákona strop z § 117 odst. 4 a 5. Náhrada nesmí přesáhnout 0,25 % předčasně splacené částky za každý započatý rok zbývající do konce fixace, nejvýše však 1 %. Navíc nesmí přesáhnout částku, kterou banka reálně ztratí, ta se podle § 117a počítá jako administrativní náklady nejvýše 1 000 Kč plus úrokový rozdíl.
Úrokový rozdíl je rozdíl mezi úrokem podle smlouvy do konce fixace a úrokem, který by banka získala, kdyby si zbytek půjčila za průměrnou sazbu publikovanou Českou národní bankou pro srovnatelné úvěry za předchozí měsíc. Pokud sazby od uzavření smlouvy vzrostly, je rozdíl nulový nebo záporný a zbývá jen administrativní část do 1 000 Kč. Příklady stropu pro splacení 2 000 000 Kč (vlastní výpočet podle § 117 odst. 4):
| Zbývá do konce fixace | Započaté roky | Strop v % | Strop v Kč |
|---|---|---|---|
| 10 měsíců | 1 | 0,25 % | 5 000 Kč |
| 1 rok 6 měsíců | 2 | 0,50 % | 10 000 Kč |
| 2 roky 3 měsíce | 3 | 0,75 % | 15 000 Kč |
| 3 roky 2 měsíce | 4 | 1,00 % | 20 000 Kč |
| 4 roky 8 měsíců | 5 | 1,00 % (strop) | 20 000 Kč |
Jde o zákonný horní limit, skutečná náhrada může být nižší podle vzorce z § 117a. Pokud chcete předčasné splacení zvážit, má vám banka na žádost poskytnout vyčíslení dlužné částky s rozdělením na jistinu, úrok a další náklady, údaj o předpokládané výši náhrady včetně všech předpokladů výpočtu a informaci o podmínkách, kdy náhradu nesmí chtít (§ 117 odst. 6). O tomto vyčíslení si můžete říct bez závazku.
Starší smlouvy mohou mít odlišné nastavení, zejména podle toho, kdy byla uzavřena a kdy začala aktuální fixace. Zprostředkovatel Hyponamíru.cz uvádí, že pravidla pro 0,25 % za rok se týkají smluv od 1. 9. 2024. Který režim platí pro vás, určuje vaše smlouva a banka vám to musí sdělit.
Refinancování hypotéky u stejné banky nebo u jiné
Refinancováním se často míní dvě odlišné věci. Při nové fixaci u stejné banky přijmete její nabídku nové sazby nebo si vyjednáte jinou, podepíšete dodatek a úvěr zůstává. Zástavní právo se nemění, nevzniká nový výmaz ani nový vklad v katastru. Banky obvykle pošlou nabídku samy podle § 102 odst. 3. Můžete ji porovnat s nabídkami jiných bank a požádat o lepší.
Při přechodu k jiné bance nová banka poskytne úvěr, ten splatí původní hypotéku, v katastru se vymaže stará zástava a vloží nová. Obvykle se znovu posuzuje příjem a hodnota nemovitosti, takže jde o postup blízký nové hypotéce. Banky.cz u přehledu refinancování uvádí, že většina bank za samotné refinancování neúčtuje, platí se hlavně poplatky v katastru. Ke zjednodušenému postupu u stejné banky web uvádí příklad České spořitelny, kde při nezměněné výši úvěru a nemovitosti stačí vyplnit žádost a doložit původní smlouvu. Jde o postup jedné banky, ne obecné pravidlo.
Zda se vám zjednodušený postup nabízí, zjistíte jen u konkrétní banky. Při srovnávání nabídek je užitečné sledovat celkové roční náklady a ne jen sazbu. Součástí nabídky banky bývá také vedení běžného účtu a jeho podmínky se u bank liší, příklad takového ceníku najdete v přehledu běžného účtu Raiffeisenbank.
(Grafika: Generated)
Refinancování hypotéky 2026: co říkají čísla trhu
Česká bankovní asociace v Hypomonitoru za září 2026 uvádí, že průměrná sazba nových hypoték bez refinancování vzrostla z 5,0 % v srpnu na 5,1 %. Průměrná hypotéka činila 4,67 mil. Kč a hypotéky bez refinancování dosáhly objemu 28 mld. Kč. Refinancování tvořilo 21,1 % objemu a jeho průměrná sazba byla 5,05 % (zdroj: Banky.cz, shrnutí Hypomonitoru ČBA za září 2026, ověřeno 1. 11. 2026).
Jde o průměry všech nově sjednaných úvěrů, ne o sazbu, kterou dostanete vy. Skutečná nabídka závisí na výši úvěru, poměru úvěru k hodnotě nemovitosti (LTV), příjmu, délce fixace a bance. Zprostředkovatelé uvádějí vlastní sazby od 4,99 % (Hyponamíru.cz) a od 4,79 % (HypoSpace.cz). Jsou to marketingové údaje z jejich webů ke dni ověření, bez uvedení podmínek, a nemusí platit pro každého.
Refinancování hypotéky kalkulačka: jak si spočítat úsporu
Většina kalkulaček pracuje s anuitním vzorcem. Splátka = jistina × měsíční úrok / (1 − (1 + měsíční úrok)−počet měsíců). Vstupem je aktuální zůstatek, zbývající doba a stará a nová sazba. Příklad vlastního výpočtu pro zůstatek 3 000 000 Kč a 25 let (300 měsíců):
| Sazba | Měsíční splátka | Rozdíl oproti 5,5 % | Za 5 let |
|---|---|---|---|
| 5,5 % | 18 423 Kč | - | - |
| 5,0 % | 17 538 Kč | 885 Kč měsíčně | 53 100 Kč |
| 4,5 % | 16 675 Kč | 1 748 Kč měsíčně | 104 880 Kč |
Aby výpočet nebyl zkreslený, je nutné od úspory odečíst náklady. Pokud by refinancování stálo 4 000 Kč za katastr, při úspoře 885 Kč měsíčně by se tato částka vrátila za 4,5 měsíce. Při nákladech 10 000 Kč (takový příklad uvádí Hyponamíru.cz) by to bylo za 11,3 měsíce. Pokud byste navíc zaplatili 20 000 Kč za předčasné splacení uprostřed fixace, bylo by to při celkových nákladech 24 000 Kč zhruba 27 měsíců. Jde o aritmetické příklady, ne o odhad úspory. Skutečná splátka závisí na dalších poplatcích, pojištění a podmínkách nové banky. Kalkulačku refinancování mají na webech zprostředkovatelů, srovnání dvou z nich je níže.
Kolik refinancování stojí
| Položka | Údaj | Zdroj |
|---|---|---|
| Návrh na vklad zástavního práva do katastru | 2 000 Kč | Sazebník správních poplatků ČÚZK, položka 120 |
| Výmaz původního zástavního práva | Částka se liší podle zdroje, ověřte v aktuálním sazebníku | Banky.cz zmiňuje jako samostatný poplatek |
| Souhrn katastrálních poplatků | Air Bank počítá v příkladu 4 000 Kč za vklad a výmaz | Reprezentativní příklad Air Bank |
| Odhad nemovitosti | Podle bank různě, někdy se vynechá nebo se uznává starší odhad | Sazebník nové banky |
| Zpracování a vedení úvěru | Podle banky, některé je neúčtují | Sazebník nové banky |
| Náhrada za předčasné splacení | 0 Kč v okně po oznámení sazby, jinak nejvýše 1 % | § 117 zákona č. 257/2016 Sb. |
| Administrativní část náhrady | Nejvýše 1 000 Kč | § 117a zákona č. 257/2016 Sb. |
Sazebník ČÚZK uvádí poplatek 2 000 Kč za přijetí návrhu na vklad, stránka ale byla naposledy aktualizována v roce 2020. Výše poplatků u výmazu a případné slevy za elektronické podání se z oficiálního zdroje ověřit nepodařilo, proto je zkontrolujte na webu Českého úřadu zeměměřického a katastrálního.
(Grafika: Generated)
Postup refinancování krok za krokem
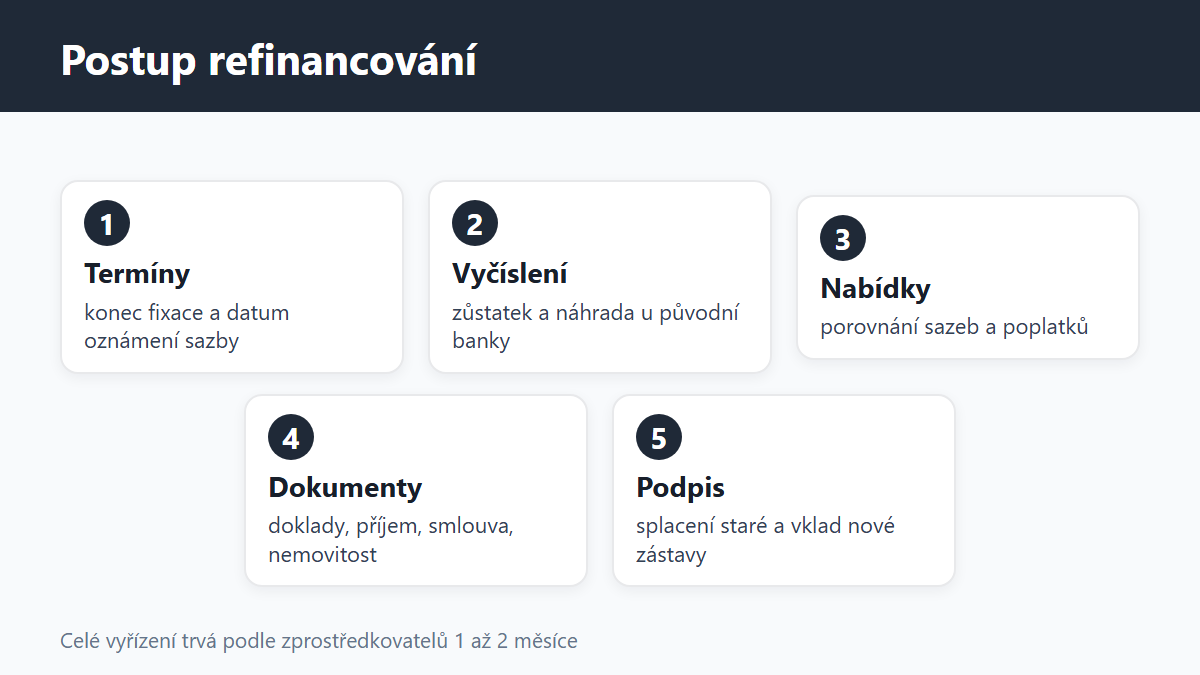
- Zjistěte konec fixace a okno zdarma. Najděte datum konce fixace ve smlouvě a datum oznámení nové sazby v dopise nebo v bankovnictví.
- Vyžádejte si vyčíslení. Požádejte původní banku o zůstatek, nabídku nové sazby a případnou náhradu při dřívějším splacení.
- Získejte nabídky. Oslovte jiné banky přímo, nebo přes zprostředkovatele. Porovnávejte sazbu, poplatky a podmínky, ne jen jedno číslo.
- Dodejte dokumenty. Doklady totožnosti, doklady o příjmu, původní smlouvu a dokumenty k nemovitosti. Nová banka znovu posuzuje bonitu.
- Podepište a splaťte. Nová banka vyplatí původní věřitele, v katastru se vymaže stará zástava a vloží nová.
Jak takové vyřízení probíhá krok za krokem na příkladu online hypotéky, ukazuje samostatný text o průběhu vyřízení hypotéky online.
Zprostředkovatelé refinancování: parametry vedle sebe
Refinancování lze řešit přímo v bance, nebo přes zprostředkovatele. Oba níže uvedení tvrdí, že pro klienta je jejich služba bez poplatku, protože je platí banky. Tyto údaje jsou z jejich webů, ověřeno 1. 11. 2026.
| Parametr | Hyponamíru.cz | HypoSpace.cz |
|---|---|---|
| Provozovatel | Hypo na míru s.r.o., IČO 05736501 | Hypospace s.r.o., IČO 23297239 |
| Postavení podle webu | Vázaný zástupce zapsaný v registru ČNB, zároveň registrace u Broker Trust, a.s. | Vázaný zástupce zapsaný v registru ČNB, zároveň registrace u ZFP akademie, a.s. |
| Cena pro klienta | Podle webu bez poplatků navíc | Podle webu zdarma a nezávazně |
| Uváděná sazba | Od 4,99 % | Od 4,79 % |
| Nabídka podle webu | Do 24 hodin | Obvykle do 24 hodin, schválení 1 až 2 týdny |
| Refinancování | Služba Hlídač hypotéky upozorňuje na výhodnější podmínky | Porovnání sazby a zajištění převodu |
| Počet bank | Web nezveřejňuje | Web nezveřejňuje |
Jak oba weby fungují, srovnává samostatný článek o hypotéce online přes zprostředkovatele. Existuje také varianta placeného hypotečního poradce, její cenu popisuje text o ceně hypotečního poradce. Druhého zprostředkovatele najdete na webu HypoSpace.cz. Údaje o zkušenostech a počtu klientů, které zprostředkovatelé uvádějí na vlastních webech, nebyly nezávisle ověřeny a v článku je nepřejímáme.
Na co si dát pozor a na co se zeptat
Při srovnávání se vyplatí ptát se konkrétně. Zde je seznam otázek, které je dobré mít před jednáním:
- Kdy přesně končí fixace a kdy mi banka oznámila novou sazbu? Do kdy platí splacení bez náhrady?
- Jaká je výše náhrady, pokud splatím dříve? Můžu dostat vyčíslení podle § 117 odst. 6?
- Je sazba vázána na vedení účtu, pojištění nebo jiné služby a kolik takový balíček stojí?
- Bude nová banka požadovat nový odhad, nebo uzná starý?
- Jaké jsou poplatky za zpracování, vedení úvěru a za předčasné splacení u nové smlouvy?
- Co když je nemovitost pronajímaná? Příjmy z nájmu a jejich započtení řeší banky různě, základní přehled je v textu o garantovaném nájmu.
- Co když nemovitost prodám? Při prodeji po 24 měsících od uzavření smlouvy sankci hradit nemusíte, náklady spojené s prodejem srovnává přehled o prodeji bytu s makléřem nebo bez.
Časté otázky (FAQ)
Kdy začít s refinancováním?
Z hlediska pravidel je důležité datum, kdy vám banka oznámila novou sazbu. Zprostředkovatelé uvádějí, že začít je dobré 3 až 6 měsíců před koncem fixace, protože vyřízení trvá až dva měsíce. Konkrétní termín vyplývá z vaší smlouvy.
Musí mi banka poslat novou sazbu před koncem fixace?
Ano, u hypotéky s pevnou sazbou ji musí podle § 102 odst. 3 poslat nejpozději 3 měsíce před koncem fixace. Pokud tak neučiní, nemusí být změna vůči vám účinná, což vychází z odstavce 1 téhož paragrafu.
Je refinancování u stejné banky jednodušší?
Často ano, protože se obvykle podepisuje dodatek a nemění se zástava. Zda a za jakých podmínek, zjistíte u své banky. Obecné pravidlo neexistuje.
Můžu hypotéku splatit zčásti?
Ano, zákon umožňuje splacení zcela i zčásti. Bezplatně je možné například do 25 % úvěru během 1 měsíce před výročím uzavření smlouvy.
Platí se při refinancování poplatek za předčasné splacení?
V okně do 3 měsíců po oznámení nové sazby ne, uprostřed fixace nejvýše 1 % a zároveň nejvýše skutečné náklady banky. Vždy se liší podle smlouvy.
Kolik stojí refinancování?
Správní poplatek za vklad zástavního práva je 2 000 Kč podle sazebníku ČÚZK. K tomu přistupuje výmaz staré zástavy, případný odhad a poplatky banky. Přesný součet závisí na nové bance.
Platí pro mě stejná pravidla jako pro nové hypotéky?
Ne vždy. Strop 0,25 % za rok se podle zprostředkovatele týká smluv od 1. 9. 2024, u starších záleží na znění smlouvy. Ověřte si to u banky.
Mám zkušenost s refinancováním, kde ji sdílet?
Napište ji do komentářů pod článkem, ostatní čtenáři ocení konkrétní čísla a lhůty, které jste zažili.
Shrnutí bez verdiktu
Refinancování hypotéky je zákonem upravené v několika bodech. Bez náhrady jde splatit v období bez pevné sazby a do 3 měsíců po oznámení nové sazby, uprostřed fixace je strop 1 %. Ke zvážení zbývá rozdíl sazeb, zbývající doba, poplatky a vaše podmínky. Rozhodnutí závisí na vaší smlouvě a nabídkách bank.
Zdroje
Zákon č. 257/2016 Sb., o spotřebitelském úvěru, § 102, § 117 a § 117a, znění účinné od 1. 9. 2024 (zakonyprolidi.cz), ověřeno 1. 11. 2026. Sazebník správních poplatků katastru nemovitostí, položka 120 (cuzk.gov.cz), stav stránky z roku 2020. Banky.cz, Hypomonitor ČBA za září 2026, a stránka Refinancování hypotéky. Web hyponamiru.cz, stránky Refinancování hypotéky a Často kladené otázky, ověřeno 1. 11. 2026. Web hypospace.cz, úvodní stránka, ověřeno 1. 11. 2026. Reprezentativní příklad převedení hypotéky Air Bank (airbank.cz). Registr ČNB (cnb.cz) pro ověření vázaných zástupců a zprostředkovatelů.
Upozornění: Článek má informativní charakter a nejde o investiční, finanční, pojistné ani právní poradenství. Údaje se mění, ověřte si je u poskytovatele a ve smlouvě. Hypotéka je zajištěná nemovitostí a při nesplácení hrozí její ztráta. Článek obsahuje partnerský (affiliate) odkaz.
Komentáře
Přidat komentář