Hypotéka online: jak probíhá vyřízení krok za krokem
Adrian Bane - 29. 10. 2026
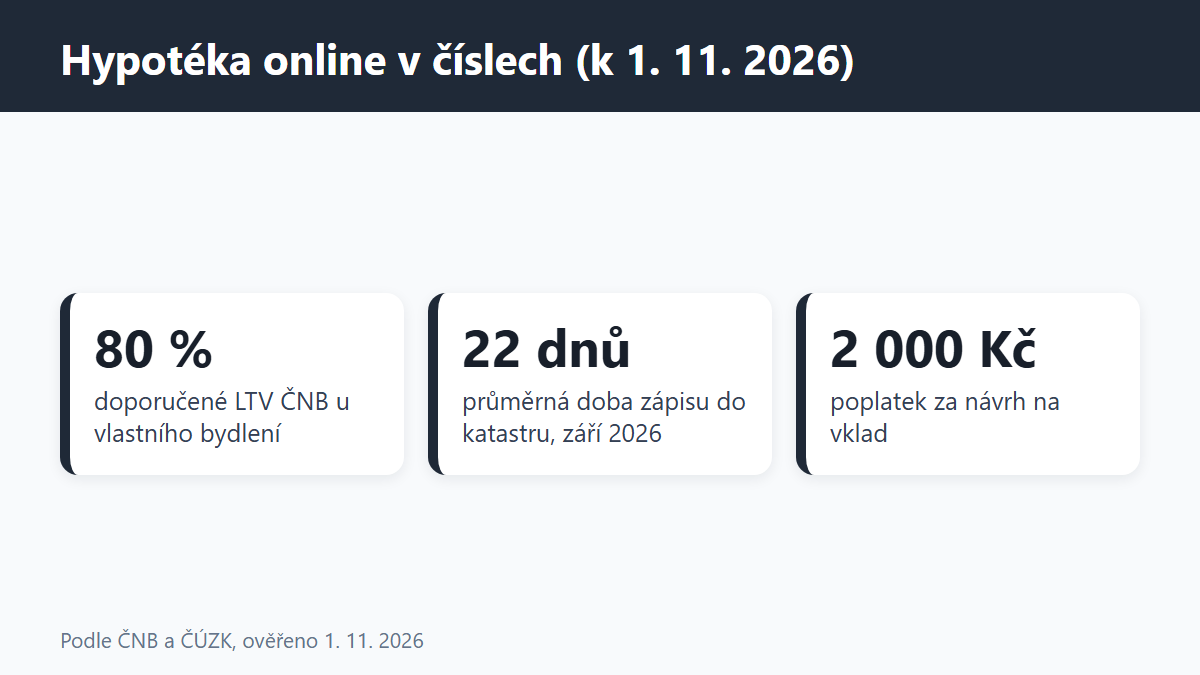
Hypotéku online lze v Česku vyřídit od prvního výpočtu po podpis bez návštěvy pobočky, ale zápis zástavního práva do katastru nemovitostí trvá podle Českého úřadu zeměměřického a katastrálního v průměru 22 dnů a celé vyřízení se podle zprostředkovatelů pohybuje od jednoho do tří měsíců. Online zprostředkování nabízí například Hyponamíru.cz a HypoSpace.cz. Přehled rozebírá jednotlivé kroky, dokumenty, náklady a lhůty, údaje jsou ověřené k 1. 11. 2026. Pokud jste hypotéku online vyřizovali, podělte se o zkušenost v komentářích pod článkem.
(Grafika: Generated)
Ve zkratce
- Co je online hypotéka: žádost, porovnání nabídek a odeslání dokumentů probíhá přes web nebo video hovor. Smlouvu s bankou uzavíráte stejně jako jinak a o úvěru rozhoduje vždy banka.
- Limity ČNB pro vlastní bydlení: LTV 80 %, u žadatelů do 36 let 90 %. DSTI nad 40 % a DTI nad 8 označuje ČNB jako úroveň zvýšené obezřetnosti.
- Katastr: poplatek za návrh na vklad je 2 000 Kč, při podání online přes Identitu občana 1 600 Kč. Průměrná doba zápisu byla v září 2026 podle ČÚZK 22 dnů.
- Lhůta na rozmyšlenou: po předložení návrhu smluvních podmínek hypotéky nesmí poskytovatel 14 dnů měnit podmínky, pokud se nezmění zjištění o bonitě (zákon č. 257/2016 Sb., § 111).
- Cena zprostředkování: oba zmíněné weby uvádějí, že klient za zprostředkování neplatí, provizi platí banka.
Jak probíhá hypotéka online krok za krokem
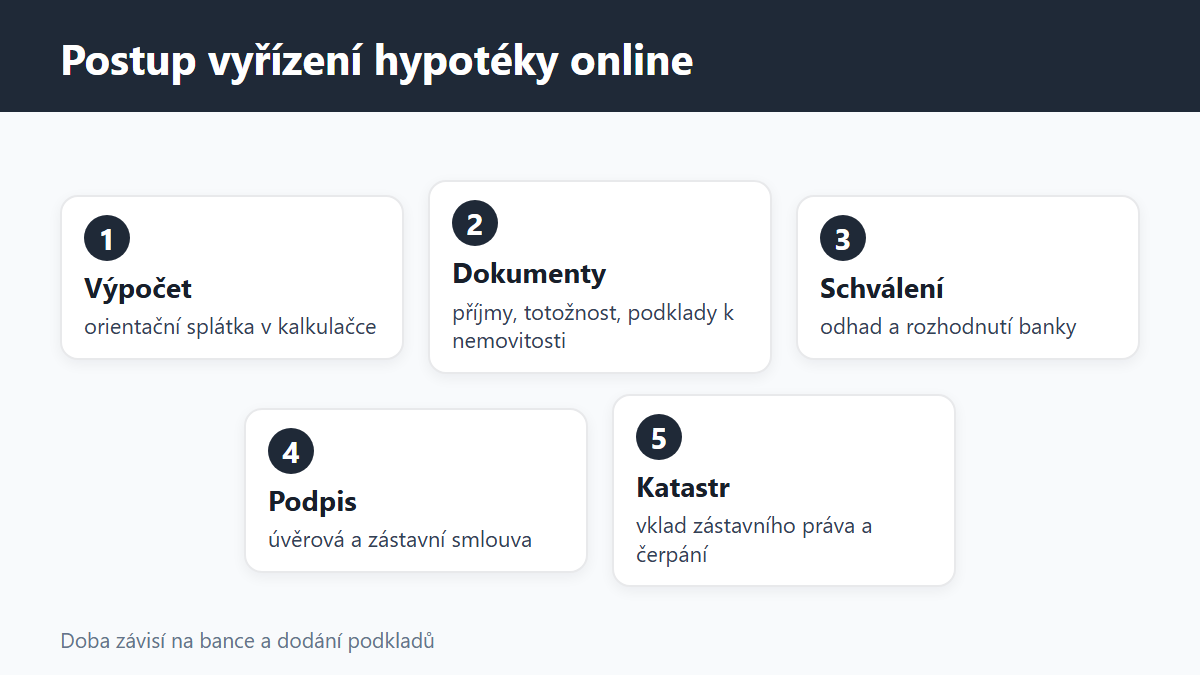
Vyřízení hypotéky online má stejné fáze jako vyřízení na pobočce, jen se většina z nich odehrává elektronicky. Rozdíl je hlavně v tom, že do začátku nepotřebujete schůzku a že dokumenty nahráváte do systému.
Níže uvedená tabulka spojuje popis postupu u dvou online zprostředkovatelů a obecné kroky, které vyplývají z pravidel úvěru a katastru. Časy u zprostředkovatelů jsou jejich vlastní tvrzení z webů k 1. 11. 2026, skutečná doba závisí na bance a na tom, jak rychle dodáte podklady.
| Krok | Co se děje | Uváděná doba |
|---|---|---|
| 1. Orientační výpočet | kalkulačka s částkou, dobou splácení a sazbou | minuty |
| 2. Základní údaje | krátký formulář, u HypoSpace asi 5 minut | minuty |
| 3. Kontakt specialisty | ověření situace, u HypoSpace do 2 hodin v pracovní dny | hodiny |
| 4. Porovnání nabídek bank | sazby, poplatky a RPSN, u obou webů uváděno do 24 hodin | do 1 dne |
| 5. Dokumenty | nahrání příjmů, dokladů a podkladů k nemovitosti | HypoSpace uvádí 1 až 2 dny |
| 6. Odhad a schválení | ocenění nemovitosti a rozhodnutí banky | HypoSpace 1 až 2 týdny, Hyponamíru celé vyřízení 1 až 3 měsíce |
| 7. Podpis smlouvy | úvěrová a zástavní smlouva, ověření podpisů u zástavní smlouvy | podle termínu |
| 8. Vklad do katastru | návrh na vklad zástavního práva banky | v září 2026 průměr 22 dnů |
| 9. Čerpání | banka vyplatí peníze podle smlouvy | podle smlouvy a banky |
Podle Hyponamíru.cz trvá celé vyřízení nejčastěji kolem dvou měsíců a zdržení způsobuje hlavně schvalování v bance. Tento údaj je zjevně opatrnější než rychlé časy u jednotlivých kroků a ukazuje, že online znamená hlavně méně papírování, ne okamžité rozhodnutí.
Hypotéka online kalkulačka a výpočet: co vám řekne a co ne
Online kalkulačka spočítá orientační splátku z částky, doby splácení a úrokové sazby, ale nerozhodne o tom, zda vám banka úvěr schválí. Výsledek je vždy informativní, což výslovně uvádí i HypoSpace.cz.
Příklad výpočtu s uvedenými vstupy: úvěr 3 000 000 Kč na 30 let při sazbě 4,79 % ročně vychází na měsíční splátku zhruba 15 722 Kč. Při sazbě 5,29 % ročně a stejných ostatních vstupech je to zhruba 16 641 Kč. Rozdíl půl procentního bodu tedy činí asi 919 Kč měsíčně. Počítáno anuitním vzorcem bez poplatků a pojištění.
Kalkulačka HypoSpace uvádí vlastní ukázkový příklad, kdy čistý příjem 50 000 Kč a stávající splátky 10 000 Kč vedou k orientačnímu maximu úvěru 3 200 000 Kč. Web přitom upozorňuje, že konečné posouzení provádí banka individuálně. Hyponamíru.cz ukazuje ukázku 3,5 milionu korun na 30 let se splátkou 18 767 Kč a uvádí sazby od 4,99 %. Obě čísla jsou tvrzení poskytovatelů k 1. 11. 2026 a nejde o nabídku, kterou můžete očekávat.
Orientační výpočet maximální výše úvěru si můžete zkontrolovat i ručně podle ukazatelů ČNB. Čistý roční příjem 600 000 Kč při DTI 8 odpovídá celkovému dluhu zhruba 4 800 000 Kč. To je pouze ilustrace ukazatele, banky mají vlastní interní pravidla, která mohou být přísnější.
Co potřebujete k hypotéce a jaké dokumenty se dokládají
K hypotéce potřebujete doklad totožnosti, doklady o příjmech a podklady k nemovitosti, přesný seznam ale určuje konkrétní banka. Hyponamíru.cz seznam dokumentů na svých stránkách neuvádí a odkazuje na požadavky bank, HypoSpace píše jen, že seznam přizpůsobuje situaci žadatele.
Požadavky bank, které je zveřejňují, se v základu shodují. Tabulka shrnuje, co uvádějí weby Komerční banky a České spořitelny k 1. 11. 2026.
| Oblast | Zaměstnanec | OSVČ a příjem z pronájmu |
|---|---|---|
| Totožnost | občanský průkaz nebo pas, spoludlužník také | stejné |
| Příjem | potvrzení o výši příjmu od zaměstnavatele | daňové přiznání a potvrzení o zaplacení daně |
| Bez dokládání příjmu | pokud výplata chodí na účet u dané banky | ČS u podnikatelů uvádí daňové přiznání za poslední dva roky |
| Nemovitost | kupní smlouva nebo smlouva o smlouvě budoucí, katastrální mapa, pojistná smlouva | stejné, u nájmu navíc nájemní smlouva |
| Odhad a list vlastnictví | zajišťuje obvykle banka | zajišťuje obvykle banka |
Další dokumenty se přidávají podle účelu úvěru. U výstavby jde o rozpočet, projektovou dokumentaci a stavební povolení, u rodinného domu nově postaveného o geometrický plán. Pokud nemovitost nebude ve společném jmění manželů, banka chce doložit majetkový režim notářským zápisem nebo soudním rozhodnutím.
Stáří dokladů a přesné formuláře stanovují banky. Raiffeisenbank například zveřejňuje samostatný dokument s přílohami k žádosti, ostatní banky dokumenty popisují na stránkách produktu. Pokud online služba tvrdí, že za vás dokumenty zkontroluje, nezapomeňte, že konečné rozhodnutí o jejich dostatečnosti dělá banka.
(Grafika: Generated)
Online hypotéka bez návštěvy pobočky: kdy to jde a kdy ne
Bez návštěvy pobočky lze podle popisu obou služeb dojít až k podpisu, ale některé kroky zůstávají vázané na úřední ověření. Hyponamíru.cz uvádí, že hypotéku vyřídíte s pomocí specialisty online bez osobních návštěv banky, HypoSpace pracuje s video hovorem a nahráváním dokumentů.
Úřední omezení se týkají hlavně zástavní smlouvy. Podle výkladu na webu Hyponamíru.cz musí být podpisy na zástavní smlouvě úředně ověřené, například přes Czech POINT, u notáře nebo u advokáta, a ověření vyžaduje osobní přítomnost s platným průkazem. Návrh na vklad lze podat osobně, poštou, datovou schránkou, e-mailem s uznávaným elektronickým podpisem nebo online aplikací ČÚZK. Elektronicky lze podat jen listinu v elektronické podobě, sken papírové listiny nestačí.
- Bez návštěvy lze obvykle: spočítat orientační splátku, porovnat nabídky, nahrát dokumenty a projednat nabídku přes telefon nebo video.
- Může vyžadovat osobní krok: ověření podpisu na zástavní smlouvě, podání návrhu na vklad papírově nebo předání originálů, pokud to banka vyžaduje.
- Záleží na bance: zda přijme elektronický podpis úvěrové smlouvy a jak řeší doložení příjmů.
Hyponamíru.cz a HypoSpace.cz vedle sebe
Oba weby jsou zprostředkovatelé, ne banky, a obě firmy uvádějí, že působí jako vázaný zástupce. Stejně jako u každého hypotečního poradce si jejich oprávnění ověřte v registru ČNB.
| Parametr | Hyponamíru.cz | HypoSpace.cz |
|---|---|---|
| Provozovatel | Hypo na míru s.r.o., IČO 05736501 | Hypospace s.r.o., IČO 23297239 |
| Statut | vázaný zástupce, zastřešující společnost Broker Trust, a.s. | vázaný zástupce, zastřešující společnost ZFP akademie, a.s. |
| Cena pro klienta | bez poplatků navíc, platí banka | zdarma a nezávazně, platí banka |
| Porovnání | uvádí přes 25 000 hypotečních možností, loga 9 bank | uvádí porovnání bank, asi 11 partnerských institucí |
| Rychlost nabídky | zpracování do 24 hodin | nabídka do pár minut, srovnání do 24 hodin |
| Doba celého vyřízení | 1 až 3 měsíce, nejčastěji asi 2 | schválení typicky 1 až 2 týdny |
| Další služby | pojištění, hlídač hypotéky, inzeráty | pojištění, investice, finanční plán, inzeráty |
Údaje o rychlosti i úsporách jsou marketingová tvrzení provozovatelů. Hyponamíru.cz například uvádí průměrnou úsporu přes 140 000 Kč a hodnocení 4,9 z 5 podle 591 recenzí, tyto údaje nelze z veřejných zdrojů nezávisle ověřit. Podrobnější popis obou služeb najdete v článku Hyponamíru a HypoSpace. Na stránce HypoSpace.cz lze ověřit aktuální popis procesu a kalkulačku.
Kolik stojí vyřízení hypotéky online
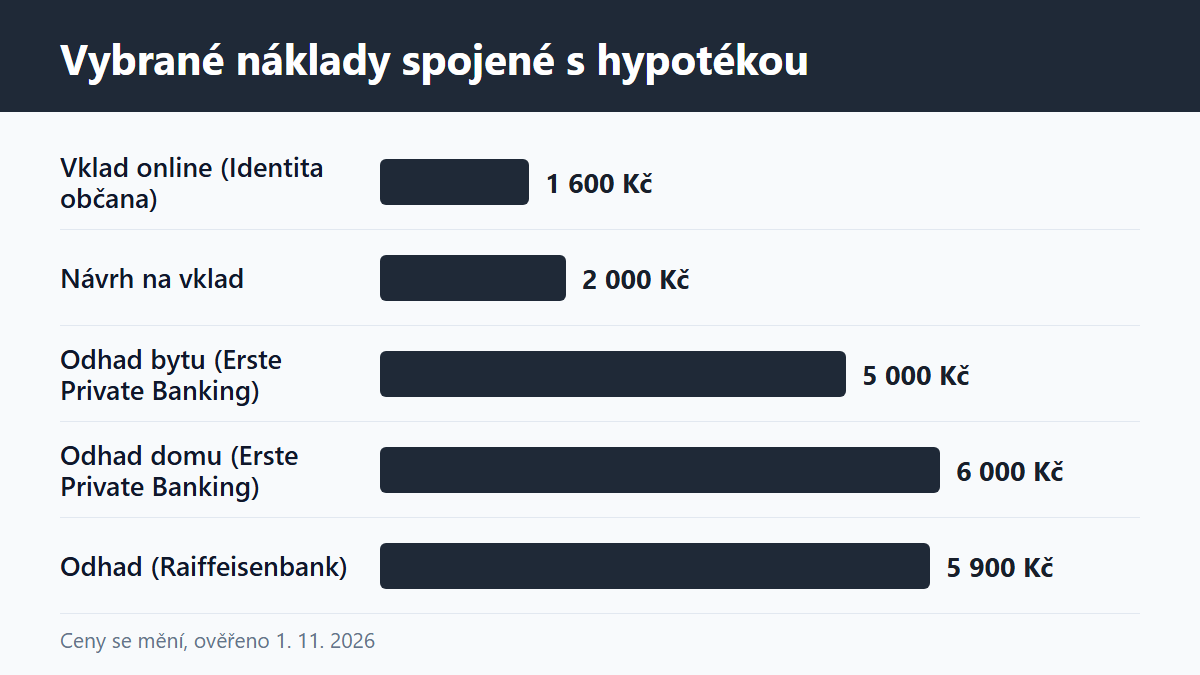
Zprostředkování online je pro klienta podle obou webů bez poplatku, ale hypotéka sama má další náklady, které platíte bance, katastru nebo odhadci. Jejich výše se liší podle banky a podmínek, proto tabulka ukazuje ověřené příklady, ne průměr trhu.
| Položka | Údaj | Poznámka |
|---|---|---|
| Návrh na vklad do katastru | 2 000 Kč | za každý návrh, nevrací se při zamítnutí |
| Návrh na vklad online | 1 600 Kč | přihlášení přes Identitu občana, sleva 20 % |
| Odhad nemovitosti u Raiffeisenbank | 5 900 Kč | ceník pro soukromé osoby účinný od 1. 5. 2026 |
| Odhad u Erste Private Banking | 5 000 Kč byt, 6 000 Kč dům | ceník účinný od 1. 2. 2026 |
| Česká spořitelna, hypotéka | bez poplatků za vyřízení, vedení, odhad, katastr | tvrzení banky na stránce produktu |
| ČSOB Hypotéka bez nemovitosti | poplatek 9 900 Kč, polovina se vrací | vrací se 4 950 Kč při čerpání do 6 měsíců od schválení |
| Předčasné splacení | limity podle zákona | až 25 % jistiny v měsíci před výročím bez nákladů |
Poplatky se mění, často i podle akcí, a rozdíl mezi bankami může být několik tisíc korun. Při porovnání proto sečtěte zpracování, odhad, vedení účtu a pojištění, ne jen úrokovou sazbu.
(Grafika: Generated)
Kdy banka půjčí a jaké limity platí
Při hypotéce na vlastní bydlení doporučuje ČNB bankám horní hranici LTV 80 %, u žadatelů do 36 let 90 %. Ukazatel LTV poměřuje výši úvěru k hodnotě zastavené nemovitosti.
Příklad s uvedenými vstupy: byt oceněný odhadcem na 4 000 000 Kč a LTV 80 % znamená úvěr nejvýše 3 200 000 Kč, vlastní prostředky tedy 800 000 Kč. U žadatele do 36 let při LTV 90 % je to 3 600 000 Kč a vlastní zdroje 400 000 Kč. Banka přitom vychází z odhadní, ne z kupní ceny, takže při rozdílu potřebujete víc vlastních peněz.
| Ukazatel | Vlastní bydlení | Investiční nemovitost od 1. 4. 2026 |
|---|---|---|
| LTV (úvěr k hodnotě) | 80 %, do 36 let 90 % | 70 % |
| DTI (dluh k ročnímu čistému příjmu) | 8 jako úroveň zvýšené obezřetnosti | 7 |
| DSTI (splátky k měsíčnímu čistému příjmu) | 40 % jako úroveň zvýšené obezřetnosti | ČNB samostatně neuvádí |
Jde o doporučení ČNB poskytovatelům, ne o zákon pro klienta. Banky navíc mohou uplatnit přísnější vlastní pravidla a podle shrnutí na webu Hyponamíru.cz mohou menší část nových úvěrů limity překročit. Stejné ukazatele banky posuzují i při refinancování hypotéky, kdy se znovu ověřuje bonita.
Od podpisu po zápis do katastru a čerpání
Po schválení úvěru následuje podpis úvěrové a zástavní smlouvy, návrh na vklad zástavního práva a teprve potom čerpání. Zástavní právo vzniká podle výkladu zprostředkovatele dnem povolení vkladu, jeho účinky ale působí zpětně ke dni doručení návrhu katastrálnímu úřadu.
Vklad lze podle ČÚZK a zprostředkovatele povolit nejdříve 20 dnů po odeslání informace vlastníkovi, pevná lhůta pro rozhodnutí není stanovena. Po podání se na listu vlastnictví objeví poznámka (plomba). Návrh se zamítne například kvůli nesouladu údajů, neověřeným podpisům, nezaplacenému poplatku nebo nenavázání na dosavadní zápisy. Opravný prostředek proti zamítnutí neexistuje, lze podat žalobu do 30 dnů od doručení rozhodnutí nebo podat nový návrh s novým poplatkem.
U koupě na hypotéku se zapisuje vlastnické právo kupujícího i zástavní právo banky. Velké banky podle zprostředkovatele často vyplácejí úvěr už po podání návrhu na zástavní právo, pokud nemovitost zastavuje ještě prodávající, takže záleží na pořadí podání. Při prodeji bytu v souvislosti s koupí vám pomůže vědět, jak vychází náklady prodeje s makléřem i bez něj.
| Co | Pravidlo |
|---|---|
| Lhůta na rozmyšlenou u hypotéky | 14 dnů, poskytovatel nesmí měnit podmínky, pokud se nezmění zjištění o bonitě (§ 111) |
| Ocenění zastavené nemovitosti | nestranné a objektivní, zpráva se předává spotřebiteli bez zbytečného odkladu (§ 113 a § 83) |
| Pokuta u předčasného splacení hypotéky | u zajištěných úvěrů nejvýše 0,25 % splacené částky za každý započatý rok, maximálně 1 % (§ 117) |
| Splacení do 25 % jistiny | v měsíci před výročím smlouvy bez nákladů (§ 117) |
| Vklad do katastru | nejdříve po 20 dnech, průměr 22 dnů v září 2026 |
| Zamítnutý vklad | žaloba do 30 dnů nebo nový návrh |
Zákon navíc stanovuje, že banka musí před uzavřením smlouvy ověřit schopnost splácet. Úvěr poskytnutý v rozporu s tím je podle § 87 neplatný.
Nejčastější chyby a co se banky zeptat
Většina zdržení vzniká u dokumentů, pojištění a zástavy, ne u online formuláře. Před podpisem si proto ujasněte několik bodů.
- Odhad: kdo ho objednává, kolik stojí a jak se promítne do výše úvěru, když bude nižší než kupní cena.
- Čerpání: kdy banka vyplatí peníze vzhledem ke vkladu zástavního práva a jakou jistotu chce prodávající.
- Pojištění nemovitosti: banky chtějí pojistnou smlouvu k zastavené nemovitosti, ověřte požadovaný rozsah.
- Předčasné splacení: podmínky mimo zákonných 25 % a pravidla při refinancování.
- Navazující výdaje: vedení účtu, cena bankovních služeb a vybavení. Pokud účet pro splácení měníte, srovnání poplatků usnadní srovnání běžných účtů.
- Stěhování: termín předání bytu a plán stěhování vyžadují vlastní přípravu, praktické body shrnuje text o stěhování bytu.
Časté otázky (FAQ)
Co je hypotéka online?
Je to hypoteční úvěr, u kterého se žádost, porovnání nabídek a dodání dokumentů odehrávají elektronicky. Smluvní vztah je s bankou a pravidla jsou stejná jako u hypotéky vyřizované na pobočce.
Jak spočítat hypotéku online?
Zadáte částku, dobu splácení a sazbu a kalkulačka vypočítá orientační splátku. Při 3 000 000 Kč, 30 letech a 4,79 % vychází splátka asi 15 722 Kč, ale skutečnou nabídku určuje banka.
Co potřebuji k hypotéce?
Doklad totožnosti, doklad o příjmu a podklady k nemovitosti, například kupní smlouvu, pojistnou smlouvu a katastrální mapu. Přesný seznam stanovuje banka.
Jaké dokumenty k hypotéce potřebuje OSVČ?
Banky uvádějí daňové přiznání s potvrzením o zaplacení daně, Česká spořitelna u podnikatelů za poslední dva roky. Další doklady závisí na situaci.
Lze vyřídit hypotéku bez návštěvy pobočky?
Podle zprostředkovatelů ano, ale zástavní smlouva vyžaduje úředně ověřené podpisy a vklad se podává do katastru. Zda je potřeba osobní krok, závisí na bance a způsobu podpisu.
Jak dlouho trvá vyřízení hypotéky online?
Hyponamíru.cz uvádí 1 až 3 měsíce, nejčastěji asi 2, HypoSpace schválení za 1 až 2 týdny. Zápis do katastru trval v září 2026 v průměru 22 dnů.
Kolik stojí vklad do katastru?
Návrh na vklad stojí 2 000 Kč, při podání online přes Identitu občana 1 600 Kč. Při zamítnutí se poplatek nevrací.
Kde se podělit o zkušenost?
Pod článkem jsou otevřené komentáře. Napište, jak probíhalo vyřízení, jak dlouho trvalo schválení a které dokumenty banka vyžadovala.
Shrnutí
Hypotéka online zkracuje komunikaci a papírování, ne zákonné lhůty ani rozhodování banky. K 1. 11. 2026 platí pro vlastní bydlení doporučené LTV 80 % a u žadatelů do 36 let 90 %, katastr stojí 2 000 Kč a zápis trvá v průměru 22 dnů. Při rozhodování je třeba zvážit celkové náklady včetně odhadu a pojištění, dobu čerpání a to, zda všechny kroky zvládnete bez osobní návštěvy. Pokud máte s online hypotékou zkušenost, napište ji do komentářů.
Zdroje
- Hyponamíru.cz (Hypo na míru s.r.o.), úvodní stránka a stránky o katastru a zástavní smlouvě, ověřeno 1. 11. 2026
- HypoSpace.cz (Hypospace s.r.o.), úvodní stránka a popis postupu, ověřeno 1. 11. 2026
- Český úřad zeměměřický a katastrální, FAQ aplikace Návrh na vklad a stránka Poplatky, ověřeno 1. 11. 2026
- Česká národní banka, tisková zpráva o investičních hypotékách a Zpráva o finanční stabilitě jaro 2026
- Zákon č. 257/2016 Sb., o spotřebitelském úvěru, ve znění pozdějších předpisů
- Komerční banka, Česká spořitelna a Raiffeisenbank, weby a ceníky k dokumentům a odhadu, ověřeno 1. 11. 2026
- ČSOB, stránka Hypotéka bez nemovitosti, ověřeno 1. 11. 2026
Upozornění: Článek má pouze informativní charakter a nejde o investiční, finanční, pojistné ani právní poradenství. Údaje o sazbách, poplatcích a lhůtách se mění, před rozhodnutím je ověřte přímo u poskytovatele. U hypotéky hrozí riziko nesplácení a ztráty zastavené nemovitosti. Článek obsahuje partnerský (affiliate) odkaz, za zprostředkování přes něj může web získat provizi.
Komentáře
Přidat komentář