Hypoteční poradce: kolik stojí, jak funguje a co říká zákon
Adrian Bane - 29. 10. 2026
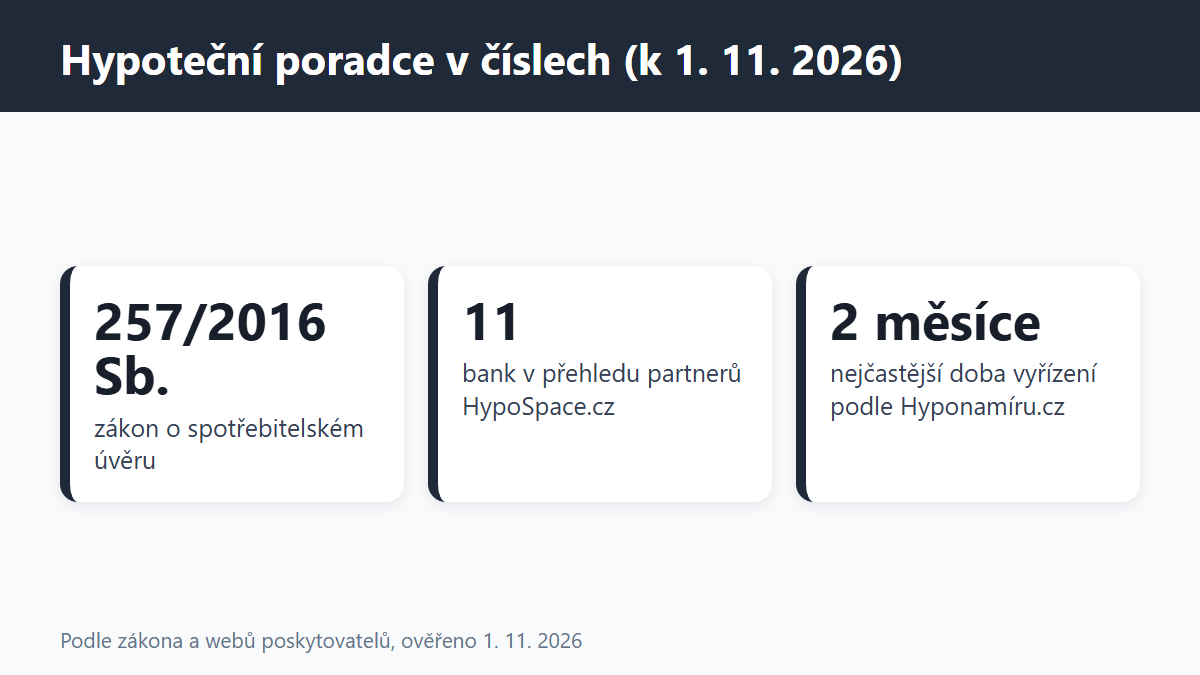
Hypoteční poradce je podle zákona o spotřebitelském úvěru zprostředkovatel, který musí být zapsaný v registru České národní banky, a klient mu zpravidla neplatí, protože odměnu vyplácí banka. Například Hyponamíru.cz na svém webu uvádí, že zprostředkovatelé jsou placeni bankami a klientovi neúčtují poplatky navíc. Přehled k 1. 11. 2026 shrnuje, jak se poradce odměňuje, čím se liší samostatný zprostředkovatel od vázaného zástupce, co musí povinně sdělit a jak ho ověřit v registru. Pokud máte s hypotečním poradcem zkušenost, podělte se o ni v komentářích pod článkem.
(Grafika: Generated)
Ve zkratce
- Právní rámec: zprostředkování hypotéky upravuje zákon č. 257/2016 Sb., o spotřebitelském úvěru. Zprostředkovávat smí jen samostatný zprostředkovatel, vázaný zástupce, zprostředkovatel vázaného úvěru nebo zahraniční zprostředkovatel (§ 16).
- Kdo platí: poradci popsaní v tomto přehledu uvádějí, že je platí banka. Zákon zakazuje samostatnému zprostředkovateli brát za tentýž úvěr odměnu od klienta i od banky zároveň (§ 80).
- Co musíte vědět předem: zprostředkovatel sdělí, zda je samostatný, nebo vázaný, výši odměny od banky a právo vyžádat si výši provizí jednotlivých bank (§ 93).
- Výše provize: zákon ji nestanoví a poradci ji na webech nezveřejňují. Veřejné zdroje uvádějí příklady kolem 1 % z výše úvěru.
- Ověření: oprávnění se dá dohledat v registru ČNB (JERRS) podle jména nebo IČO.
Jak funguje hypoteční poradce
Hypoteční poradce od vás převezme údaje o příjmech, výdajích, nemovitosti a požadované výši úvěru a podle nich oslovuje banky. Poradce nejdřív sbírá podklady, potom připraví srovnání nabídek, podá žádost a doprovází vás až k podpisu smlouvy a čerpání. Rozhodnutí o schválení úvěru ale vždy dělá banka, nikoli poradce.
Zákon po poradci vyžaduje, aby radu opřel o analýzu vaší finanční situace, požadavků a cílů a o rizika, která vám po dobu splácení hrozí (§ 85 odst. 1). Musí vám také sdělit, z jakých produktů a od jakých poskytovatelů výběr vychází (§ 85 odst. 2).
Doba vyřízení se u poskytovatelů liší. Hyponamíru.cz v odpovědích na časté otázky uvádí, že hypotéku lze zvládnout za měsíc i za tři a nejčastěji trvá okolo 2 měsíců. HypoSpace.cz popisuje na webu postup, kde specialista volá do 2 hodin v pracovní dny, srovnání je do 24 hodin a schválení trvá zhruba 1 až 2 týdny. Jde o údaje poskytovatelů, ne o garance.
Kolik stojí hypoteční poradce a platí se za něj zdarma
Za služby hypotečního poradce zpravidla neplatíte vy, ale banka formou provize. HypoSpace.cz uvádí doslova, že jej platí banka a klient tedy neplatí nic. Hyponamíru.cz uvádí, že zprostředkovatelé jsou placeni bankami a klientovi nebudou účtovat žádné poplatky navíc. Slovo „zdarma“ ve stejné podobě web Hyponamíru.cz nepoužívá.
Zákon klientovi dává přesnou informaci. Zprostředkovatel před zprostředkováním úvěru na bydlení sdělí výši odměny nebo pobídky od banky, případně potvrdí, že skutečná částka bude uvedena později v předsmluvních informacích (§ 93 odst. 1 písm. f). Sdělí také odměnu, kterou platíte vy, nebo způsob jejího výpočtu (písm. g), a že máte právo vyžádat si výši provizí, které jednotlivé banky zprostředkovateli platí (písm. h).
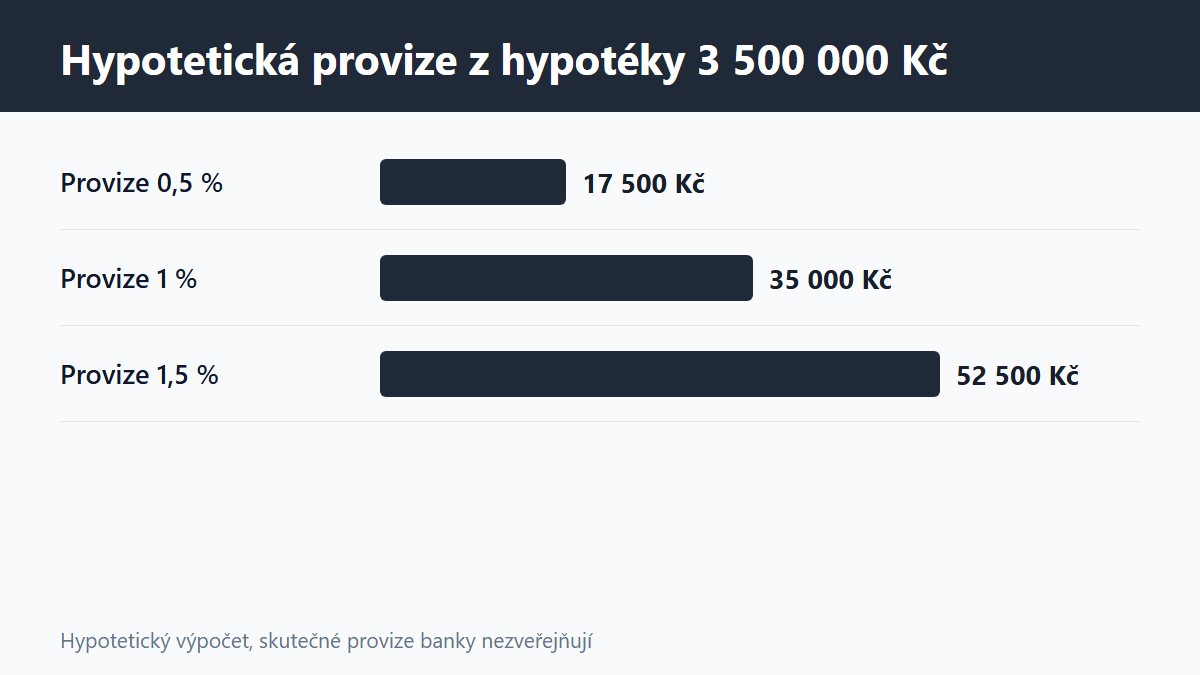
Konkrétní provize banky veřejně neuvádějí. Poradenský web Investia ve svém článku počítá s příkladem 1 % z objemu úvěru, tedy 20 000 Kč u hypotéky 2 milionů Kč. Seznam Zprávy v článku z 18. 1. 2023 uvádějí, že provize mohly dosáhnout kolem 1,5 % z úvěru, často byly nižší. Jde o orientační údaje z médií a poradenských webů, ne o ceník bank.
| Výše úvěru (Kč) | Provize 0,5 % (Kč) | Provize 1 % (Kč) | Provize 1,5 % (Kč) |
|---|---|---|---|
| 2 000 000 | 10 000 | 20 000 | 30 000 |
| 3 500 000 | 17 500 | 35 000 | 52 500 |
| 5 000 000 | 25 000 | 50 000 | 75 000 |
Tabulka je výpočet z hypotetických procent a uvedených výší úvěru, nejde o sazby konkrétní banky. Skutečnou částku si podle § 93 můžete vyžádat od zprostředkovatele.
Platí-li provizi banka, neznamená to, že úvěr nemá žádný náklad navíc. Banky mají své náklady na distribuci a mohou je promítnout do obchodních podmínek. Pro vás je proto důležité porovnat celkové náklady úvěru, tedy úrok, poplatky a RPSN, ne jen to, kdo zprostředkovatele platí.
Nezávislý hypoteční poradce: co slovo „nezávislý“ znamená
Slovo „nezávislý“ smí zákon použít jen v přesně vymezeném případě. Podle § 81 je to poskytovatel nebo zprostředkovatel, který zvažuje produkty od většiny poskytovatelů na trhu a odměňování jeho pracovníků a zprostředkovatelů nesmí být na újmu jejich schopnosti jednat v zájmu spotřebitele, zejména nesmí záviset na prodejních cílech.
Zákon přitom nestanoví žádný konkrétní počet bank. Mluví jen o „většině“. Když vám poradce sdělí, že je nezávislý, má smysl se zeptat, z kolika bank vybírá a s kolika má podepsanou smlouvu. Na webu HypoSpace.cz je například v sekci porovnání bank uvedeno 11 partnerů, přestože text tvrdí, že srovnává všechny banky. Web Hyponamíru.cz zobrazuje loga několika bank a celkový počet neuvádí.
Samostatně se dá ověřit, zda odměňování poradců nemá motivovat k jedné bance. Zákon v § 79 zakazuje přijímat nebo poskytovat pobídky, které mohou vést k porušení pravidel, a za pobídku výslovně počítá i neobvykle vysokou úplatu za službu.
Samostatný zprostředkovatel a vázaný zástupce: rozdíl podle zákona
Rozdíl je v tom, pro koho zprostředkovatel smí úvěry vyhledávat. Vázaný zástupce smí podle § 27 zprostředkovávat úvěr jen pro jednoho zastoupeného na základě písemné smlouvy. Samostatný zprostředkovatel naopak podle § 17 jedná na základě smluv s poskytovateli nebo se spotřebitelem.
V praxi hypoteční poradce bývá právě vázaným zástupcem samostatného zprostředkovatele. Podle § 85 se pro výběr produktů u samostatného zprostředkovatele a jeho vázaného zástupce počítají produkty dostupné na trhu. U zástupce banky se počítají alespoň produkty z nabídky této banky.
| Typ | Za koho jedná | Oprávnění od ČNB | Z čeho vybírá (§ 85) |
|---|---|---|---|
| Samostatný zprostředkovatel (§ 17) | smlouvy s poskytovateli nebo se spotřebitelem | udělené oprávnění, platí do konce následujícího kalendářního roku a prodlužuje se o 12 měsíců | produkty dostupné na trhu |
| Vázaný zástupce (§ 27) | jen jeden zastoupený | zápis do registru na oznámení zastoupeného, nejpozději do 5 pracovních dnů | jako zastoupený. U zástupce samostatného zprostředkovatele produkty dostupné na trhu |
| Zprostředkovatel vázaného úvěru (§ 37) | zastoupený prodejce | zápis do registru pro konkrétního zastoupeného | úvěr k financování vlastního zboží nebo služby, hypotéky se netýká |
Údaje o lhůtách vychází ze znění zákona, ověřte si jeho aktuální podobu ve Sbírce zákonů.
Samostatný zprostředkovatel musí být po celou dobu činnosti pojištěn pro případ náhrady škody způsobené spotřebiteli (§ 21). Spoluúčast je omezena na vyšší z částek 5 000 Kč nebo 1 % limitu pojistného plnění. Poradce, který pracuje jako vázaný zástupce, tedy působí pod odpovědností zastoupeného.
(Grafika: Generated)
Dvojí odměna a zákaz vázání zprostředkování
Zákon výslovně řeší případ, kdy byste platili poradce i vy, i banka. Samostatný zprostředkovatel, který jedná jménem a na účet spotřebitele a bere od něj odměnu, nesmí u téhož úvěru současně jednat za banku a brát od ní odměnu (§ 80). V praxi tak existují dva modely, poradce placený bankou a poradce placený klientem.
Před uzavřením smlouvy o úvěru je situace omezena také tím, že zákon v § 83 upravuje platby před podpisem. Výjimkou jsou náhrady daní, poplatků a účelně vynaložených nákladů na ocenění zajištění, například nemovitosti. Výsledek ocenění vám musí zprostředkovatel předat.
Zprostředkovatel vám také musí sdělit, že zprostředkování nelze vázat na doplňkovou službu (§ 93 odst. 1 písm. e). Pojištění nemovitosti nebo jiný produkt tedy nesmí být podmínkou toho, že vám poradce pomůže s hypotékou.
Co musí hypoteční poradce povinně sdělit
Seznam informací, které musíte dostat před zprostředkováním, je v zákoně pevně daný. Většina z nich se týká kroků, které jinak poradce nemusí sám zmiňovat.
| Informace | Paragraf | Co to znamená pro vás |
|---|---|---|
| Typ zprostředkovatele | § 93 odst. 1 písm. a | zda jde o samostatného zprostředkovatele, nebo vázaného zástupce |
| Zastoupení | § 93 odst. 3 | u vázaných osob musí být zřejmé, koho zastupují |
| Odměna od banky | § 93 odst. 1 písm. f | výše odměny nebo pobídky, případně že částka bude uvedena později |
| Odměna od klienta | § 93 odst. 1 písm. g | výše nebo způsob výpočtu a zákaz brát odměnu z obou stran |
| Provize jednotlivých bank | § 93 odst. 1 písm. h | právo vyžádat si výši provize od jednotlivých poskytovatelů |
| Zdroj výběru produktů | § 85 odst. 2 | z jakých produktů a bank výběr vychází |
Jak ověřit hypotečního poradce v registru ČNB
Poradce má oprávnění, jen pokud je zapsaný ve veřejném registru České národní banky. Podle webu ČNB patří mezi subjekty, které potřebují oprávnění nebo oznámení podle zákona o spotřebitelském úvěru, samostatný zprostředkovatel, vázaný zástupce, zprostředkovatel vázaného úvěru a další osoby. Dohledáte je v seznamech regulovaných a registrovaných subjektů na cnb.cz a v registru JERRS.
Registr bývá přístupný jen po opsání kontrolního kódu, takže ověření děláte ručně. Postup je jednoduchý.
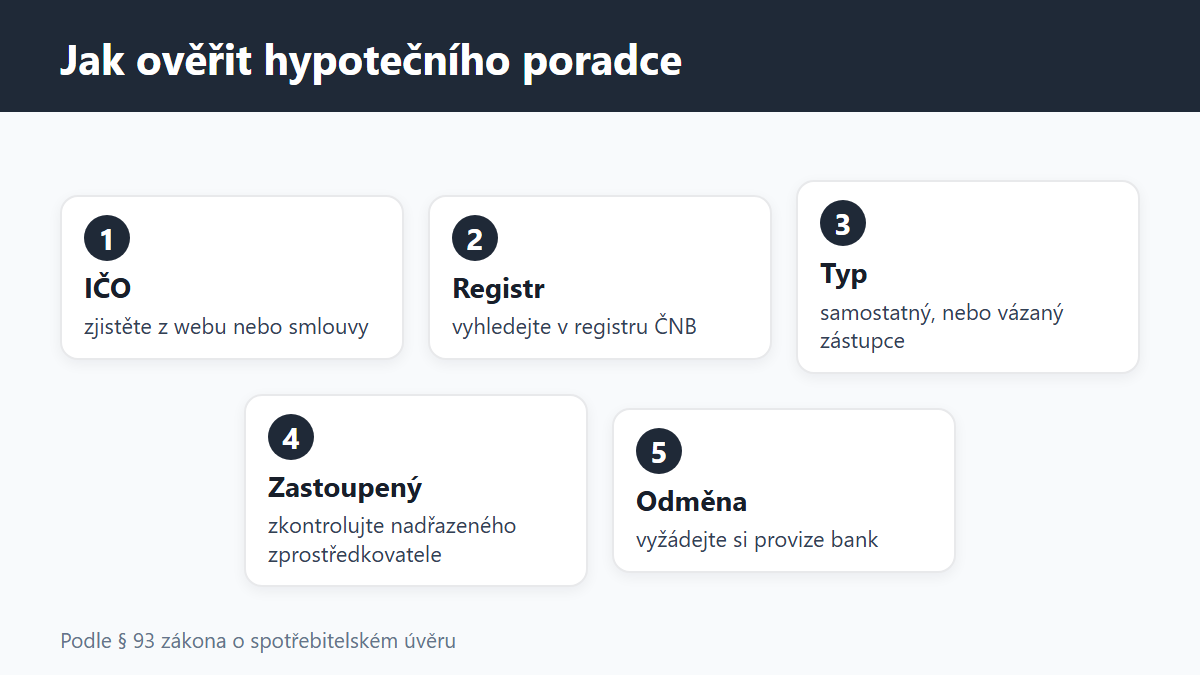
- Zjistěte IČO: poradce má povinnost uvést ho na webu nebo ve smlouvě. Například Hyponamíru.cz uvádí u vázaného zástupce IČO 05736501 a HypoSpace.cz IČO 73953750.
- Vyhledejte ho v registru: zadejte IČO nebo jméno a zkontrolujte, že je zapsaný jako vázaný zástupce nebo samostatný zprostředkovatel.
- Ověřte zastoupeného: u vázaného zástupce zkontrolujte, pod kterým samostatným zprostředkovatelem působí. Hyponamíru.cz uvádí Broker Trust, a.s., IČO 26439719, a HypoSpace.cz uvádí ZFP akademie, a.s., IČO 26304805.
- Vyžádejte si údaje: zeptejte se na provize bank a požádejte o odměny v písemné podobě.
Pokud si nejste jistí, Česká národní banka uvádí na svém webu veřejnou informační linku 800 160 170.
Hyponamíru.cz a HypoSpace.cz: parametry vedle sebe
Dvě partnerské služby uvedené níže jsou online zprostředkovatelé, kteří srovnávají hypotéky více bank. Tabulka porovnává jen údaje z jejich webů, bez hodnocení. Podrobnější popis je v samostatném přehledu o online hypotéce přes obě služby.
| Parametr | Hyponamíru.cz | HypoSpace.cz |
|---|---|---|
| Provozovatel | Hypo na míru s.r.o., IČO 05736501 | Hypospace s.r.o., IČO 23297239 |
| Registrace u ČNB | vázaný zástupce, samostatný zprostředkovatel Broker Trust, a.s. | vázaný zástupce, samostatný zprostředkovatel ZFP akademie, a.s. |
| Cena pro klienta | bez poplatků navíc, platí banky | podle webu zdarma, platí banka |
| Počet srovnávaných bank | neuvedeno, web zobrazuje loga bank | 11 partnerů v přehledu, tvrzení „srovnáme všechny banky“ |
| Doba vyřízení | do 24 hodin v propagaci, v FAQ nejčastěji okolo 2 měsíců | schválení zhruba 1 až 2 týdny po podání dokumentů |
| Další služby | Hlídač hypotéky, zprostředkování pojištění nemovitostí | online formulář a videohovor |
| Uvedená sazba v reklamě | od 4,99 % p. a. (ukázkový příklad) | od 4,79 %, uvedený průměr trhu 5,29 % |
Sazby jsou marketingové údaje z webů k 1. 11. 2026. Skutečná sazba závisí na individuálním posouzení klienta a na podmínkách banky. U úvěru je důležitá RPSN a celkové náklady, ne jen reklamní sazba.
Chcete-li si jednotlivé nabídky ověřit na stránce, jsou zde odkazy na HypoSpace.cz a na Hyponamíru.cz v úvodu.
Hypoteční poradce nebo přímo banka
Rozdíl je především v rozsahu výběru. Pracovník banky nabízí produkty své banky, což je podle § 85 pro zástupce poskytovatele zákonem dostačující. Zprostředkovatel, který působí jako samostatný zprostředkovatel nebo jeho zástupce, musí vycházet z produktů dostupných na trhu.
| Hledisko | Přímo v bance | Přes zprostředkovatele |
|---|---|---|
| Rozsah nabídky | produkty jedné banky | produkty více bank |
| Kdo platí | klient přes podmínky úvěru | banka formou provize, klient jen výjimečně |
| Komunikace | s pracovníkem banky | s poradcem, potom s bankou |
| Informace o odměně | podle zákona o spotřebitelském úvěru | sdělení odměny podle § 93 |
Konečné rozhodnutí o úvěru dělá vždy banka. U úvěru poskytnutého v rozporu s povinností důkladně posoudit schopnost splácet (§ 86) je úvěrová smlouva neplatná (§ 87 odst. 1). Zprostředkovatel vám tedy úvěr nezaručí.
(Grafika: Generated)
Kdy hypoteční poradce řeší i další situace
Poradce se hodí i tam, kde už hypotéku máte. Při refinancování hypotéky počítá, kolik zaplatíte za předčasné splacení a jaká bude nová sazba. Hyponamíru.cz k tomu nabízí Hlídač hypotéky, který sleduje podmínky a upozorňuje na možné refinancování.
Další situace se týká prodeje nemovitosti, na které hypotéka vázne. Zprostředkovatel hypotéky může pomoci s navázáním nového úvěru, ale nemovitost za vás neprodává. O nákladech spojených s tím, prodej bytu s makléřem nebo bez něj, je samostatný přehled.
U žadatelů, kteří podnikají, bývá složitější doložení příjmů. Banky se řídí svými postupy a poradce nemůže vlastní příjem upravit. Kdo řeší současně i účet pro podnikání, najde porovnání v přehledu o podnikatelském účtu u banky. Pro majitele nemovitosti, kteří se hypotékou neřídí a zvažují jinou cestu k penězům, existuje přehled o rentě z nemovitosti.
Jak vypadá postup krok za krokem
Většina online zprostředkovatelů funguje podobně. Podrobně je průběh vysvětlen v článku o tom, jak probíhá vyřízení hypotéky online. Pro orientaci slouží tabulka s kroky a údaji, které zprostředkovatelé uvádějí na webech.
| Krok | Co se děje | Údaj z webu poskytovatele |
|---|---|---|
| 1. Poptávka | vyplníte online formulář s údaji o nemovitosti a příjmech | HypoSpace: nabídka bez závazků |
| 2. Kontakt | specialista vás kontaktuje a upřesní požadavky | HypoSpace: do 2 hodin v pracovní dny |
| 3. Srovnání | poradce sestaví porovnání nabídek bank | HypoSpace: do 24 hodin |
| 4. Podklady | dodáte doklady o příjmech a nemovitosti | HypoSpace: 1 až 2 dny na dodání dokumentů |
| 5. Schválení a podpis | banka posoudí žádost a po schválení podepíšete smlouvu | Hyponamíru: nejčastěji okolo 2 měsíců celkem |
Na co se hypotečního poradce zeptat
- Typ oprávnění: jste samostatný zprostředkovatel, nebo vázaný zástupce, a koho zastupujete?
- Počet bank: se kterými bankami máte smlouvu a z kolika vybíráte?
- Odměna: kolik činí provize od banky u nabídky, kterou mi představujete?
- Poplatky pro klienta: platím cokoli já, a pokud ano, kolik a kdy?
- Záznam o radě: dostanu písemný záznam o poskytnuté radě (§ 85 odst. 3)?
- Další produkty: je jejich sjednání podmínkou zprostředkování?
Časté otázky
Je hypoteční poradce zdarma?
Poradci uvedení v tomto přehledu tvrdí, že klient nic neplatí a odměnu vyplácí banka. Zákon vyžaduje, aby zprostředkovatel před zprostředkováním sdělil odměnu, kterou platí klient, případně způsob jejího výpočtu. Cenu si ověřte ve smlouvě.
Kolik stojí hypoteční poradce?
Cena pro klienta je u popsaných služeb uvedena jako nulová. Provize bank se pohybují v příkladech v médiích kolem 1 % z úvěru, což je 20 000 Kč u úvěru 2 miliony Kč. Skutečnou částku zveřejňují banky jen na vyžádání.
Kdo je nezávislý hypoteční poradce?
Podle § 81 zákona je to zprostředkovatel, který zvažuje produkty od většiny poskytovatelů na trhu a jehož odměňování nesnižuje schopnost jednat v zájmu klienta. Zákon nestanoví přesný počet bank.
Jak funguje hypoteční poradce?
Převezme vaše údaje, osloví banky, sestaví srovnání nabídek a pomáhá s podáním žádosti a podpisem. Rozhodnutí o schválení úvěru dělá banka.
Jak poznám zprostředkovatele hypotéky s oprávněním?
Dohledáte ho v registru České národní banky (JERRS) podle jména nebo IČO. Registr vyžaduje opsání kontrolního kódu, takže ověření děláte ručně.
Může poradce brát odměnu od banky i od klienta?
Samostatný zprostředkovatel, který jedná za klienta a bere od něj odměnu, nesmí u téhož úvěru brát odměnu i od banky (§ 80).
Musí mi poradce říct, kolik dostává od banky?
Ano, u úvěru na bydlení musí sdělit výši odměny nebo pobídky od banky a poskytnout informaci o právu vyžádat si provize jednotlivých bank (§ 93).
Kde sdílet zkušenost s poradcem?
Napište ji do komentářů pod článkem. Můžete uvést, jak byl poradce transparentní ohledně odměny a kolik bank porovnal.
Shrnutí
Hypoteční poradce je regulovaný zprostředkovatel, jehož odměnu zpravidla hradí banka. Zákon určuje, co musí sdělit, jak se smí nazývat a že odměnu nesmí brát z obou stran. Při rozhodování je potřeba zvážit rozsah nabídky bank, typ oprávnění zprostředkovatele, informace o provizích a celkové náklady úvěru. Konkrétní volba zůstává na vás.
Zdroje
Zákon č. 257/2016 Sb., o spotřebitelském úvěru, § 16 až 41, § 75 až 87, § 93 a § 94 (znění dostupné na podnikatel.cz a cnb.cz, ověřeno 1. 11. 2026). Web České národní banky, stránka o povolovacích řízeních podle zákona o spotřebitelském úvěru a seznamy regulovaných a registrovaných subjektů (ověřeno 1. 11. 2026). Web Hyponamíru.cz, úvodní stránka a slovník pojmů (ověřeno 1. 11. 2026). Web HypoSpace.cz, úvodní stránka a patička (ověřeno 1. 11. 2026). Investia, článek Provize z hypotéky (publikováno 2. 4. 2018, upraveno 26. 3. 2025). Seznam Zprávy, článek Zlaté časy finančních poradců skončily (18. 1. 2023).
Upozornění: Článek má informativní charakter a nejde o investiční, finanční, pojistné ani právní poradenství. Údaje se mění, proto je ověřte u poskytovatele a v aktuálním znění zákona. Hypotéka je dlouhodobý závazek a při nesplácení hrozí ztráta nemovitosti. Článek obsahuje partnerské (affiliate) odkazy a provozovatel webu může při sjednání služby získat odměnu.
Komentáře
Přidat komentář