Mutumutu pojištění: jak funguje, co kryje a jaké má podmínky
Adrian Bane - 24. 10. 2026
Mutumutu je rizikové životní pojištění, které se sjednává výhradně online. Kryje tři situace: smrt, invaliditu 1. až 3. stupně a dlouhou pracovní neschopnost od 30. nebo 60. dne. Pojistitelem je Komerční pojišťovna, a.s. (značka KB Pojišťovna), IČO 63998017. Součástí pojištění je prevenční program, který podle poskytovatele vrací až 30 % pojistného za pohyb, nekouření a preventivní prohlídky. V článku rozebíráme, jak pojištění funguje podle Příručky k pojištění, Informací pro zájemce a dokumentu IPID, jaké má čekací doby, limity a výluky a jak vypadá sjednání a hlášení pojistné události. Všechny údaje jsme ověřili 30. 10. 2026 v dokumentech poskytovatele a v ARES. Máte s Mutumutu vlastní zkušenost, třeba s výplatou plnění? Podělte se o ni v komentářích pod článkem, pomůžete dalším čtenářům.
(Grafika: Generated)
Ve zkratce
- Kdo za tím stojí: pojištění poskytuje Komerční pojišťovna, a.s., se sídlem nám. Junkových 2772/1, Praha 5, IČO 63998017. Od května 2023 ho KB Pojišťovna spravuje i distribuuje sama.
- Co kryje: povinně smrt s konstantní pojistnou částkou, volitelně invaliditu s měsíční rentou a pracovní neschopnost od 30. nebo 60. dne.
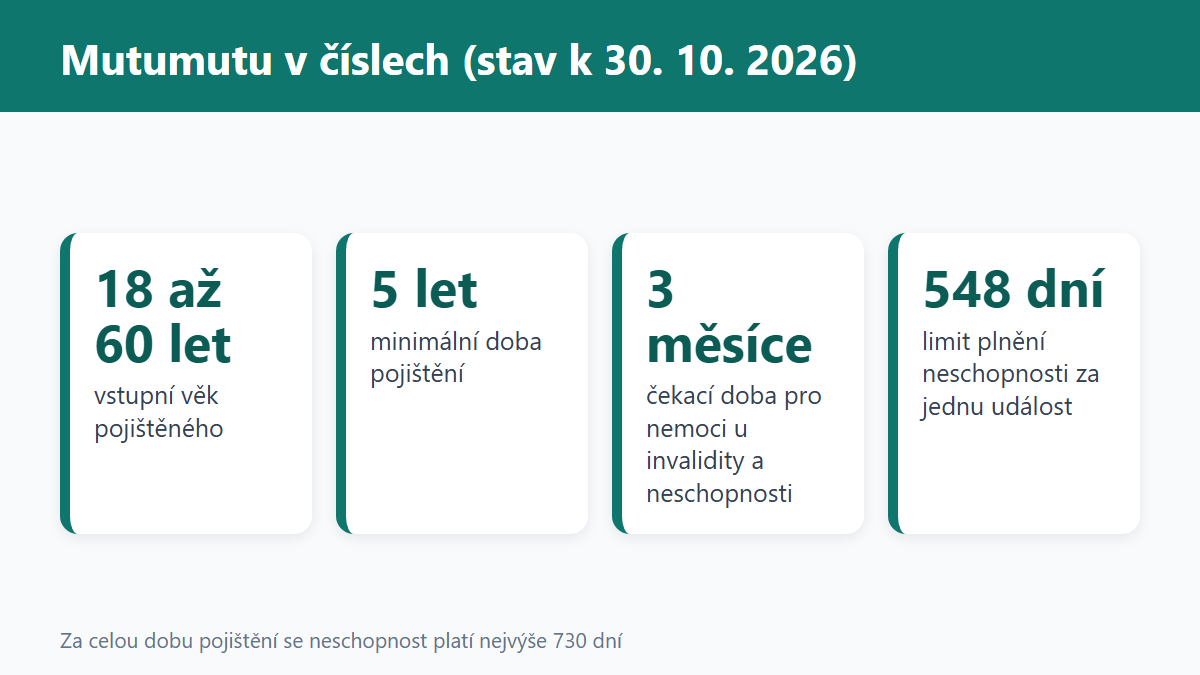
- Kdo se může pojistit: vstupní věk 18 až 60 let, pojistná doba končí v 55, 60 nebo 65 letech, minimální doba pojištění je podle Informací pro zájemce 5 let.
- Čekací doba: u nemocí 3 měsíce u invalidity a pracovní neschopnosti, u neschopnosti v souvislosti s těhotenstvím 8 měsíců. Úrazy jsou kryté od začátku.
- Limity: pracovní neschopnost se platí nejvýše 548 dní za jednu událost a 730 dní za celé pojištění.
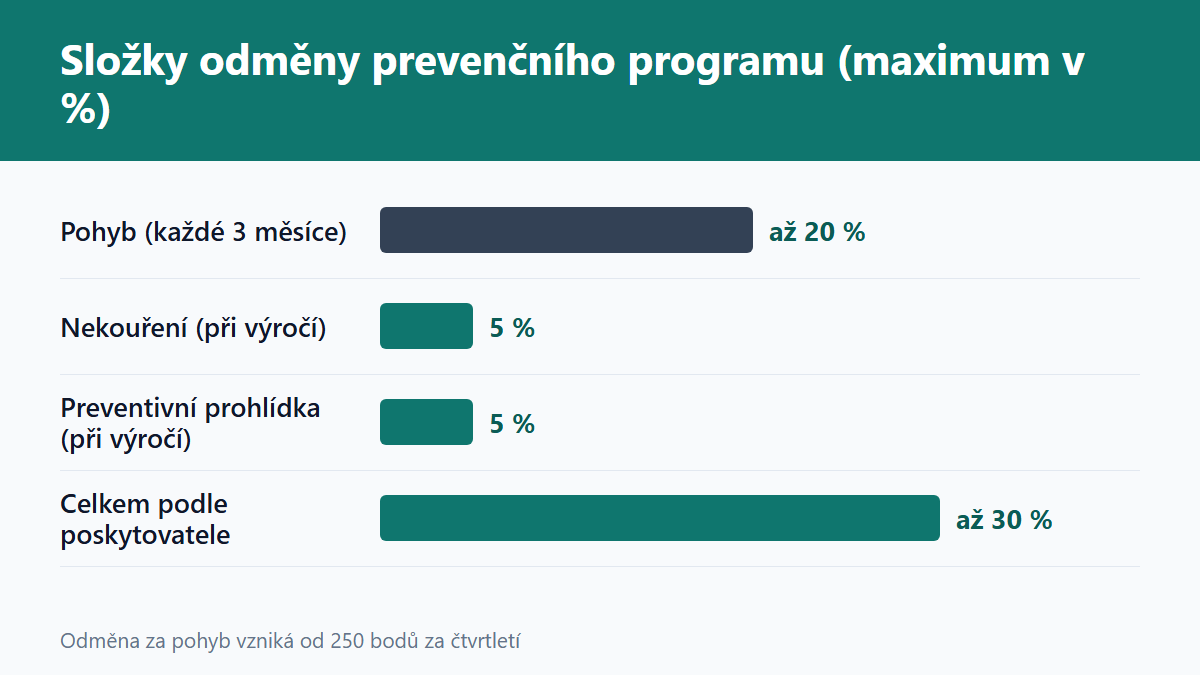
- Odměna: až 20 % za pohyb, 5 % za nekouření a 5 % za preventivní prohlídku. Pojistné nelze odečíst z daní.
Co je Mutumutu a kdo ho provozuje
Značka Mutumutu vstoupila na trh v roce 2018. Podle tiskové zprávy Komerční banky z 3. 5. 2023 ji založila společnost Creative Dock a zpočátku fungovala jako vázaný zástupce pojišťovny. Zajišťovala prodej, správu smluv, péči o klienty a marketing, zatímco riziko nesla KB Pojišťovna. V květnu 2023 převzala KB Pojišťovna správu i distribuci produktu do svých struktur. Ve stejné zprávě uvádí, že pro stávající klienty se nic nemění a produkt bude dál nabízet pod stejnou značkou za totožných podmínek.
Smluvní stranou je tedy pojišťovna ze skupiny Komerční banky, kterou vlastní francouzská Société Générale. V obchodním rejstříku a v ARES je vedena jako Komerční pojišťovna, a.s., IČO 63998017, se sídlem náměstí Junkových 2772/1, Stodůlky, 155 00 Praha 5, vznik 1. 9. 1995 (výpis ARES aktualizovaný 24. 10. 2026). Zapsaná je u Městského soudu v Praze, oddíl B, vložka 3362. Dohled nad činností pojišťoven vykonává Česká národní banka a ta je v Informacích pro zájemce uvedená i jako instituce pro stížnosti. Korespondenční adresa pro klienty Mutumutu je podle Příručky Palackého 53, 586 01 Jihlava.
Detailní nabídku a kalkulačku najdete na oficiálním webu Mutumutu. Web uvádí bezplatnou linku 800 810 210, dostupnou ve všední dny od 9 do 17 hodin, a e-mail [email protected] s odpovědí do dvou pracovních dnů.
Jaká rizika pojištění kryje
Podle dokumentu IPID jde o rizikové pojištění života a zdraví bez možnosti pravidelného investování a mimořádných vkladů. Peníze se tedy nespoří ani nezhodnocují, pojistné platí jen za krytí rizik. Pojištění kryje tři pojistná nebezpečí, nic dalšího. Úrazové pojištění s plněním za tělesná poškození, denní odškodné nebo pojištění vážných onemocnění v nabídce nejsou.
Pojištění smrti
Je povinnou součástí každé smlouvy. Kryje smrt z jakékoli příčiny a pojistná částka je konstantní, tedy po celou dobu stejná. Plnění se vyplácí jednorázově osobě určené ve smlouvě. Pokud ji pojištěný neurčí, dostane peníze manžel nebo manželka, pak děti, pak rodiče a nakonec dědicové. U smrti nestanoví Příručka žádnou čekací dobu. Při smrti úrazem pod vlivem alkoholu nebo návykové látky, při spáchání trestného činu nebo při způsobení těžké újmy jinému může pojišťovna plnění snížit až o 50 %.
Pojištění invalidity
Invalidita se sjednává ve třech variantách: pro 1., 2. a 3. stupeň, jen pro 2. a 3. stupeň, nebo jen pro 3. stupeň. Rozhodující je posudek okresní správy sociálního zabezpečení. Podle Příručky jde o invaliditu 1. stupně při poklesu pracovní schopnosti o více než 35 %, 2. stupně nad 50 % a 3. stupně nad 70 %. Pojišťovna vyplácí dohodnutou měsíční rentu za každý měsíc trvání invalidity od měsíce vydání posudku, první a poslední měsíc poměrně. Výplata končí přiznáním starobního důchodu, koncem pojištění nebo odebráním invalidity. Po dobu výplaty renty se za pojištění invalidity daného stupně neplatí pojistné.
Pojištění pracovní neschopnosti
Kryje neschopenku trvající nepřetržitě 30 nebo 60 kalendářních dní a déle, a to bez zpětného plnění. Prvních 30 nebo 60 dní se tedy neplatí nic a nárok vzniká od 30. nebo 60. dne včetně. Měsíční částka je stanovená pro měsíc s 30 dny, v ostatních měsících se přepočítá podle počtu dní. Příručka uvádí příklad: při částce 15 000 Kč měsíčně a 31 dnech v květnu činí plnění za květen 15 500 Kč.
Pojištění má nahradit výpadek čistého příjmu, ne vydělat na nemoci. Do 15 000 Kč měsíčně se podle tabulky v Příručce příjem nezkoumá. Vyšší částky musí odpovídat průměrnému čistému měsíčnímu příjmu, nejvyšší částka v tabulce je 60 000 Kč měsíčně. Pokud pojišťovna při šetření zjistí, že je příjem o více než 20 % nižší, než odpovídá sjednané částce, plnění sníží. Plnění náleží jen v době výdělečné činnosti, tedy ne nezaměstnaným, ne během peněžité pomoci v mateřství a rodičovské a ne při přiznané invaliditě 3. stupně.
Parametry pojištění v tabulce
| Parametr | Údaj podle dokumentů | Zdroj |
|---|---|---|
| Pojistitel | Komerční pojišťovna, a.s. (KB Pojišťovna), IČO 63998017 | Příručka, ARES |
| Typ produktu | rizikové životní pojištění bez investiční složky | IPID |
| Vstupní věk | 18 až 60 let | IPID |
| Konec pojistné doby | 55, 60 nebo 65 let věku | IPID |
| Minimální doba pojištění | 5 let | Informace pro zájemce |
| Počet smluv | jedna smlouva na osobu, pojistník je zároveň pojištěný | IPID, Příručka |
| Pojistné období | zpravidla jeden měsíc | Informace pro zájemce |
| Územní platnost | celý svět, neschopenku musí potvrdit lékař v ČR a invaliditu ČSSZ | IPID |
| Poplatky | kromě měsíčního pojistného žádné další platby ani poplatky | Informace pro zájemce |
| Daně | pojistné nelze odečíst ze základu daně | Informace pro zájemce |
Kolik pojištění stojí
Pevný ceník Mutumutu nezveřejňuje. Podle Informací pro zájemce se pojistné stanovuje individuálně podle věku, povolání, zdravotního stavu a rozsahu krytí. Na úvodní stránce poskytovatel k 30. 10. 2026 uvádí cenu „už za 300 Kč měsíčně“. Konkrétní částku ukáže až kalkulačka a i ta se může změnit. Do dvou měsíců od vzniku pojištění totiž pojišťovna vyhodnotí zdravotní dotazník a může navrhnout jiné pojistné, individuální výluku, nebo smlouvu vypovědět. Pokud klient s návrhem nesouhlasí, pojistné mu vrátí.
Na cenu má vliv i povolání. Příručka rozlišuje čtyři skupiny. Nízké riziko má například manažer, učitel nebo lékárník. Střední riziko kuchař, kurýr, elektrikář do 1 000 V nebo policista. Vysoké riziko práce ve výškách, voják nebo dřevorubec. Artisty, kaskadéry, osobní strážce nebo profesionální sportovce pojišťovna nepojistí vůbec. Změnu povolání je nutné hlásit, jinak může pojišťovna při pojistné události plnění snížit v poměru zaplaceného a správného pojistného.
(Grafika: Generated)
Prevenční program a odměna až 30 %
Tím se Mutumutu odlišuje od běžného rizikového životního pojištění. Za zdravý životní styl vrací část pojistného na bankovní účet. Podmínky programu jsou součástí smlouvy a podle Příručky se mohou měnit pro všechny klienty. O zpřísnění musí pojišťovna informovat nejpozději 2 měsíce předem.
| Složka | Výše | Podmínka | Kdy se vyhodnocuje |
|---|---|---|---|
| Pohyb | až 20 % | od 250 bodů za čtvrtletí 5 %, za každých dalších 50 bodů 1 %, maximum při 1 000 bodech | každé 3 měsíce |
| Nekouření | 5 % ročního zaplaceného pojistného | čestné prohlášení, že jste rok nekouřili cigarety, e-cigarety ani vodní dýmku | při výročí smlouvy |
| Preventivní prohlídka | 5 % | prohlídka v posledních 2 letech, platí i vstupní a periodická od zaměstnavatele | při výročí smlouvy |
Body za pohyb se sbírají v 13 týdenních výzvách za čtvrtletí, každá přinese nejvýše 100 bodů. Denní minimum pro 5 bodů je 7 500 kroků, 15 minut běhu nebo 15 minut na kole. Data se načítají z Google Fit, Apple Health nebo Garmin Connect. Ostatní sporty aplikace ověřuje podle polohy na sportovišti a pobyt musí trvat aspoň 45 minut. Mimo sportoviště se uznává jen chůze, běh a kolo, cvičení doma ani lyžování se nezapočítává. Pod 250 bodů za čtvrtletí odměna nevzniká. Poskytovatel na webu odměnu porovnává s daňovým odpočtem, který u tohoto produktu není možný.
Čekací doby, výluky a omezení
Čekací doba je období od začátku pojištění, kdy pojišťovna za nemoc neplatí. U Mutumutu trvá 3 měsíce u invalidity a pracovní neschopnosti a 8 měsíců u neschopnosti spojené s těhotenstvím. V čekací době se plní jen za následky úrazu. Nová čekací doba začne běžet i při navýšení pojistné částky nebo přidání rizika. Neschopenka v souvislosti s těhotenstvím či porodem se navíc platí nejvýše za 30 dní v každém těhotenství po uplynutí úvodních 30 nebo 60 dní.
Příručka vyjmenovává tyto hlavní výluky:
- válka, vzpoura, povstání nebo aktivní účast na teroristickém útoku a cesty do oblastí, kam ministerstvo zahraničí nedoporučuje cestovat,
- jaderná energie, radiace a radioaktivní kontaminace,
- řízení vozidla nebo obsluha stroje bez potřebného oprávnění,
- vrozené vady, nemoci a úrazy z doby před sjednáním, které klient neuvedl ve zdravotním dotazníku,
- sebevražda nebo její pokus do 2 let od začátku nebo změny pojištění a úmyslné sebepoškození,
- alkohol, omamné a návykové látky (u smrti úrazem se plnění jen krátí),
- rizikové sporty u invalidity a pracovní neschopnosti, například horolezectví od obtížnosti 4 UIAA, pohyb nad 3 000 m, paragliding, seskoky padákem, rafting od WW3, potápění s přístrojem nebo lyžování mimo vyznačené tratě. Smrt je při těchto sportech krytá.
Na úvodní stránce poskytovatel k 30. 10. 2026 uvádí, že jde o pojištění s „nejméně výjimkami z pojištění na trhu“. Jde o tvrzení poskytovatele, nezávislé srovnání výluk jsme k němu nenašli. Pro vlastní posouzení je rozhodující text Příručky k pojištění verze 1.5, platné od 1. 2. 2023.
Jak probíhá sjednání a ukončení
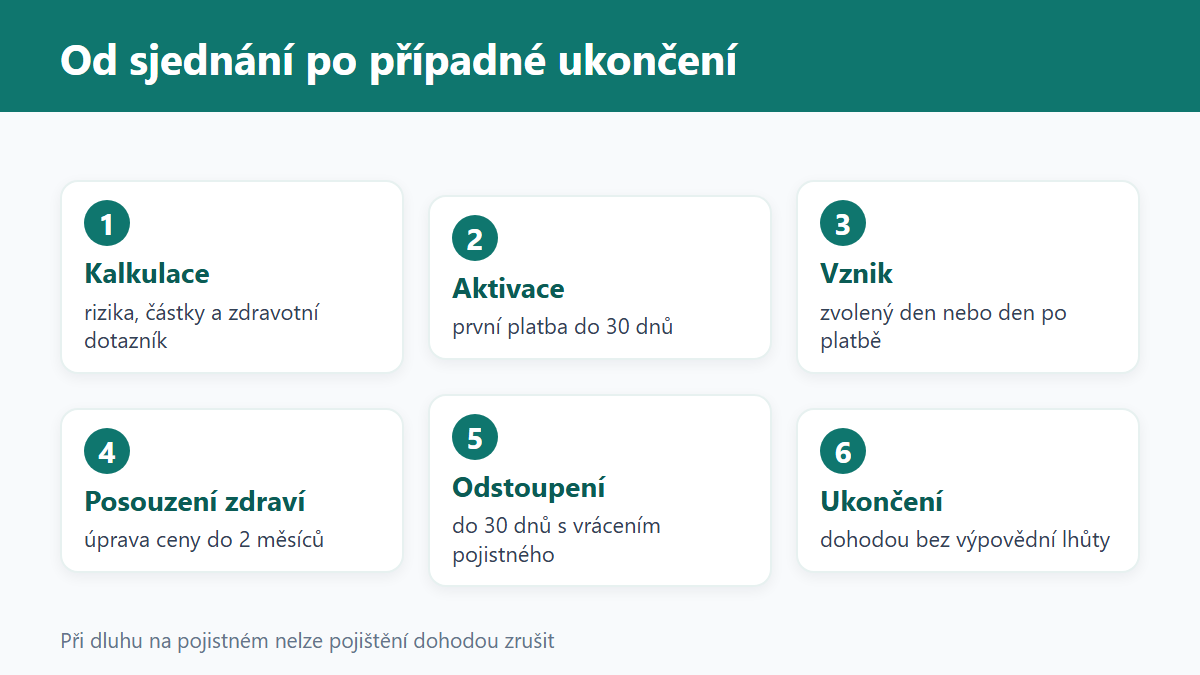
Sjednání probíhá na webu bez podpisu a bez návštěvy pobočky. Na kalkulačce Mutumutu klient odpoví na otázky o své situaci, nastaví rizika a částky a vyplní zdravotní dotazník. Smlouvu potvrdí zaplacením prvního pojistného do 30 dnů od sjednání. Web uvádí, že celé vyřízení trvá do 15 minut. Podobně online se dnes sjednává například pojištění mazlíčků, rozdíl je v tom, že u životního pojištění rozhoduje zdravotní dotazník.
| Krok | Co se děje | Lhůta nebo podmínka |
|---|---|---|
| 1. Kalkulace | výběr rizik, částek a pojistné doby, zdravotní dotazník | podle webu do 15 minut |
| 2. Aktivace | zaplacení prvního pojistného převodem | do 30 dnů od sjednání |
| 3. Vznik pojištění | zvolený den, nebo den po připsání platby | potvrzení přijde e-mailem |
| 4. Posouzení zdraví | pojišťovna může upravit cenu, přidat výluku nebo smlouvu vypovědět | do 2 měsíců od vzniku |
| 5. Odstoupení | bez udání důvodu, pojišťovna vrátí zaplacené pojistné | do 30 dnů od sjednání |
| 6. Výpověď | s osmidenní výpovědní lhůtou | do 2 měsíců od sjednání |
| 7. Ukončení dohodou | k dnešku nebo k budoucímu datu, bez výpovědní lhůty a poplatků | kdykoli, ne při dluhu na pojistném |
Pojistné se platí měsíčně trvalým příkazem nebo platební kartou. Den splatnosti se nastavuje při sjednání a později ho podle odpovědí v sekci otázek nelze změnit. Pokud platíte kartou mobilní banky, například přes účet u Revolutu, po výměně karty zašle Mutumutu odkaz na platební bránu pro novou kartu. Pojistné je nutné platit i během výplaty plnění, jinak ho pojišťovna může započíst proti plnění.
Stejně jako u jiných online služeb je užitečné kontrolovat adresu webu a e-mailu, protože podvodníci napodobují i pojišťovny. Pravidla, která popisujeme u bezpečnosti na Vinted, tedy neklikat na odkazy z neověřených zpráv a nesdílet kódy z SMS, platí i tady. Oficiální kontakty Mutumutu jsou pouze 800 810 210 a [email protected].
(Grafika: Generated)
Hlášení pojistné události
Pojistnou událost se hlásí přes online formulář KB Pojišťovny, na který odkazuje web Mutumutu. Po odeslání přijde potvrzovací e-mail. Podle Příručky má pojišťovna na šetření 3 měsíce od doby, kdy má všechny doklady, a plnění vyplatí do 15 dnů od skončení šetření.
- Pracovní neschopnost: hlásí se po 30. nebo 60. dni. Web uvádí, že ideálně do 90 dnů od vzniku neschopnosti. Při ohlášení po více než 3 měsících může pojišťovna plnění snížit na průměrnou délku léčení. Zaměstnanec dokládá rozhodnutí o neschopnosti a potvrzení zaměstnavatele, OSVČ lékařskou zprávu, výpis ze živnostenského rejstříku a daňové přiznání potvrzené finančním úřadem. Každý měsíc do 10. dne se posílá potvrzení o trvání neschopnosti.
- Invalidita: hlásí se až s posudkem OSSZ. Dokládá se i výpis z účtu s výplatou invalidního důchodu a jednou ročně potvrzení o trvání invalidity.
- Smrt: oznamovatel přikládá úmrtní list, doklad o příčině smrti a případné dokumenty policie.
Pokud klient při hlášení uvede nepravdivé nebo hrubě zkreslené údaje, může pojišťovna plnění snížit až o 50 %. Při zamlčení nemoci ve zdravotním dotazníku může plnění odmítnout úplně. Při odmítnutí plnění za smrt zaniká celé pojištění.
Výpadek příjmu a jiné finanční nástroje
Pojištění pracovní neschopnosti řeší situaci, kdy příjem dlouhodobě klesne. Podle webu Mutumutu stát při nemocenské vyplácí zaměstnancům zhruba 60 % hrubého příjmu a OSVČ bez dobrovolného nemocenského pojištění nic. Bez rezervy nebo pojištění pak lidé často řeší výpadek úvěrem. Rozdíl je v tom, že pojistné plnění se nesplácí, kdežto nebankovní půjčky nebo odložené platby Twisto jsou dluh s vlastními podmínkami. Stejně tak nákup přes Klarnu jen posouvá platbu v čase. Tyto nástroje popisujeme v samostatných článcích, zde je zmiňujeme jen pro odlišení principu.
Na co se zeptat před sjednáním
Před sjednáním je užitečné mít jasno v několika bodech. Odpovědi najdete v Příručce k pojištění nebo je získáte na lince 800 810 210.
| Otázka | Proč na ní záleží |
|---|---|
| Jaké konkrétní pojistné vyjde pro můj věk a povolání? | ceník není veřejný a cena se může do 2 měsíců změnit po posouzení zdraví |
| Jakou částku pracovní neschopnosti mohu sjednat podle svého příjmu? | nad 15 000 Kč měsíčně musí částka odpovídat doloženému čistému příjmu |
| Kryje pojištění moje koníčky? | rizikové sporty jsou u invalidity a neschopnosti vyloučené |
| Jaké jsou aktuální podmínky prevenčního programu? | podmínky se mohou měnit pro všechny klienty |
| Co se stane při změně zaměstnání nebo přechodu na OSVČ? | změna rizikové skupiny mění pojistné a neohlášená změna může krátit plnění |
| Jak se počítá čistý příjem OSVČ s výdajovými paušály? | Příručka počítá 50 % příjmů podle § 7 zákona o daních z příjmů |
Časté otázky (FAQ)
Je Mutumutu pojišťovna?
Ne. Mutumutu je značka produktu. Pojistitelem je Komerční pojišťovna, a.s. (KB Pojišťovna), IČO 63998017, která od května 2023 produkt i sama spravuje.
Má Mutumutu investiční složku?
Nemá. Podle dokumentu IPID jde o rizikové pojištění bez možnosti pravidelného investování a mimořádných vkladů.
Od kolika let a do kolika let se lze pojistit?
Vstupní věk je 18 až 60 let. Pojistná doba končí v 55, 60 nebo 65 letech podle zvolené varianty a podle Informací pro zájemce trvá nejméně 5 let.
Platí pojištění hned od začátku?
Pro smrt a úrazy ano. Pro nemoci u invalidity a pracovní neschopnosti platí čekací doba 3 měsíce, u neschopnosti spojené s těhotenstvím 8 měsíců.
Jak dlouho se platí pracovní neschopnost?
Nejvýše 548 dní za jednu pojistnou událost a 730 dní za celou dobu pojištění. Prvních 30 nebo 60 dní se neplatí.
Lze pojištění zrušit?
Do 30 dnů od sjednání je možné odstoupit a pojišťovna vrátí zaplacené pojistné. Později lze pojištění ukončit dohodou bez výpovědní lhůty a poplatků, ne však při dluhu na pojistném.
Lze pojistné odečíst z daní?
Ne. Podle Informací pro zájemce produkt nesplňuje podmínky zákona o daních z příjmů pro odpočet.
Kde najdu zkušenosti klientů?
Vlastní testování ani hodnocení klientů v článku neuvádíme. Pokud máte s Mutumutu zkušenost se sjednáním, prevenčním programem nebo výplatou plnění, napište ji do komentářů pod článkem.
Shrnutí
Mutumutu je online rizikové životní pojištění Komerční pojišťovny, a.s. (KB Pojišťovna) se třemi riziky: smrt, invalidita s měsíční rentou a pracovní neschopnost od 30. nebo 60. dne. Vstupní věk je 18 až 60 let, pojištění trvá nejméně 5 let a končí v 55, 60 nebo 65 letech. Pojistné se počítá individuálně, podle Informací pro zájemce se kromě něj neplatí žádné další poplatky a odpočet z daní není možný. Prevenční program vrací podle poskytovatele až 30 % pojistného. Hlavní omezení jsou čekací doby u nemocí, limity 548 a 730 dní u neschopnosti, vazba plnění na čistý příjem a výluka rizikových sportů u invalidity a neschopnosti. Zda produkt odpovídá vaší situaci, je třeba posoudit podle Příručky k pojištění a konkrétní nabídky.
Zdroje
- Mutumutu, Příručka k pojištění MUTUMUTU, verze 1.5, platná od 1. 2. 2023 (stránka Dokumenty, ověřeno 30. 10. 2026)
- Mutumutu, Informace pro zájemce o pojištění MUTUMUTU (ověřeno 30. 10. 2026)
- Mutumutu, Základní informace o produktu (IPID) (ověřeno 30. 10. 2026)
- Mutumutu, stránky Co pojišťujeme, Odměna, Otázky a odpovědi, Stalo se mi neštěstí, O Mutumutu a Kontakty, mutumutu.cz (ověřeno 30. 10. 2026)
- Komerční banka, tisková zpráva KB Pojišťovna naplno vstupuje do pojišťovacího startupu Mutumutu, 3. 5. 2023
- ARES, Ministerstvo financí ČR, výpis subjektu Komerční pojišťovna, a.s., IČO 63998017 (aktualizace 24. 10. 2026, ověřeno 30. 10. 2026)
- Česká národní banka, dohled nad pojišťovnami, cnb.cz
- Zákon č. 586/1992 Sb., o daních z příjmů, § 7
Upozornění: Článek má pouze informativní charakter a nejde o investiční, finanční, pojistné ani právní poradenství. Neobsahuje doporučení ke sjednání pojištění. Údaje odpovídají stavu ke dni 30. 10. 2026 a mohou se změnit, aktuální podmínky, ceny a rozsah krytí si ověřte přímo u poskytovatele a v jeho smluvní dokumentaci. U investičních produktů obecně hrozí ztráta části nebo celé investice. Článek obsahuje partnerský (affiliate) odkaz, za který může provozovatel webu získat odměnu, cenu pro vás to nemění.
Komentáře
Přidat komentář
-
Flowpay: financování pro podnikatele, podmínky a poplatky -
Ecohome Group: protisluneční fólie a servis oken, co zahrnuje -
Bondster: jak funguje platforma pro investice do úvěrů a rizika -
Patria Finance: obchodování s akciemi, poplatky a podmínky -
Je AliExpress bezpečný? Zkušenosti, clo 2026 a celková cena