Půjčka pro podnikatele a OSVČ: jaké možnosti existují
Adrian Bane - 29. 10. 2026
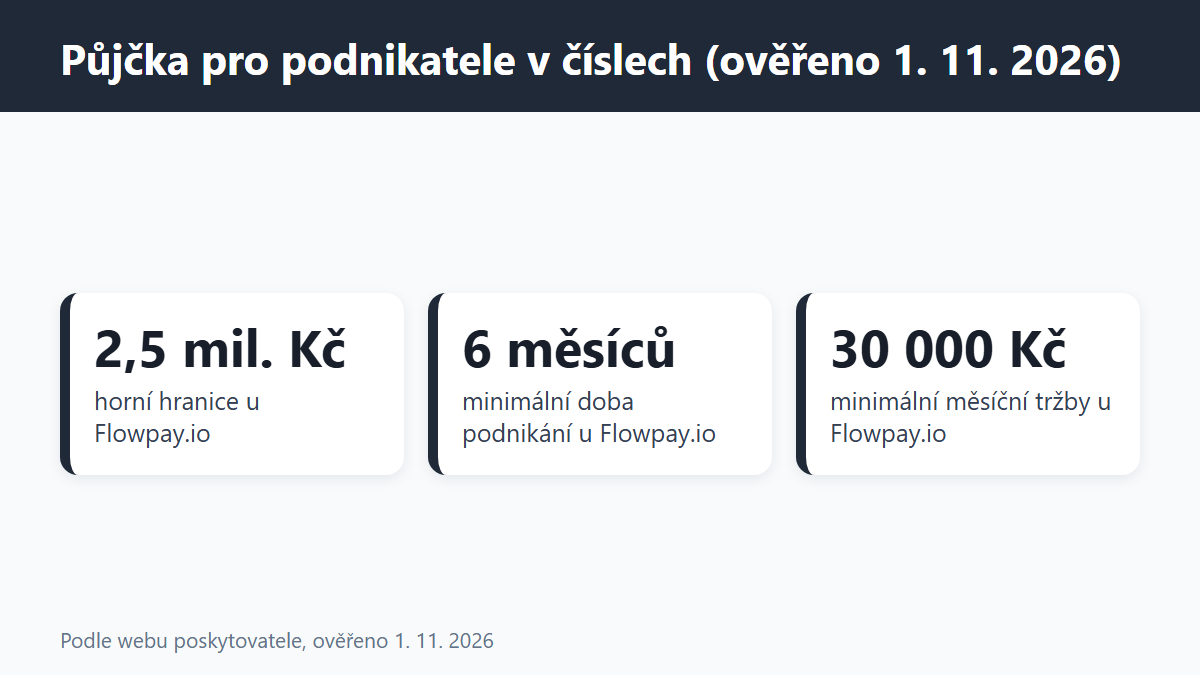
Půjčku pro podnikatele lze v Česku získat třemi hlavními cestami: u banky jako provozní úvěr nebo kontokorent, u leasingové společnosti jako financování konkrétního majetku, nebo online u nebankovního poskytovatele, který vychází z dat o tržbách. Například Flowpay.io uvádí na svém webu částky 50 000 až 2 500 000 Kč, splatnost 1, 3, 6 nebo 12 měsíců a podmínku podnikání alespoň 6 měsíců s tržbami nad 30 000 Kč měsíčně. Článek dává tyto možnosti vedle sebe s čísly ověřenými k 1. 11. 2026 a bez doporučení. Pokud některou z nich používáte, napište svou zkušenost do komentářů pod článkem.
(Grafika: Generated)
Ve zkratce
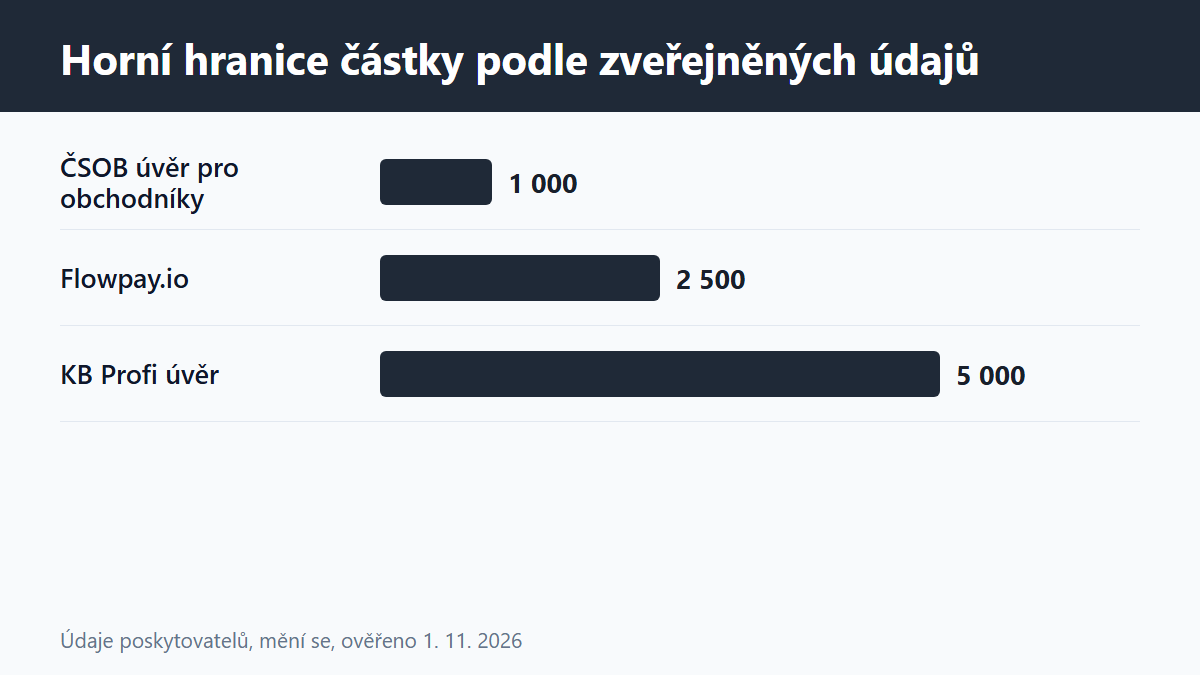
- Banka: kontokorent a provozní úvěr, u Komerční banky podnikatelský Profi úvěr do 5 milionů Kč se splatností až 7 let a rozhodnutím obvykle do 5 dnů (údaje banky).
- Online financování podle tržeb: Flowpay.io 50 000 až 2 500 000 Kč na 1 až 12 měsíců, bez zástavy nemovitosti, ale s osobní zárukou jednatele podle partnerské stránky Shoptet.
- Financování přes terminál: úvěr pro obchodníky od ČSOB 20 000 až 1 000 000 Kč na 3 až 11 měsíců, úrok 0,99 % z vyplacené částky za každý měsíc splatnosti (tisková zpráva banky z 25. 2. 2025).
- Leasing: financuje konkrétní majetek, daňová uznatelnost závisí na délce smlouvy.
- Rizika: u podnikatelského úvěru stát do smlouvy zasahuje méně než u spotřebitelského, proto číst smlouvu a ověřit poskytovatele.
Jaké možnosti půjčky pro podnikatele existují
Možnosti se liší hlavně tím, co poskytovatel posuzuje a co po vás chce jako jistotu. Banky tradičně vycházejí z daňových přiznání, výpisů z podnikatelského účtu a doby podnikání. Online poskytovatelé čtou data z e-shopu, pokladního systému nebo bankovního účtu. Leasingová společnost si jistí věc, kterou financuje.
Tabulka shrnuje pět běžných typů. Údaje o postupu vycházejí z veřejných stránek bank a poskytovatelů, konkrétní limity se liší podle žadatele.
| Typ financování | Jak funguje | Co poskytovatel posuzuje | Typické omezení |
|---|---|---|---|
| Kontokorent | Povolené čerpání přes zůstatek na podnikatelském účtu, úrok jen z čerpané částky | Obraty na účtu, historie klienta | Nutný účet u dané banky, limit bývá nižší |
| Provozní nebo podnikatelský úvěr | Jednorázová částka se splátkovým kalendářem | Daňová přiznání, výsledek hospodaření, doba podnikání | Delší vyřízení, často zajištění |
| Online financování podle tržeb | Nabídka vzniká z propojených dat o prodeji a účtu | Tržby, odvětví, bankovní transakce | Kratší splatnost, osobní záruka jednatele |
| Financování přes terminál nebo bránu | Splácení se strhává z plateb kartou | Obrat na terminálu nebo bráně | Jen pro uživatele konkrétního terminálu |
| Leasing | Pronájem nebo splátkový nákup konkrétní věci | Žadatel i financovaný majetek | Účel vázán na majetek |
Zdroj: veřejné stránky Komerční banky, ČSOB, Flowpay.io a partnerské stránky Shoptet, ověřeno 1. 11. 2026.
Půjčka pro OSVČ: jak se liší od spotřebitelského úvěru
Půjčka pro OSVČ je podnikatelský úvěr jen tehdy, když peníze slouží podnikání. Podle přehledu Banky.cz se podnikatelské úvěry řídí občanským zákoníkem, konkrétně § 2395 až 2400, zatímco spotřebitelské úvěry spadají navíc pod zákon o spotřebitelském úvěru.
Prakticky to znamená, že pokud si živnostník půjčí na osobní nebo rodinnou spotřebu, je v roli spotřebitele i s živnostenským oprávněním. Pokud peníze použije na zboží, marketing nebo provoz, vstupuje do vztahu dvou podnikatelů. Podle Banky.cz do takové smlouvy stát výrazně nezasahuje a věřitel může mít sjednané přísnější důsledky při prodlení, proto je nutné číst ustanovení o předčasné splatnosti celé částky.
Banky.cz také uvádí, že úvěr se poskytuje na podnikatelský účet vedený na jméno žadatele. Náklady na úvěr použitý v podnikání jsou obvykle daňově uznatelné, o konkrétním zacházení ve vašem případě rozhoduje daňový poradce nebo účetní.
Půjčka pro podnikatele bez daňového přiznání: jde to a za jakých podmínek
Bez daňového přiznání jde úvěr získat, ale poskytovatel musí bonitu zjistit jinak. Banky podle zdrojů Banky.cz a Businessinfo bonitu u žadatelů bez přiznání často nahrazují zástavou nebo ručením, případně chtějí podnikatelský plán a výpisy z účtu.
Online poskytovatelé nahrazují přiznání daty z prodeje. Flowpay.io uvádí, že pokud žadatel používá podporovanou platformu (e-shop, pokladní systém nebo platební bránu), daňové přiznání nevyžaduje a data čerpá přímo z nich. Firma musí podnikat alespoň 6 měsíců a mít měsíční tržby nad 30 000 Kč. Podle partnerské stránky Shoptet navíc připojuje alespoň jeden podnikatelský bankovní účet přes PSD2, přístup k účtu je omezen na 6 měsíců a ověřuje se totožnost podepisující osoby dvěma doklady.
Banky.cz upozorňuje, že půjčky bez daňového přiznání bývají dražší, protože věřitel počítá s rizikovou přirážkou. U ČSOB je naopak podmínkou tříměsíční aktivní používání terminálu nebo brány a žádná další dokumentace.
(Grafika: Generated)
Financování pro firmy: parametry vedle sebe
Čtyři dokumentované nabídky se liší výší, splatností i způsobem placení. Tabulka uvádí jen to, co poskytovatelé zveřejňují, a kde údaj chybí, je to uvedeno.
| Parametr | Flowpay.io | ČSOB úvěr pro obchodníky | KB kontokorent | KB Profi úvěr |
|---|---|---|---|---|
| Částka | 50 000 až 2 500 000 Kč | 20 000 až 1 000 000 Kč | Individuální limit | Do 5 000 000 Kč |
| Splatnost | 1, 3, 6 nebo 12 měsíců | 3 až 11 měsíců | Do 360 dní na splacení čerpání | Až 7 let |
| Cena | Měsíční poplatek určuje nabídka, procenta nezveřejněna | 0,99 % z vyplacené částky za měsíc, bez dalších poplatků | Úrok z čerpané částky, sazba nezveřejněna | Pevná nebo pohyblivá sazba, hodnota nezveřejněna |
| Zajištění | Bez zástavy, osobní záruka jednatele podle Shoptet | Bez dokumentace, limit podle obratu | Neuvedeno | Neuvedeno |
| Rozhodnutí | Nabídka během minut, schválení obvykle do jednoho pracovního dne | Předschválený limit | Lze sjednat online | Obvykle do 5 dnů |
| Předčasné splacení | Bez sankcí, zbývající poplatky se odpouštějí | Bez poplatku | Splácení vkladem kdykoli | Neuvedeno |
Zdroje: Flowpay.io (web ověřen 1. 11. 2026), partnerská stránka Shoptet Boost, Komerční banka (stránka o půjčkách pro OSVČ), ČSOB Průvodce podnikáním (25. 2. 2025). Konkrétní sazby se mění a stanoví je nabídka.
U ČSOB lze cenu spočítat předem. Při částce 300 000 Kč na 6 měsíců je úrok 0,99 % × 6 = 5,94 %, tedy 17 820 Kč, a minimální měsíční splátka činí 5 % jistiny, tedy 15 000 Kč. U Flowpay.io a Komerční banky se takový výpočet udělat nedá, protože jejich veřejné stránky procenta neuvádějí a cenu ukáže teprve individuální nabídka.
Provozní financování: kontokorent, úvěr a splácení z tržeb
Provozní financování kryje běžné výdaje mezi platbami, například nákup zboží nebo mzdy. Nejjednodušší formou je kontokorent. Komerční banka u něj uvádí, že se úrok platí jen z čerpané částky, po schválení lze čerpat opakovaně bez nové žádosti a nevyužitý limit nic nestojí.
Splácení z tržeb funguje jinak. U ČSOB se splátky strhávají automaticky z plateb přes terminál nebo bránu a první srážka začíná 15. den po poskytnutí. Pokud tržby na minimální splátku nestačí, doplatí klient rozdíl sám bez dalších poplatků.
Partnerská stránka Shoptet u Flowpay.io splácení z tržeb nezmiňuje. U splatnosti 1 a 3 měsíce se v průběhu platí jen měsíční poplatek a jistina se splácí na konci. U 6 a 12 měsíců se splácí pravidelné měsíční splátky. Měsíční poplatek je pro celou dobu pevný a odklad splátky stojí navíc, cenu ukazuje kalkulátor předem. Úroky nejsou účtovány v klasické podobě.
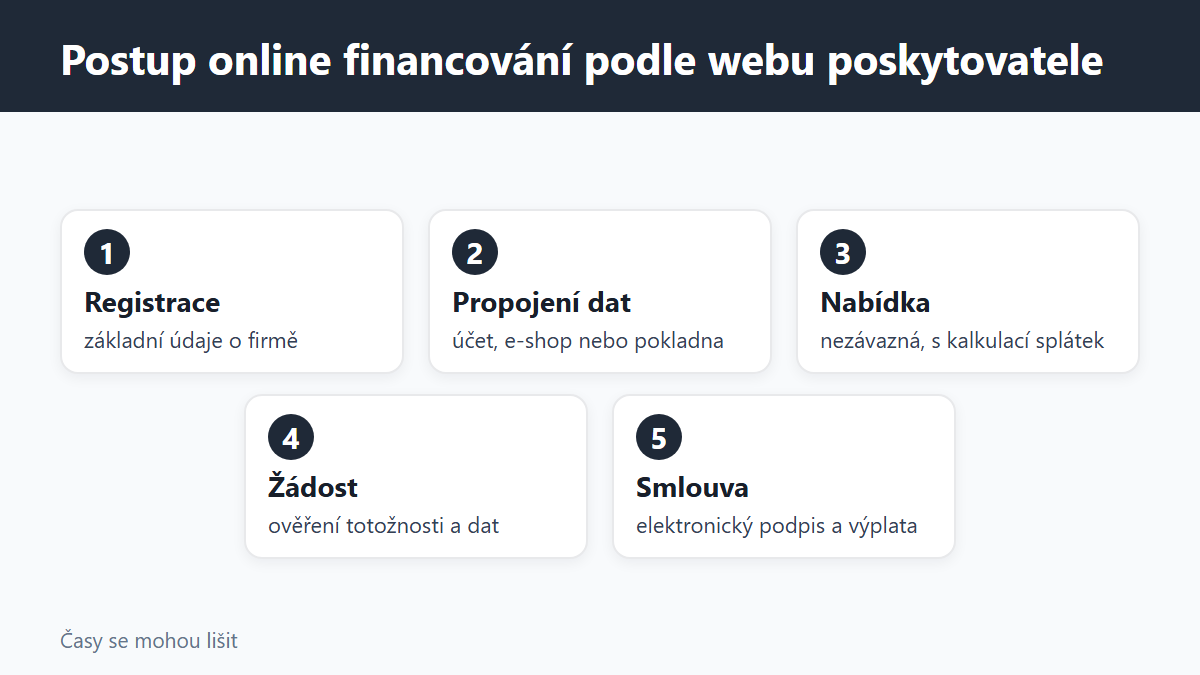
Jak taková nabídka vzniká, popisují samotné stránky financování od Flowpay a postup je shrnutý v tabulce níže.
Úvěr pro živnostníky: co banky obvykle chtějí
Banky chtějí doložit bonitu a historii podnikání. Podle Banky.cz jde o živnostenský list, svéprávnost, občanství nebo trvalý pobyt v ČR, kopie daňových přiznání, výpisy z podnikatelského účtu a případně doklady k zástavě. Podle jiného přehledu Businessinfo většina bank nepřijímá firmy s kratší historií než dvě ukončená daňová období a vyžaduje kladný výsledek hospodaření.
Podmínky si ale určuje každá banka sama a ne každá vyžaduje všechno. Komerční banka u Profi úvěru uvádí také variantu Profi úvěr START pro začínající podnikatele, bližší podmínky na stránce nejsou. Kontokorent bývá podle zdrojů jednodušší na získání než úvěr, banka ho často nabízí při založení účtu s nižším limitem. Podrobné srovnání bankovních účtů pro podnikatele najdete v přehledu poplatků a podmínek a konkrétní banku popisuje Chytrý účet Raiffeisenbank.
| Dokument nebo údaj | Banka | Online poskytovatel | Terminálový úvěr |
|---|---|---|---|
| Daňové přiznání | Obvykle ano | Ne, pokud lze použít podporovanou platformu | Ne |
| Doba podnikání | Často 2 daňová období | Alespoň 6 měsíců | 3 měsíce používání terminálu |
| Tržby | Posuzuje se obrat a zisk | Nad 30 000 Kč měsíčně | Limit podle obratu terminálu |
| Zajištění | Zástava nebo ručení možné | Osobní záruka jednatele | Neuvedeno |
| Vyřízení | Dny (Profi úvěr do 5 dnů) | Hodiny až 3 pracovní dny na vyplacení | Předschválený limit |
Údaje z webů poskytovatelů a přehledů Banky.cz a Businessinfo, ověřeno 1. 11. 2026. Podmínky konkrétní banky se mohou lišit.
(Grafika: Generated)
Leasing a státní záruky jako alternativa
Leasing financuje konkrétní majetek, nejčastěji vozidlo nebo stroj. Podle přehledu daňových kalkulaček je u osobních aut leasingová splátka daňově uznatelná, pouze pokud smlouva trvá aspoň po dobu minimálního odpisu, tedy 60 měsíců, a akontace se rozpočítává do splátek. Vychází to z § 24 zákona o daních z příjmů a před podpisem smlouvy to ověřte u účetní nebo na webu finanční správy.
Další možností je státní záruka. Národní rozvojová banka (NRB) poskytuje živnostníkům a malým a středním podnikům Národní záruku, která kryje část úvěru od komerční banky nebo leasingové společnosti, podle zdrojů Businessinfo až 70 % jistiny. Žádost se podává až po vyjednání úvěru u banky a podmínky se u jednotlivých programů mění. Podle zprávy Businessinfo NRB od 10. 8. 2026 pozastavila příjem žádostí o zvýhodněné úvěry Expanze, protože alokace 5,1 miliardy Kč byla vyčerpána. Zda a kdy se otevře nová výzva, zpráva neuvádí.
Širší souvislosti podnikání online, od účtu po platební brány, shrnuje podnikání na internetu. Pokud hledáte i jiné typy nebankovního financování, jejich přehled najdete u nebankovních půjček. Online financování jinou cestou popisuje i platforma Bondster.
Jak ověřit poskytovatele a na co si dát pozor
Banky najdete v registru ČNB a podléhají jejímu dohledu. U nebankovních společností je to složitější. Licenci ČNB vyžaduje zákon o spotřebitelském úvěru (257/2016 Sb.) pro poskytování spotřebitelských úvěrů a ČNB vede veřejný seznam oprávněných osob. Podnikatelský úvěr je jiný produkt, a proto absence firmy v tomto seznamu sama o sobě nic nevypovídá. O Flowpay.io platí, že veřejné stránky, které byly při ověření k 1. 11. 2026 dostupné, neuvádějí právnickou osobu, která úvěr poskytuje, IČO ani licenci. Tyto údaje proto hledejte ve smlouvě a v obchodních podmínkách a firmu ověřte v rejstříku ARES.
ČNB navíc na svých stránkách varuje před internetovými nabídkami úvěrů od nedůvěryhodných osob. Obecná varovná znamení jsou poplatek předem před vyplacením, nejasná identita věřitele a nabídka bez jakéhokoli posouzení.
- Osobní záruka: podle partnerské stránky Shoptet ručí jednatelé za financování osobně, takže dluh může dopadnout i na soukromý majetek.
- Odklad splátky: u Flowpay.io je za odklad další poplatek, který se ukáže předem.
- Zamítnutí: partnerská stránka doporučuje novou žádost nejdříve po třech měsících.
- Předčasné splacení: mezi stránkami Flowpay.io a Shoptet se liší popis, kolik zbývajících poplatků se odpustí (část, nebo 100 %), proto si výši ověřte před splacením přímo u poskytovatele.
- Marketingové údaje: rychlost vyřízení a procento schválených žádostí uvádí poskytovatelé sami.
Postup žádosti krok za krokem
U online financování má postup podle Flowpay.io pět kroků. Tabulka je doplněná o to, co se u každého kroku děje.
| Krok | Co se děje | Čas podle poskytovatele |
|---|---|---|
| 1. Registrace | Základní údaje o firmě | Několik minut |
| 2. Propojení dat | Bankovní účet, e-shop, pokladna nebo účetnictví | Několik minut |
| 3. Nabídka | Nezávazná nabídka s kalkulací splátek | Do několika minut |
| 4. Žádost a kontrola | Ověření totožnosti a dat, schválení | Obvykle do jednoho pracovního dne |
| 5. Smlouva a výplata | Elektronický podpis, platba na účet | Hodiny, podle Shoptet do 3 pracovních dnů |
Zdroj: Flowpay.io a partnerská stránka Shoptet, ověřeno 1. 11. 2026. Reálný čas se může lišit.
Na co se zeptat poskytovatele před podpisem
- Kdo je smluvní strana, jaké má IČO a kde je uveden dohled nebo oprávnění.
- Jaká je celková částka k zaplacení včetně všech poplatků a jak se počítá odklad.
- Kdo ručí a zda lze ručení omezit.
- Co se stane při prodlení a kdy může poskytovatel požadovat splacení celé částky.
- Jak funguje předčasné splacení a kolik z poplatků se odpustí.
Časté otázky
Jaká je půjčka pro podnikatele, když nemám dvouletou historii?
Banky podle zdrojů často chtějí dvě ukončená daňová období. Online poskytovatelé mají kratší limity. Flowpay.io uvádí 6 měsíců podnikání a ČSOB u terminálového úvěru 3 měsíce používání terminálu.
Jak vypadá půjčka pro OSVČ bez zástavy?
Flowpay.io uvádí, že nevyžaduje zástavu nemovitosti, ale jednatelé podle partnerské stránky Shoptet ručí osobní zárukou. U ČSOB terminálového úvěru banka dokumentaci nevyžaduje.
Půjčka pro podnikatele bez daňového přiznání je možná?
Je, pokud poskytovatel umí bonitu zjistit jinak, například z dat e-shopu nebo terminálu. Banky.cz upozorňuje, že bývá dražší.
Kolik může podnikatel získat najednou?
Flowpay.io uvádí až 2 500 000 Kč a součet více úvěrů nesmí tuto částku přesáhnout. Komerční banka u Profi úvěru uvádí až 5 000 000 Kč.
Co je provozní financování?
Je to financování běžných výdajů, například zboží nebo mezd. Typicky ho kryje kontokorent, krátkodobý úvěr nebo financování přes terminál.
Kde ověřím, zda je poskytovatel důvěryhodný?
Banky a licencované poskytovatele spotřebitelských úvěrů najdete v registru ČNB (cnb.cz). U nebankovního podnikatelského úvěru ověřte firmu v ARES a v obchodním rejstříku.
Mohu úvěr splatit dříve?
Flowpay.io, ČSOB i kontokorent Komerční banky předčasné splacení bez sankcí umožňují, ale pravidla pro odpuštění poplatků se liší, takže si je ověřte předem.
Jakou zkušenost mají ostatní podnikatelé?
Veřejné stránky poskytovatelů ukazují jen parametry. Zkušenosti se žádostí, rychlostí a komunikací můžete sdílet v komentářích pod článkem.
Shrnutí
Pro rozhodnutí je potřeba zvážit čtyři věci: jak dlouho podnikáte a co umíte doložit, jaká je splatnost a celková cena včetně poplatků, kdo za dluh ručí a jak poskytovatel zachází s předčasným splacením. Banky nabízejí vyšší částky a delší splatnost, ale chtějí více dokladů. Online poskytovatelé fungují rychleji na datech o tržbách, mají však kratší splatnost a osobní záruky. Leasing řeší jen konkrétní majetek a státní záruky rozšiřují dostupnost bankovních úvěrů, ale podmínky se mění.
Zdroje
Web Flowpay.io (flowpay.io/cz a stránka Půjčka pro podnikatele), ověřeno 1. 11. 2026. Partnerská stránka Shoptet Boost (support.shoptetpay.com), ověřeno 1. 11. 2026. Komerční banka, stránka Půjčky pro OSVČ a podnikatele na volné noze (kb.cz), ověřeno 1. 11. 2026. ČSOB Průvodce podnikáním, článek Nový úvěr pro obchodníky, 25. 2. 2025. Banky.cz, článek Půjčka pro OSVČ nebo spotřebitelský úvěr. Businessinfo.cz, články o Národní záruce NRB, o programu Expanze a o podmínkách bankovních úvěrů pro začínající podnikatele. Občanský zákoník, § 2395 až 2400. Zákon č. 257/2016 Sb., o spotřebitelském úvěru. Zákon č. 586/1992 Sb., o daních z příjmů, § 24. Česká národní banka, cnb.cz, upozornění na rizika internetových nabídek úvěrů. Registr ARES.
Upozornění: Článek má informativní charakter a nejde o investiční, finanční, pojistné ani právní poradenství. Údaje se mění, ověřte je u poskytovatele před podpisem smlouvy. Půjčka je závazek, jehož nesplácení může vést k vymáhání a ztrátě majetku. Článek obsahuje partnerský (affiliate) odkaz.
Komentáře
Přidat komentář