Havarijní pojištění: co kryje, spoluúčast a z čeho je cena
Adrian Bane - 08. 11. 2026
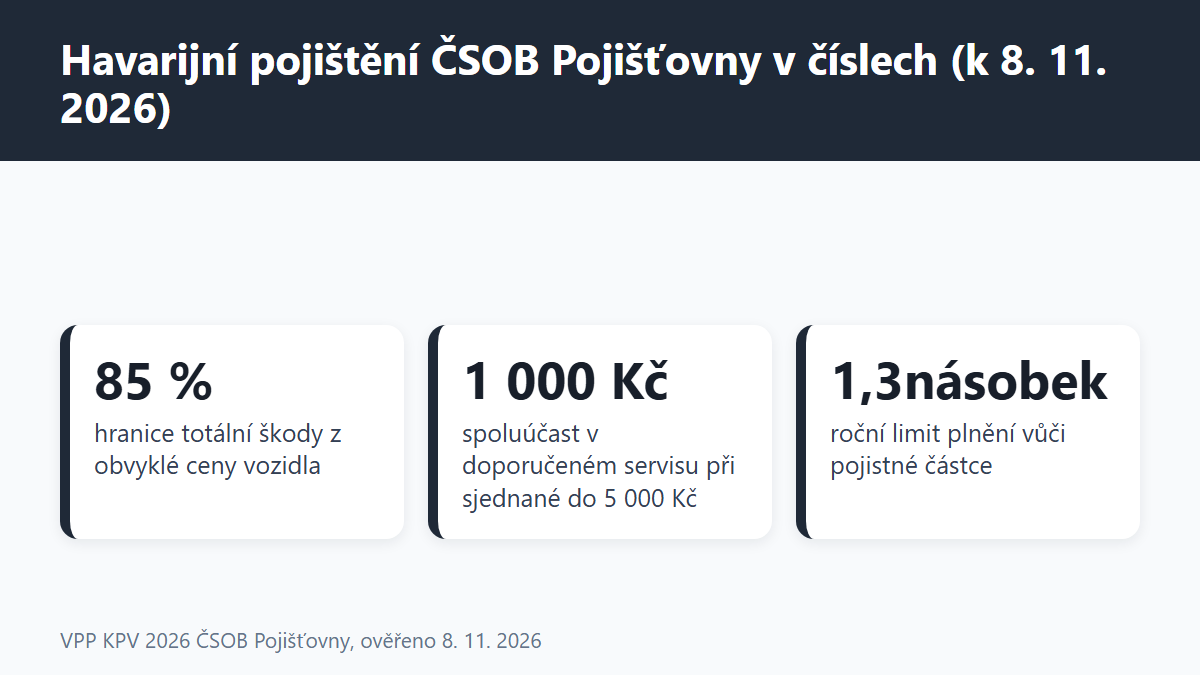
Havarijní pojištění (kasko) hradí škody na vašem vlastním autě, ať už je způsobíte sami, nebo vzniknou bez viníka, například při nárazu, vandalismu nebo střetu se zvěří. Zákon ho nevyžaduje, na rozdíl od povinného ručení, které kryje jen cizí škody. U ČSOB Pojišťovna se spoluúčast volí z částek 2 000, 3 000, 5 000, 10 000 nebo 20 000 Kč a podle podmínek VPP KPV 2026 se za totální škodu považuje oprava za alespoň 85 % obvyklé ceny auta. Údaje v článku jsou ověřené k 8. 11. 2026. Pokud máte vlastní zkušenost s likvidací škody nebo s výběrem spoluúčasti, podělte se o ni v komentářích pod článkem.
(Grafika: Generated)
Ve zkratce
- Co to je: dobrovolné pojištění škod na vlastním vozidle. Povinné ručení je naopak zákonné a řeší škody způsobené jiným.
- Rozsah: u ČSOB Pojišťovny se varianty Standard, Dominant a Premiant liší hlavně tím, zda zahrnují odcizení a GAP (garanci pojistné částky).
- Spoluúčast: pevná částka 2 000 až 20 000 Kč. Při opravě v doporučeném smluvním servisu se u spoluúčasti do 5 000 Kč snižuje na 1 000 Kč.
- Cena: pojišťovna ji neuvádí v pevné částce. Závisí na parametrech vozidla, pojistné částce a profilu pojistníka, tedy například na věku a škodní historii.
- Totální škoda: nastává, když oprava dosáhne alespoň 85 % obvyklé ceny vozidla. Plnění se snižuje o zbytky a spoluúčast.
- Střet se zvěří: od dubna 2025 se podle Generali České pojišťovny musí volat linka 158 přímo z místa a získat elektronické potvrzení.
Co havarijní pojištění kryje
Podmínky ČSOB Pojišťovny (VPP KPV 2026, produkt Naše auto, část C) popisují havarijní pojištění jako pojištění pro případ poškození nebo zničení vozidla jakoukoli nahodilou událostí, která není v podmínkách ani ve smlouvě vyloučena. Nejde tedy o výčet rizik, kryje se vše, co výluky výslovně nevyřadí. Na webu pojišťovna rozsah popisuje konkrétně: živelní události, střet se zvěří a poškození zvěří, střet, pád a náraz vozidla, vandalismus a asistenční služby.
Pojištění se vztahuje na vozidlo včetně obvyklé výbavy. Územní platnost je Evropa a celé Turecko. Příslušenství podle § 510 občanského zákoníku, například přívěsný vozík, pojištěné není. Motocykly a přívěsné vozíky pojišťovna havarijně nepojišťuje, vozidlo musí být podle webu vyrobené po roce 2000, nepoškozené a provozuschopné.
| Varianta | Co obsahuje | Co je navíc oproti předchozí |
|---|---|---|
| Standard | Poškození nebo zničení nahodilou událostí, pohřešování v souvislosti s nehodou šetřenou policií, asistence | Základní varianta |
| Dominant | Vše ze Standardu | Odcizení vozidla nebo jeho části krádeží vloupáním či loupežným přepadením |
| Premiant | Vše z Dominantu | GAP, tedy garance pojistné částky při zničení nebo odcizení. Platí do 5 let stáří vozidla. Web uvádí rozšířenou asistenci s odtahem domů a náhradním vozidlem až na 10 dní |
Připojištění se sjednávají zvlášť. Podle VPP se okenní skla pojišťují, jen pokud je to ve smlouvě výslovně sjednáno, a to na všechna okenní skla vozidla. Web ČSOB Pojišťovny uvádí, že připojištění skel je bez limitu plnění a v doporučeném smluvním servisu se u skel neplatí spoluúčast. Při opravě skla scelením se spoluúčast podle podmínek neuplatní vůbec. Pokud poškození skla nejde opravit scelením a nezhoršuje výhled řidiče, výměna čelního skla hrazena není.
Opotřebení a běžné vybavení se z pojištění nehradí, takže třeba autokoberce do zimy a další zimní výbavu pořizujete na vlastní náklady.
Čím se liší od povinného ručení
Povinné ručení upravuje od 1. dubna 2024 zákon č. 30/2024 Sb., který nahradil starý zákon č. 168/1999 Sb. Platí pro něj minimální limity 50 milionů Kč na zdraví a 50 milionů Kč na majetek a pojistit musí provozovatel vozidla. Podrobnosti a cenotvorbu povinného ručení rozebírá článek o tom, jak povinné ručení funguje. Havarijní pojištění se řídí jen smlouvou, občanským zákoníkem a podmínkami pojišťovny.
| Parametr | Havarijní pojištění | Povinné ručení |
|---|---|---|
| Povinnost | Dobrovolné | Zákonné pro provozovatele vozidla |
| Čí škodu hradí | Škodu na vašem vozidle | Škodu a újmu způsobenou jiným |
| Horní hranice plnění | Pojistná částka, v roce nejvýše 1,3násobek pojistné částky | Zákonné minimum 50 mil. Kč na zdraví a 50 mil. Kč na majetek |
| Spoluúčast | Ano, pevná částka ve smlouvě | U povinného ručení se neuplatňuje vůči poškozenému |
| Bonus a malus | Ano, článek 31 VPP | Ano, článek 21 VPP |
U ČSOB Pojišťovny se havarijní pojištění sjednává spolu s pojištěním odpovědnosti, podle podmínek vzniká a zaniká společně s ním. Sleva za online sjednání je podle webu 20 % a platí i při sjednání povinného ručení a havarijního pojištění v jedné online smlouvě. Přehled dalších produktů pojišťovny je v článku o cestovním a autopojištění ČSOB Pojišťovny.
Jak funguje spoluúčast a jak ji spočítat
Spoluúčast je částka, kterou ze škody zaplatíte vy. Pojišťovna ji odečte od plnění. U ČSOB Pojišťovny jde o pevnou částku zapsanou ve smlouvě, na výběr jsou 2 000, 3 000, 5 000, 10 000 a 20 000 Kč. Škoda, která spoluúčast nepřevýší, se neplatí vůbec.
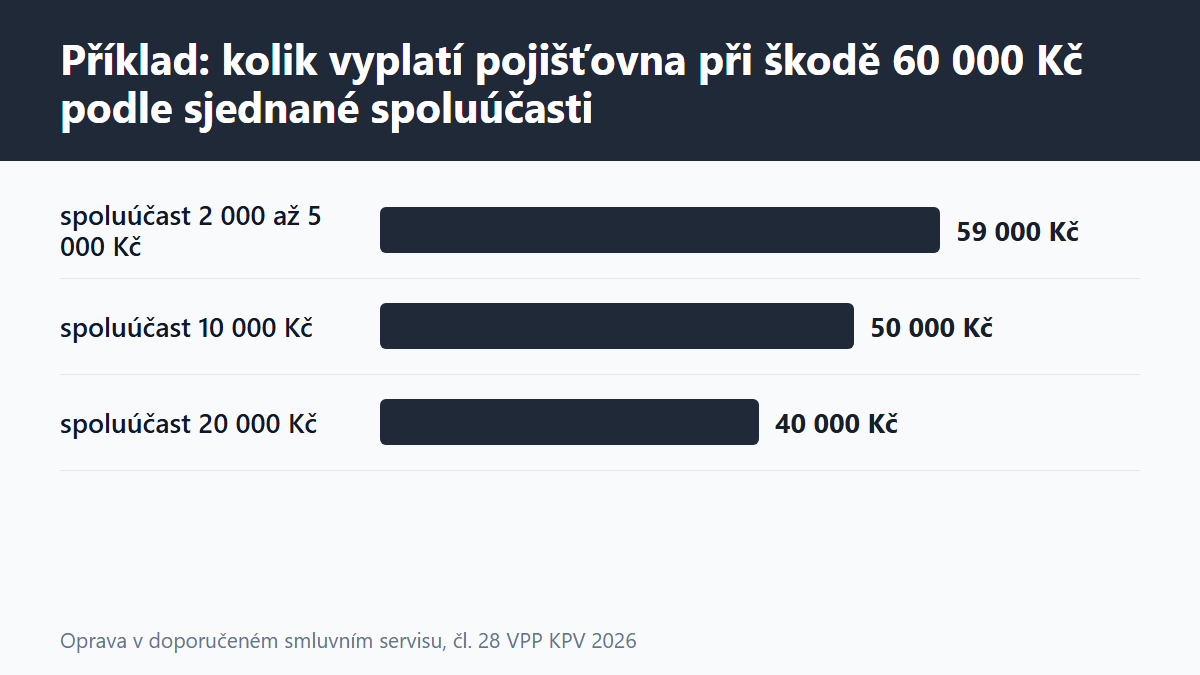
Výjimka platí pro doporučený smluvní servis. Pokud s opravou v něm souhlasíte, spoluúčast se podle článku 28 VPP snižuje na 1 000 Kč. Podmínky jsou tři: sjednaná spoluúčast není vyšší než 5 000 Kč, škoda spoluúčast přesahuje a pojišťovna plnění neomezila z jiného oprávněného důvodu. Pokud opravu provedete jinde, může být plnění sníženo na úroveň, jakou by pojišťovna uhradila ve smluvním servisu.
| Sjednaná spoluúčast | Zaplatíte vy | Vyplatí pojišťovna |
|---|---|---|
| 2 000 Kč | 1 000 Kč | 59 000 Kč |
| 3 000 Kč | 1 000 Kč | 59 000 Kč |
| 5 000 Kč | 1 000 Kč | 59 000 Kč |
| 10 000 Kč | 10 000 Kč | 50 000 Kč |
| 20 000 Kč | 20 000 Kč | 40 000 Kč |
Z tabulky je vidět, že při opravě v doporučeném servisu mají tři nejnižší spoluúčasti stejný dopad na jednu škodu. Rozdíl se projeví u škod mimo smluvní servis. Při opravě jinde by se uplatnila celá sjednaná částka, tedy například 5 000 Kč místo 1 000 Kč.
Pojistná hodnota, totální škoda a GAP
Pojistnou hodnotou je podle podmínek obvyklá cena vozidla. Pojistná částka se stanoví tak, aby odpovídala obvyklé ceně v době uzavření smlouvy. Obvyklá cena zohledňuje stav vozidla v době události, proto má smysl před koupí zjistit údaje podle prověření podle VIN a SPZ. Hodnotu vozu ovlivní i výbava, například to, zda má zimní pneumatiky pro SUV, i když pneumatiky samy jsou z pojištění vyloučené, pokud nedošlo zároveň k jinému pojištěnému poškození vozidla.
Dvě pravidla ovlivňují výplatu hned:
- Podpojištění: pokud je pojistná částka v době škody nižší o více než 15 % než pojistná hodnota, může pojišťovna plnění snížit ve stejném poměru. Příklad: pojistná částka 300 000 Kč, obvyklá cena v době škody 400 000 Kč. Částka je o 25 % nižší, poměr je 75 %. Při škodě 100 000 Kč tak vychází plnění 75 000 Kč před odečtením spoluúčasti.
- Roční limit: součet plnění za jeden pojistný rok, snížených o spoluúčasti, nesmí přesáhnout 1,3násobek pojistné částky.
Totální škoda nastává podle článku 28 odst. 5 VPP KPV 2026, když náklady na opravu dosáhnou alespoň 85 % obvyklé ceny vozidla k datu škody. Pojišťovna pak vyplatí obvyklou cenu sníženou o hodnotu použitelných zbytků a o spoluúčast. Příklad: obvyklá cena 400 000 Kč, hranice 340 000 Kč. Oprava za 350 000 Kč znamená totální škodu. Zbytky vozu jsou oceněny na 80 000 Kč, spoluúčast je 5 000 Kč, takže plnění je 400 000 − 80 000 − 5 000 = 315 000 Kč. Slovník pojmů na stejném webu uvádí hranici „většinou 80 %“, rozhodující je ale znění podmínek ve vaší smlouvě.
GAP řeší rozdíl mezi obvyklou cenou a tím, co jste za nové auto zaplatili. Podle ČSOB Pojišťovny se u vozidla do 2 let stáří při sjednání vyplatí původně sjednaná pojistná částka, nejvýše však obvyklá cena plus 1 000 000 Kč. GAP platí do 5 let stáří vozidla a nevztahuje se na případy, kdy byla pojistná částka při sjednání o více než 20 % vyšší než obvyklá cena. Bez GAP se vyplácí obvyklá cena v době nehody. ČSOB Pojišťovna uvádí, že GAP je určen pro nová a zánovní vozidla.
(Grafika: Generated)
Z čeho se skládá cena havarijního pojištění
ČSOB Pojišťovna na webu konkrétní částky pojistného neuvádí. Cenu vypočítá kalkulačka podle tří skupin údajů: technické parametry vozidla (například druh nebo výkon motoru), pojistná částka a osobní profil pojistníka, například věk nebo historie. Jak přesně se jednotlivé faktory váží, pojišťovny nezveřejňují.
Ve VPP je popsáno jedno pravidlo, které cenu ovlivňuje zpětně: systém bonus/malus. Při uzavření smlouvy se přizná bonus nebo uplatní malus podle potvrzení o době trvání pojištění a o bezeškodním průběhu u předchozí pojišťovny. Bonus se vztahuje k pojistníkovi nebo provozovateli a přiznává se k začátku dalšího pojistného období. Pokud se pojišťovna dozví o škodě až po stanovení nového pojistného, může ho dodatečně navýšit až o 20 %. Podle webu se z povinného ručení převádí celý bonus.
| Položka | Proč mění cenu nebo plnění | Kde ji najdete |
|---|---|---|
| Pojistná částka | Určuje horní hranici plnění a podpojištění | Pojistná smlouva |
| Výše spoluúčasti | Ovlivňuje pojistné a částku, kterou při škodě platíte | Pojistná smlouva |
| Varianta (odcizení, GAP) | Přidává krytí a mění cenu | Pojistná smlouva, web pojišťovny |
| Připojištění skel | Mění rozsah krytí i spoluúčast u skel | Pojistná smlouva, část H VPP |
| Bonus a malus | Mění pojistné v dalším období | Článek 31 VPP, potvrzení z předchozí pojišťovny |
| Asistenční limity | Základní limity lze navýšit | Web, část L VPP |
Pro srovnání cen je důležité porovnávat shodnou pojistnou částku, spoluúčast a rozsah krytí. Kalkulačka sama o sobě nic nevypovídá, pokud se vstupy liší. U každé nabídky si ověřte i to, zda je cena včetně slevy za online sjednání.
Asistenční služby a připojištění
Základní asistence je součástí pojištění vozidel. Podle webu ČSOB Pojišťovny zahrnuje opravu nebo odtah v ČR i v zahraničí, pomoc při nenastartování, výměnu kola, dovoz paliva a odemčení vozidla při ztrátě klíčů. Linka v České republice je 1224 nebo +420 466 100 777.
| Služba | Základní limit | Maximum po navýšení |
|---|---|---|
| Oprava nebo odtah | 2 000 Kč v ČR, 150 EUR v zahraničí | 7 000 Kč v ČR, 450 EUR v zahraničí |
| Ubytování posádky | 2 noci, 3 000 Kč v ČR nebo 160 EUR v zahraničí | 3 noci, 9 600 Kč v ČR, 460 EUR v zahraničí |
| Ztráta klíčů | 2 000 Kč v ČR, 150 EUR v zahraničí | Neuvedeno |
| Náhradní doprava | Auto na max. 24 hodin v ČR nebo 48 hodin v zahraničí, vlak či taxi do 3 000 Kč | Premiant: náhradní vozidlo až 10 dní |
Kromě toho jde sjednat připojištění nákladů na půjčovné, úrazové pojištění řidiče a přepravovaných osob nebo pojištění právní ochrany. Nárok na asistenci vzniká, jen pokud pojišťovnu zavoláte hned po události, a pojišťovna si ponechává rozhodnutí o volbě služby.
Co havarijní pojištění nekryje
Výluky jsou v článku 25 VPP KPV 2026 a bývají důvodem, proč pojišťovna plnění sníží nebo odmítne. Přehled nejčastějších:
| Situace | Co stanoví podmínky |
|---|---|
| Alkohol, drogy | Pojištění se nevztahuje na škodu při řízení po požití alkoholu nebo omamných látek. Totéž platí při odmítnutí vyšetření nebo odchodu z místa nehody |
| Řidič bez oprávnění | Neplatí při řízení osobou bez zdravotní nebo odborné způsobilosti nebo se zákazem řízení |
| Opotřebení a závady | Nekryje se opotřebení, koroze, výrobní vada ani technická závada, například zadření motoru |
| Špatná údržba | Nekryje se škoda ze zanedbané údržby, přehřátí motoru nebo jízdy zaplaveným místem |
| Pneumatiky a elektronika | Pneumatiky a elektronika jsou kryté, jen pokud došlo zároveň k jinému pojištěnému poškození, u elektroniky ke zjevnému mechanickému |
| Závody a taxi | Závody, soutěže a použití, které neodpovídá sjednanému (taxi, půjčování) |
| Zvíře ve voze | Škoda způsobená zvířetem přepravovaným ve vozidle, zdraví zvířete řeší pojištění psa a kočky |
U odcizení pojišťovna předpokládá zabezpečení zabudované výrobcem a podmínky ukládají nenechávat auto bez dozoru odemčené a nenechávat uvnitř náhradní klíče. Porušení, které mělo vliv na škodu, může vést ke snížení plnění. U havarijního pojištění nebo připojištění proti odcizení je podle webu nutná prohlídka vozidla a fotodokumentace.
Pokud auto nevlastníte, ale užíváte ho na leasing, je potřeba zvlášť zjistit, kdo je pojistníkem, a to popisuje článek o operativní leasing pro fyzické osoby.
(Grafika: Generated)
Střet se zvěří, odcizení a vandalismus
Střet se zvěří je zvláštní případ. V podmínkách je pro něj samostatná část, která se vztahuje na střet nebo jakékoli poškození zvěří a nevztahuje se na škody, kdy k přímému střetu nedošlo, například při vyhýbání se zvířeti. Obecně platí, že pojistná událost se musí dokládat a od dubna 2025 podle Generali České pojišťovny policie na místo střetu automaticky nevyjíždí. Řidič má zavolat linku 158 přímo z místa a získat elektronické potvrzení. Bez něj nelze pojistnou událost doložit.
Odcizení kryjí varianty Dominant a Premiant, ale jen krádež vloupáním nebo loupežné přepadení. Vandalismus a živel patří do rozsahu popsaného na webu a řešíte je stejně jako ostatní škody. U úmyslného zásahu cizí osoby ukládají podmínky nahlásit událost policii nejpozději do druhého dne od zjištění.
Postup při škodě krok za krokem
| Krok | Co udělat | Poznámka |
|---|---|---|
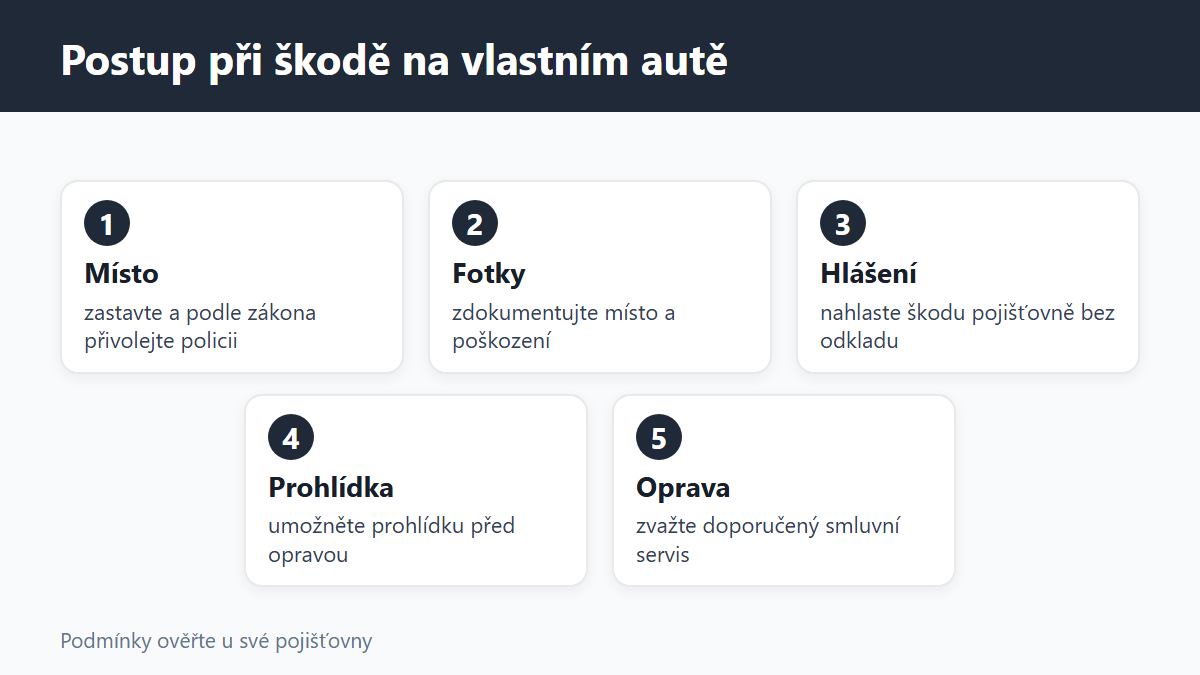
| 1. Zajištění místa | Zastavte a přivolejte policii, pokud to vyžaduje zákon o silničním provozu | Při střetu se zvěří 158 z místa |
| 2. Dokumentace | Vyfoťte místo a poškození, zapište svědky a údaje o druhém vozidle | Fotografie slouží jako doklad rozsahu škody |
| 3. Hlášení pojišťovně | Nahlaste škodu bez zbytečného odkladu, ČSOB uvádí číslo +420 466 100 777 | Asistence nonstop na 1224 |
| 4. Prohlídka | Umožněte technikovi nebo servisu prohlídku vozu před opravou | Bez ní hrozí snížení plnění |
| 5. Oprava | Zvažte doporučený smluvní servis | Spoluúčast až 1 000 Kč za podmínek výše |
Podmínky navíc ukládají zvolit přiměřený náklad na opravu a při úmyslném zásahu cizí osoby jednat do druhého dne. Pokud opravu nezaplatíte a předložíte jen odhad, smí pojišťovna plnit rozpočtem.
Změna nebo ukončení pojištění
Podle občanského zákoníku lze pojištění vypovědět ke konci pojistného roku, výpověď musí pojišťovna dostat nejpozději 6 týdnů před jeho koncem (§ 2807). Do 2 měsíců od sjednání lze vypovědět s osmidenní výpovědní dobou a do 3 měsíců od oznámení škody s měsíční (§ 2805). Smlouvu proto zkontrolujte u konkrétního pojistitele, protože podmínky se v detailech liší.
Časté otázky
Je havarijní pojištění povinné?
Ne. Povinné je jen povinné ručení podle zákona č. 30/2024 Sb. Havarijní pojištění je dobrovolné a rozsah určuje smlouva.
Kolik stojí havarijní pojištění?
ČSOB Pojišťovna na webu pevné ceny neuvádí. Výpočet závisí na vozidle, pojistné částce a profilu pojistníka a provádí se v kalkulačce na webu pojišťovny.
Jaká je spoluúčast u havarijního pojištění?
U ČSOB Pojišťovny 2 000, 3 000, 5 000, 10 000 nebo 20 000 Kč. U spoluúčasti do 5 000 Kč se při opravě v doporučeném servisu snižuje na 1 000 Kč.
Platí havarijní pojištění i na nové auto?
Ano. U vozidel do 2 let stáří při sjednání je u ČSOB Pojišťovny k dispozici GAP ve variantě Premiant, který platí do 5 let stáří vozu.
Kryje havarijní pojištění střet se zvěří?
Podle webu ČSOB Pojišťovny je střet se zvěří součástí rozsahu pojištění. Nekryje se situace bez přímého střetu a podle Generali České pojišťovny je od dubna 2025 potřeba volat 158.
Hradí havarijní pojištění skla?
Pokud je připojištění skel sjednané, ano. U ČSOB Pojišťovny je podle webu bez limitu a při opravě scelením se spoluúčast neuplatní.
Co je totální škoda?
Situace, kdy oprava dosáhne alespoň 85 % obvyklé ceny vozidla. Pojišťovna vyplatí obvyklou cenu po odečtení zbytků a spoluúčasti.
Kam napsat zkušenost s havarijním pojištěním?
Podělte se o ni v komentářích pod článkem. Pomůže ostatním čtenářům, kteří teprve porovnávají podmínky pojišťoven.
Shrnutí bez verdiktu
Při porovnání havarijního pojištění stojí za to mít po ruce pět údajů: obvyklou cenu vozu, stáří vozidla, požadovanou spoluúčast, zda potřebujete krytí odcizení nebo GAP a zda chcete připojistit skla. Zákon pojistné krytí kasko nestanoví, takže všechno určuje smlouva a podmínky pojišťovny. U každého parametru je potřeba si ověřit hranici totální škody, výluky, limity asistence a lhůty pro výpověď.
Zdroje
ČSOB Pojišťovna, Všeobecné pojistné podmínky pro komplexní pojištění vozidla Naše auto VPP KPV 2026 (část C čl. 22 až 31, část H, část L), ověřeno 8. 11. 2026. ČSOB Pojišťovna, stránka Havarijní pojištění na csobpoj.cz, ověřeno 8. 11. 2026. ČSOB Pojišťovna, slovník pojmů, heslo Totální škoda. Generali Česká pojišťovna, Střet se zvěří a nová pravidla, blog. Moneyzin.cz, Havarijní pojištění ČSOB, údaje k 28. 9. 2026, výpověď podle § 2805 a § 2807 občanského zákoníku. Zákon č. 30/2024 Sb., o pojištění odpovědnosti z provozu vozidla. Česká asociace pojišťoven (cap.cz), statistiky pojistného trhu.
Upozornění: Text má informativní charakter a nejde o investiční, finanční, pojistné ani právní poradenství. Údaje, sazby a podmínky se mění, ověřte je u pojišťovny a ve znění smlouvy. Článek obsahuje partnerský (affiliate) odkaz.
Komentáře
Přidat komentář