Pojištění domácnosti: co kryje, spoluúčast a podpojištění
Adrian Bane - 17. 11. 2026
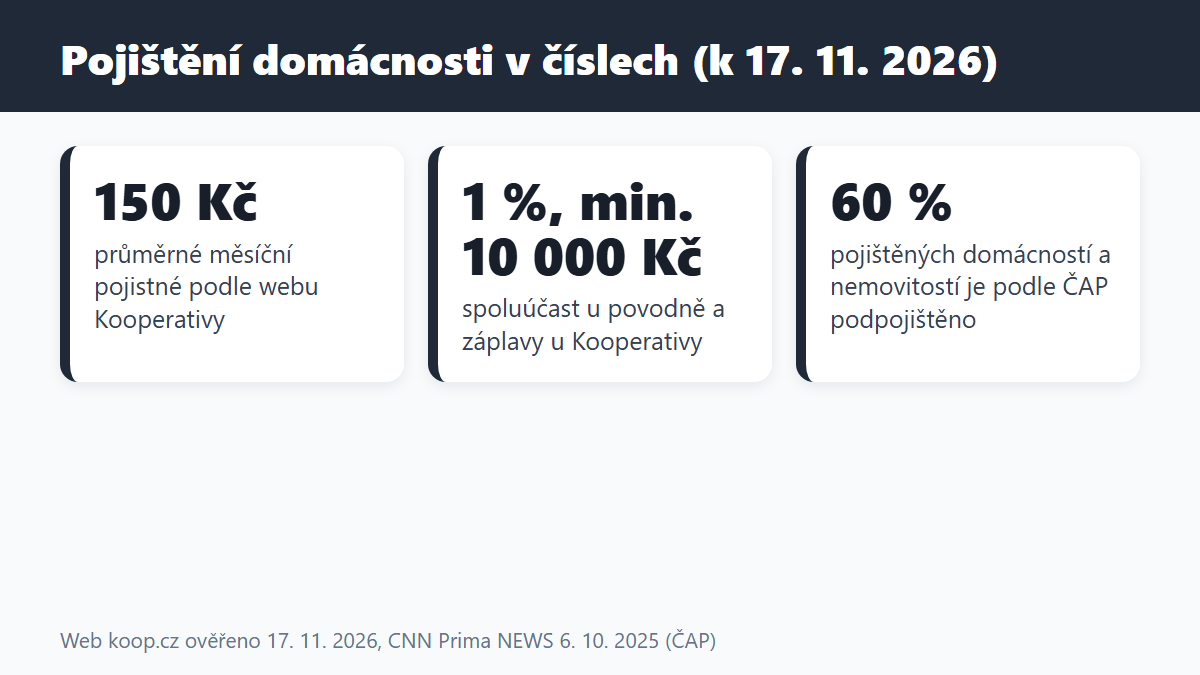
Pojištění domácnosti kryje věci uvnitř bytu nebo domu, tedy nábytek, spotřebiče, elektroniku nebo oblečení, a to podle sjednaných rizik, například požáru, vody, krádeže nebo vichřice. Pojišťovna ale nevyplatí vždy celou škodu. Platí limity pro jednotlivé skupiny věcí, odečte se spoluúčast a při příliš nízké pojistné částce se plnění kráti. Podle údajů České asociace pojišťoven z podzimu 2025 je zhruba 60 % pojištěných domácností a nemovitostí podpojištěno, v průměru o 30 % pojistné částky. Údaje v článku jsou ověřené k 17. 11. 2026. Pokud máte vlastní zkušenost s likvidací škody nebo s výběrem spoluúčasti, podělte se o ni v komentářích pod článkem.
(Grafika: Generated)
Ve zkratce
- Co se pojišťuje: movité věci v bytě nebo domě. Budova, střecha a okna patří do pojištění nemovitosti, ne domácnosti.
- Rozsah: závisí na sjednaných rizicích. Levnější nabídka často neobsahuje krádež, vandalismus, přepětí nebo technickou poruchu.
- Spoluúčast: část škody, kterou platíte sami. U Kooperativy je na výběr od 1 000 do 50 000 Kč nebo žádná, u povodně platí zvláštní pravidlo 1 %, nejméně 10 000 Kč.
- Podpojištění: je-li pojistná částka nižší než hodnota věcí, plnění se krátí v poměru obou čísel (§ 2854 občanského zákoníku).
- Cena: Kooperativa na svém webu uvádí průměrné pojistné 150 Kč měsíčně. Skutečná cena závisí na velikosti domácnosti, místě a vybavení.
- Před opravou: podle § 2851 občanského zákoníku se s opravou poškozeného majetku nesmí začít bez souhlasu pojistitele, výjimkou je nutnost z bezpečnostních či zdravotních důvodů.
Co pojištění domácnosti kryje a co ne
Pojištění domácnosti se vztahuje na věci, které patří k běžnému vybavení bytu nebo domu. Kooperativa na svém webu jmenuje zařízení bytu (nábytek, koberce, spotřebiče), osobní věci (elektroniku, fotografie, sportovní vybavení, knihy, oblečení, sbírky a cennosti), cizí věci, které oprávněně užíváte, a stavební součásti, třeba vestavěný nábytek, kuchyňskou linku, plovoucí podlahu nebo obklady. Kryje i věci ve společných prostorech, jako je sklep nebo kočárkárna, a věci na oploceném pozemku, například zahradní nábytek, kůlnu nebo garáž. Uzamčené kolo je pojištěno proti odcizení.
Pojištění domácnosti se plete s pojištěním nemovitosti. Rozdíl přehledně ukazuje tabulka.
| Pojištění | Co se pojišťuje | Typický příklad škody |
|---|---|---|
| Domácnost | Movité věci: nábytek, spotřebiče, elektronika, oblečení, osobní věci | Vykradený byt, zatopená kuchyň se spotřebiči, požár vybavení |
| Nemovitost | Konstrukce domu, střecha, okna, pevné části stavby | Vichřice strhne část střechy, praskne rozvod ve zdi |
| Odpovědnost | Škoda způsobená jiné osobě v běžném občanském životě | Vytopení souseda pod vámi |
| Venkovní objekty | Sauna, vířivka, bazén, zastřešená terasa, plot, zahradní domek | Často se pojišťují zvlášť, o novém objektu je třeba pojišťovnu informovat |
Podle komentáře, který pro portál energozrouti.cz poskytla produktová manažerka Generali České pojišťovny, domácnostní pojištění obvykle nekryje nemovitou část domu, venkovní objekty ani škody nad sjednaný limit a škody mimo sjednaná rizika. Rozsah se vždy řídí tím, co je ve smlouvě.
Odpovědnost za škodu způsobenou jiným lidem se k domácnosti sjednává zvlášť. Kooperativa nabízí běžnou občanskou odpovědnost i odpovědnost z vlastnictví nemovitosti jako samostatné připojištění. Podle článku CNN Prima NEWS z 6. 10. 2025 se při vytopení souseda škoda nafotí a hlásí pojišťovně. Plnění se vyplácí přímo poškozenému, pojištěnému jen tehdy, pokud škodu už uhradil nebo sám zajistil opravu.
Jak číst limity plnění
Celková pojistná částka neznamená, že na každou věc se vyplatí libovolná část. Pojišťovny pro některé skupiny věcí stanovují dílčí limity. Banky.cz uvádí příklad dvou elektrokol za 140 000 Kč při limitu pro jízdní kola 60 000 Kč, kde zůstává 80 000 Kč bez krytí.
Konkrétní čísla zveřejňuje Kooperativa. Její dvě varianty se liší hlavně výší limitů a šíří krytí.
| Nebezpečí nebo skupina věcí | PRIMA | KOMFORT |
|---|---|---|
| Věci zvláštní hodnoty včetně cenností | 25 % pojistné částky | 50 % pojistné částky |
| Stavební součásti | 15 % pojistné částky | 50 % pojistné částky |
| Hotovost, zneužití karet a dokumentů | 20 000 Kč (v trezoru 75 000 Kč) | 40 000 Kč (v trezoru 150 000 Kč) |
| Škoda na zvířatech | 75 000 Kč | 150 000 Kč |
| Věci k výdělečným účelům nebo k výkonu povolání | 75 000 Kč | 150 000 Kč |
| Náhradní ubytování | 75 000 Kč | 150 000 Kč |
| Věci v nebo na motorovém vozidle | 50 000 Kč (Česko) | 100 000 Kč (Evropa) |
| Únik vody (vodné a stočné), havárie rozvodů, porucha lednice nebo mrazáku | neuvedeno | pojistná částka |
Kooperativa u varianty KOMFORT uvádí také benefit OBNOVA. Pokud celková škoda přesáhne 75 % sjednané pojistné částky domácnosti, poskytne paušální náhradu dalších nákladů spojených s likvidací události. Stránka jmenuje požár, výbuch a povodeň. U variant se liší i územní platnost, KOMFORT ji rozšiřuje na Evropu.
Jiný pohled nabízí UNIQA. Na jejím webu jsou balíčky MINI (požár, živel, voda), PLUS (navíc odcizení a povodeň) a EXTRA. Pro balíčky stránka neuvádí pojistné částky ani limity, ty jsou v pojistných podmínkách. Odcizení je podle tabulky na webu až v balíčcích PLUS a EXTRA, ne v nejlevnějším MINI. Podle Banky.cz nabídka za 1 500 Kč ročně nemusí být levnější než nabídka za 2 000 Kč, pokud neobsahuje krádež, vandalismus, přepětí nebo technickou poruchu.
Ke každému limitu se vyplatí zjistit, zda platí za celý rok, za jednu událost, nebo za jednu věc. Tyto údaje jsou v pojistných podmínkách a v informačním dokumentu o pojistném produktu.
Spoluúčast: kolik zaplatíte ze své kapsy
Spoluúčast je část škody, kterou hradíte sami. Pojišťovna ji odečte od náhrady a za vyšší spoluúčast obvykle dává slevu na pojistném. Kooperativa uvádí na výběr 50 000, 20 000, 10 000, 5 000, 3 000 a 1 000 Kč, nebo žádnou spoluúčast. Podle jejího vysvětlení k pojištění rodinného domu je v nabídce navíc 4 000 a 2 000 Kč. Slevu za spoluúčast 10 000 až 50 000 Kč uvádí v rozmezí 20 až 40 %.
Pro povodeň a záplavu platí u Kooperativy zvláštní pravidlo, spoluúčast je 1 % z výše škody, nejméně však 10 000 Kč. Pokud byly věci chráněny chytrými čidly, spoluúčast se podle ní neodečítá, s výjimkou povodně a záplavy.
Rozdíl ukazuje jednoduchý přepočet. V tabulce se předpokládá, že škoda je plně kryta a plnění se krátí jen spoluúčastí.
| Výše škody | Spoluúčast 0 Kč | Spoluúčast 5 000 Kč | Spoluúčast 20 000 Kč |
|---|---|---|---|
| 3 000 Kč | 3 000 Kč | 0 Kč | 0 Kč |
| 20 000 Kč | 20 000 Kč | 15 000 Kč | 0 Kč |
| 60 000 Kč | 60 000 Kč | 55 000 Kč | 40 000 Kč |
| 150 000 Kč | 150 000 Kč | 145 000 Kč | 130 000 Kč |
Z tabulky plyne jednoduchá věc. Vyšší spoluúčast snižuje roční pojistné, ale u drobných škod pojišťovna nevyplatí nic. Podle článku CNN Prima NEWS z října 2025 patřily k nejčastějším pojistným událostem úniky vody z technických zařízení, například z přívodních hadiček nebo baterií, a praskliny potrubí. Průměrná škoda u těchto příčin činila podle téhož zdroje zhruba 30 tisíc Kč, tedy částku, na kterou má spoluúčast přímý dopad.
Podpojištění: proč plnění někdy poklesne
Podpojištění vzniká, když je pojistná částka nižší než pojistná hodnota majetku. Pokud smlouva nestanoví jinak, je podle § 2849 občanského zákoníku pojistnou hodnotou obvyklá cena majetku v rozhodné době. Podle § 2854 se při podpojištění plnění určí z výše škody, snížené v poměru pojistné částky k pojistné hodnotě. Zákon dovoluje, aby strany ujednaly, že se plnění snižovat nebude.
KB Pojišťovna v tiskové zprávě z 2. 4. 2024 uvádí, že podle novely platné od 1. 4. 2024 se krácení počítá ze samotné škody, nikoli z pojistné částky, což je pro klienty výhodnější. Podpojištění ale podle ní nezmizelo. Příklady z této zprávy a z dalších zdrojů shrnuje tabulka.
| Situace | Hodnota a pojistná částka | Škoda | Plnění po krácení |
|---|---|---|---|
| Nemovitost | hodnota 4 mil. Kč, částka 2 mil. Kč (50 %) | 3 mil. Kč | 1,5 mil. Kč |
| Dům při vichřici | hodnota 6 mil. Kč, částka 3 mil. Kč (50 %) | 500 000 Kč | 250 000 Kč |
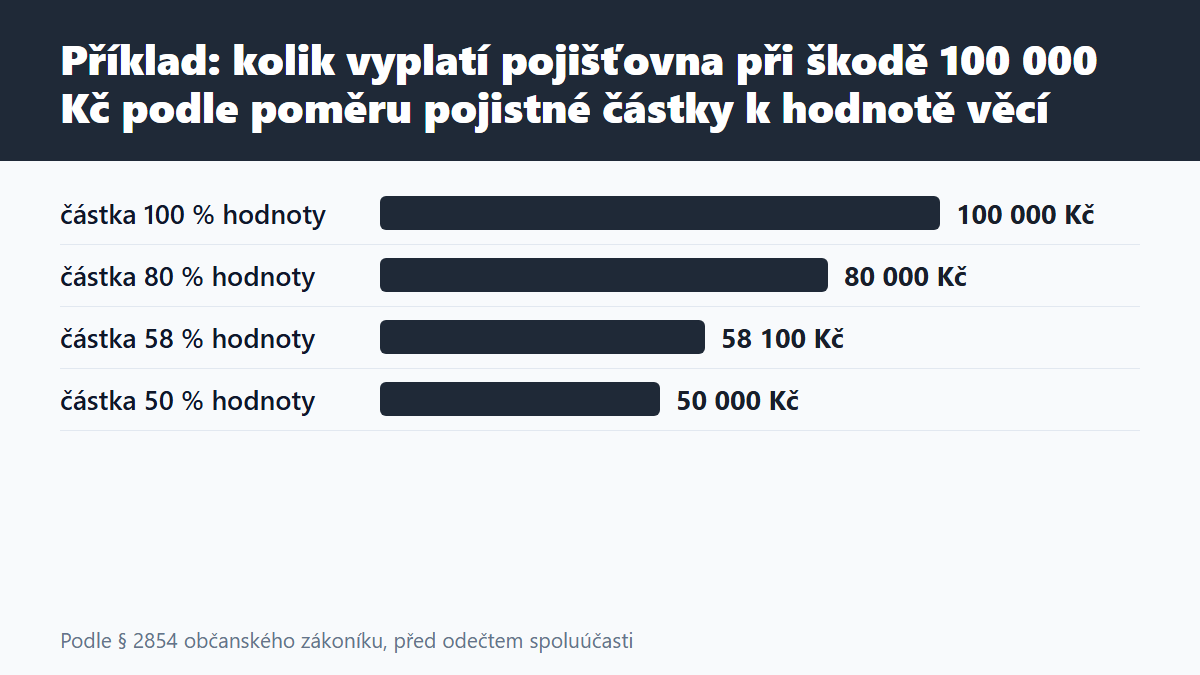
| Model domácnosti | hodnota 860 000 Kč, částka 500 000 Kč (asi 58 %) | 100 000 Kč | asi 58 100 Kč |
| Dům pojištěný na 80 % hodnoty | hodnota 100 %, částka 80 % (e15, 30. 10. 2025) | jakákoli menší oprava | 80 % nákladů |
Třetí řádek vychází z modelové domácnosti z Banky.cz. Nábytek 300 000 Kč, elektronika a počítače 160 000 Kč, spotřebiče 120 000 Kč, oblečení a osobní věci 180 000 Kč a kola a sportovní vybavení 100 000 Kč dávají dohromady 860 000 Kč. Podíl 500 000 ku 860 000 je 58,1 %, takže ze škody 100 000 Kč zbývá přibližně 58 100 Kč, a to ještě před případnou spoluúčastí. Pořadí obou odpočtů je v pojistných podmínkách konkrétní pojišťovny.
Pojistná hodnota se v čase mění. Banky.cz uvádí, že po nákupu nové kuchyňské techniky za 80 000 Kč, počítače za 45 000 Kč a dvou kol za 120 000 Kč přibude zhruba čtvrt milionu korun. Pojišťovny proto nabízejí indexaci, tedy pravidelné zvyšování pojistné částky podle vývoje cen. Kooperativa na svém webu uvádí indexaci jako způsob, jak předejít krácení plnění kvůli nesprávně stanovené částce. Banky.cz doporučuje kontrolu po rekonstrukci a po koupi dražších věcí a nejméně jednou za dva až tři roky. Hodnotu věcí lze podle téhož zdroje odhadnout soupisem s fotografiemi a účtenkami.
(Grafika: Generated)
Nová cena, časová cena a nové věci
Pojistné podmínky obvykle rozlišují dva způsoby ocenění. Podle definice, kterou uvádí jedna z pojišťoven v podmínkách, je nová cena částka, za kterou lze na daném místě a v daném čase znovu pořídit stejnou nebo srovnatelnou věc jako novou. Časová cena je hodnota, kterou věc měla bezprostředně před pojistnou událostí. Občanský zákoník pojem nové ceny nedefinuje, jak upozorňuje studie VŠE o oceňování, takže rozhoduje znění podmínek.
Rozdíl je znát hlavně u starších věcí. Pětiletá pračka má časovou cenu výrazně nižší než nová. Podle podmínek České pojišťovny se u staveb a věcí, jejichž časová cena je nižší než 30 % nové ceny, plní v časové ceně. U jiných pojišťoven mohou být pravidla odlišná, proto je třeba číst pasáž o ocenění v konkrétních podmínkách.
Platí i obecnější pravidlo. Na nové vybavení se vztahuje to, co je ve smlouvě na dobu škody. Pokud po Vánocích přibude doma televize, notebook nebo třeba automatický kávovar na zrna, zvyšuje se hodnota domácnosti oproti částce, kterou jste sjednali dříve. Dárky se po svátcích občas vracejí a lhůty pro vrácení zboží popisuje přehled o vrácení zboží po Vánocích, na pojistnou částku to ale vliv mít nemusí, protože ta se mění teprve úpravou smlouvy nebo indexací.
Požár, zkrat a Vánoce: kde bývá problém při likvidaci
V prosinci se zvyšuje riziko požárů od svíček, adventních věnců a vánočního osvětlení. Podle statistik HZS ČR, které přebírá Česká televize, se v letech 2018 až 2022 pohyboval počet požárů 24. prosince mezi 44 a 52. Samotné požáry vánočních stromků téměř vymizely, přibylo požárů od prskavek a zábavní pyrotechniky.
Pro likvidaci jsou podstatná tři pravidla, která ve zmíněném komentáři Generali popisuje energozrouti.cz.
- Požár a působení tepla: pojišťovny tyto pojmy rozlišují. Škody od žehličky nebo elektronické cigarety často nebudou uznány jako požár.
- Hrubá nedbalost: při zapomenutém zapnutém plynovém sporáku nebo nezhasnuté svíčce mohou plnění výrazně snížit nebo odmítnout.
- Elektroinstalace a komín: při požáru způsobeném vadnou elektroinstalací, komínem nebo zkratem budou pojišťovny pravděpodobně chtít doklady o revizi. Bez nich škodu zřejmě nezaplatí.
Podobně u drobných spotřebičů, například žehličky na vlasy, záleží, jak pojišťovna škodu klasifikuje.
Zajímavým případem je výpadek proudu. Podle komentáře pojištění obvykle uhradí zkažené potraviny v mrazáku a léky nebo potraviny v lednici při výpadku elektřiny způsobeném závadou dodavatele. O tom, na co se dívat u spotřebiče, píše článek jak vybrat lednici.
Asistence a doplňkové služby
Součástí pojištění domácnosti bývá asistenční služba. UNIQA na svém webu uvádí limity jednotlivých asistencí.
UNIQA uvádí tyto limity: havárie (instalatér, elektrikář), zámečník a deratizace po 10 000 Kč, oprava spotřebičů do stáří 7 let 5 000 Kč, oprava zdrojů tepla do stáří 10 let 10 000 Kč, náhradní ubytování 10 000 Kč na nejvýše 3 noci, nouzová ochrana bytu 25 000 Kč na nejvýše 48 hodin a právní asistence 20 000 Kč ročně.
Kooperativa uvádí u varianty KOMFORT, že do 10 000 Kč neplatíte nic, například při zabouchnutí dveří nebo prasklé trubce. Asistenční linka funguje nepřetržitě. UNIQA dále na webu uvádí věci v nebytových prostorech, například ve sklepě, až do 20 % pojistné částky. Z těchto čísel je vidět, že i drobná asistence má vlastní hranice a že limity pro sklep, garáž nebo přístavek jsou nižší než pro samotný byt.
Kooperativa nabízí také prodlouženou záruku pro spotřebiče do 6 let stáří. S tím souvisí rozdíl mezi pojištěním a záruční opravou, který popisuje článek reklamace zboží.
Co ovlivňuje cenu a slevy
Cena pojištění domácnosti se liší podle velikosti domácnosti, místa bydliště, vybavení, spoluúčasti a rozsahu rizik. Kooperativa uvádí průměrné pojistné 150 Kč měsíčně a rozdíl mezi variantami PRIMA a KOMFORT popisuje jako řádově desítky korun měsíčně. Je to jedno tvrzení pojišťovny, konkrétní nabídku získáte až z kalkulačky.
Kooperativa uvádí slevy například za bezškodní průběh až 20 %, za roční placení 5 % a za spoluúčast 10 000 až 50 000 Kč 20 až 40 %. UNIQA uvádí 5 % za věrnost a za roční platbu a online slevu až 20 %. Zda se slevy sčítají, určují podmínky pojišťovny.
(Grafika: Generated)
Pojištění domácnosti a hypotéka
Pokud kupujete byt nebo dům na úvěr, banka obvykle požaduje pojištění nemovitosti a bývá uvedena jako druhý pojištěný (vinkulace). Podle e15 ze 30. 10. 2025 zákon o spotřebitelském úvěru pojištění nevyžaduje, banka ale může poskytnutí úvěru na pojištění vázat. Pojištění domácnosti je od toho oddělené. Souvislosti s hypotékou popisuje článek refinancování hypotéky.
Podle ČAP zůstává podle článku z října 2025 bez pojištění 1,6 milionu nemovitostí a 1,7 milionu domácností. Zároveň 76 % klientů uzavřelo pojištění rodinného domu před rokem 2021, takže jejich částky mohly zastarat. Hodnotu majetku zvyšuje i nové vybavení domu, například fotovoltaika, o které píše článek výběr fotovoltaiky. Po takové změně se částka aktualizuje.
Postup při škodě
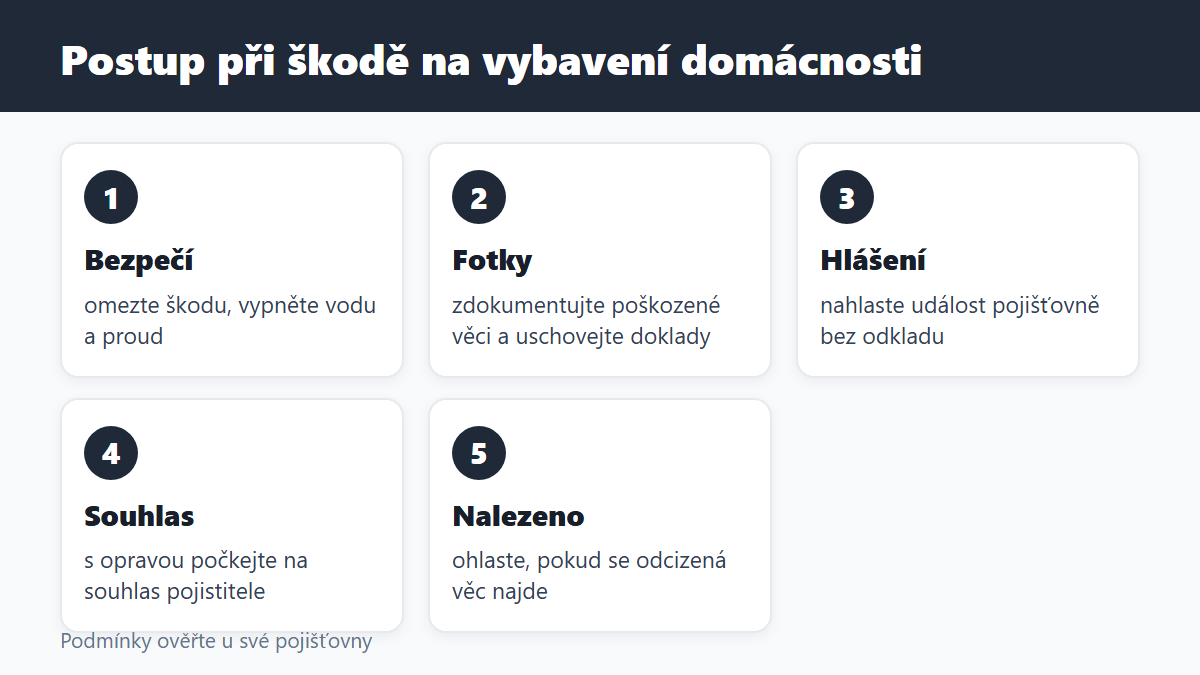
- Zajistěte bezpečí a omezte škodu. Uzavřete vodu, vypněte proud, zavolejte hasiče nebo policii. Podle § 2851 občanského zákoníku lze začít opravovat bez souhlasu pojistitele jen z naléhavých důvodů.
- Zdokumentujte stav. Fotografie poškozeného vybavení, seznam věcí a doklady o koupi.
- Nahlaste událost pojišťovně. Nejlépe bez odkladu, přes asistenční linku nebo online.
- Počkejte na prohlídku nebo souhlas. Pojišťovna může stačit fotografie, nebo pošle technika.
- Nalezené věci oznamte. Podle § 2852 je nutné ohlásit, že se odcizená věc našla.
Při škodě způsobené vám cizí osobou nebo při vlastní odpovědnosti se postup liší. U pojištění odpovědnosti se plnění vyplácí poškozenému. Podobnou logiku mají i další pojistky, například pojištění ČSOB Pojišťovny, i když jde o jiné produkty s jinými podmínkami.
Škoda na zvířatech je u Kooperativy v pojištění domácnosti omezena limitem 75 000 Kč u PRIMA a 150 000 Kč u KOMFORT. Samostatné pojištění zvířat, o kterém píše pojištění psa a kočky, je jiný produkt.
Na co se zeptat před podpisem
- Které riziko je ve smlouvě zahrnuto a které ne, hlavně krádež, vandalismus, přepětí, technická porucha a únik vody.
- Jaké dílčí limity platí pro elektroniku, kola, cennosti, hotovost a věci ve sklepě nebo garáži.
- Zda se plní v nové, nebo časové ceně a kdy se přechází na časovou.
- Jak se stanoví pojistná částka a zda je v pojistných podmínkách pravidlo o podpojištění, nebo je podpojištění vyloučeno.
- Zda je sjednaná indexace a jak se promítá do pojistného.
- Jak se uplatní spoluúčast a zda platí zvláštní pravidlo pro povodeň.
- Jak dlouho se vyřizuje událost a co pojišťovna vyžaduje při požáru nebo zkratu, například revizi.
Časté otázky (FAQ)
Co kryje pojištění domácnosti?
Movité věci v bytě nebo domě podle sjednaných rizik, například požár, živel, vodu, krádež a vandalismus. Kooperativa jmenuje také stavební součásti, věci ve sklepě a na oploceném pozemku. Přesný rozsah je ve smlouvě.
Je pojištění domácnosti povinné?
Zákon pojištění domácnosti ani nemovitosti vlastníkům neukládá. Banka ale může při hypotéce pojištění nemovitosti požadovat, jak uvádí e15 s odkazem na zákon o spotřebitelském úvěru. Pronajímatel nebo hypoteční smlouva mohou mít vlastní podmínky.
Kolik stojí pojištění domácnosti?
Kooperativa uvádí průměrně 150 Kč měsíčně, konkrétní cena závisí na velikosti domácnosti, místě, spoluúčasti a rozsahu. Bez kalkulačky konkrétní částku určit nelze.
Co je podpojištění?
Stav, kdy je pojistná částka nižší než hodnota věcí. Podle § 2854 občanského zákoníku se plnění určí z výše škody snížené v poměru pojistné částky k pojistné hodnotě, pokud se strany nedohodly jinak.
Jak vysoká může být spoluúčast?
Kooperativa nabízí 50 000, 20 000, 10 000, 5 000, 3 000 a 1 000 Kč, případně žádnou. U povodně platí 1 % z výše škody, nejméně 10 000 Kč.
Hradí pojištění domácnosti škodu při vytopení souseda?
Škodu sousedovi řeší pojištění odpovědnosti, které se k domácnosti sjednává jako připojištění. Podle CNN Prima NEWS se plnění vyplácí přímo poškozenému. Samotné pojištění domácnosti kryje vaše věci.
Může pojišťovna po požáru od svíčky plnění snížit?
Podle komentáře Generali pro energozrouti.cz mohou pojišťovny při hrubé nedbalosti plnění výrazně snížit nebo odmítnout. Konkrétní rozhodnutí se řídí podmínkami a okolnostmi události.
Jak často kontrolovat pojistnou částku?
Podle zdrojů uvedených v článku nejméně jednou za dva až tři roky, po rekonstrukci a po koupi dražších věcí. E15 zmiňuje roční kontrolu. Své zkušenosti můžete sdílet v komentářích pod článkem.
Shrnutí
Pojištění domácnosti je souhrn rizik, limitů a odpočtů, a proto se dvě nabídky za stejné pojistné mohou při škodě chovat velmi odlišně. Rozhodují tři čísla: sjednaná pojistná částka vůči hodnotě věcí, dílčí limity a spoluúčast. Kromě nich se vyplatí vědět, jak pojišťovna ocení starší věci a které události zná jako požár a zkrat. Limity i slevy se u pojišťoven mění, proto je podstatné číst aktuální pojistné podmínky a informační dokument o produktu.
Máte vlastní zkušenost s uzavíráním nebo řešením pojistné události u domácnosti? Napište ji do komentářů pod článkem, ostatním čtenářům to pomůže.
Poznámka k partnerským odkazům: odkazy na jiné weby stejného provozovatele jsou součástí jeho sítě webů a jsou uvedeny jen tam, kde věcně souvisí s tématem.
Zdroje
- Zákon č. 89/2012 Sb., občanský zákoník, § 2849 až 2854 (pojištění majetku), znění platné od 1. 1. 2026
- Kooperativa pojišťovna, web koop.cz, stránka Pojištění domácnosti a stránka Co je spoluúčast (ověřeno 17. 11. 2026)
- UNIQA pojišťovna, web uniqa.cz, stránka Pojištění domácnosti (ověřeno 17. 11. 2026)
- KB Pojišťovna, tisková zpráva Strašák podpojištění s novelou zákona nezmizel, 2. 4. 2024
- CNN Prima NEWS, Přehledně: Češi pojištění domácností hodně podceňují, 6. 10. 2025 (údaje České asociace pojišťoven)
- Banky.cz, Nejčastější chyby při výběru pojištění domácnosti, aktualizace 13. 8. 2026
- E15, Podpojištění majetku může připravit o statisíce, 30. 10. 2025
- Energozrouti.cz, Pojištění domácnosti nekryje ani zdaleka všechny škody, 5. 2. 2026 (komentář Generali Česká pojišťovna)
- Hasičský záchranný sbor ČR a Česká televize, statistiky požárů o Vánocích, 2018 až 2022
- Ocenovani.vse.cz, studie o oceňování pojistné hodnoty (pojem nové ceny v pojistných podmínkách)
Upozornění: Článek má informativní charakter a nejde o pojistné, finanční ani právní poradenství. Údaje, limity, slevy a podmínky pojišťoven se mění, ověřte je u své pojišťovny v aktuálních pojistných podmínkách. Hodnoty z externích článků jsou uvedeny tak, jak je zveřejnily jejich zdroje k uvedenému datu.
Komentáře
Přidat komentář
-
Pojištění domácnosti: co kryje, spoluúčast a podpojištění -
Dárky z elektroniky na Vánoce 2026 podle rozpočtu a obdarovaného -
Nejlepší způsoby, jak naučit malé děti anglicky hravou formou -
Havarijní pojištění: co kryje, spoluúčast a z čeho je cena -
Povinné ručení 2026: jak funguje, cena a změna pojišťovny